検索


高年収会社員が活用すべき「ふるさと納税」と「不動産投資」の基本
効率的な資産形成を目指す上で、多くの高年収会社員がまず実践するのが「ふるさと納税」です。ふるさと納税は、自分が応援したい自治体に寄付をすることで、手続きを行うと寄付金控除が適用され、自己負担額2,000円を超える部分について所得税の還付や住民税の控除が受けられる仕組みです。地域の特産品などの返礼品を受け取りながら実質的な負担を軽減できるため、非常に人気の高い制度となっています。
一方で、将来に向けた中長期的な資産形成の手段として注目されているのが「不動産投資」です。不動産投資では、家賃収入という安定した私的年金のような原資を作ることができます。それと同時に、初年度の購入諸経費や建物の価値の減少を毎年費用化していく「減価償却費」などを帳簿上の経費として計上することができます。
ここで重要になるのが「損益通算」という仕組みです。損益通算とは、不動産事業で生じた計算上の赤字を、会社員としての本業の給与所得から差し引くことができるルールを指します。特に新築の区分マンション投資などでは、購入初期にまとまった経費が発生しやすいため、不動産所得が一時的に赤字になるケースが一般的です。この赤字を給与所得と相殺することで、全体の課税所得が圧縮され、結果としてすでに源泉徴収されている所得税が還付されたり、翌年の住民税が軽減されたりします。
ふるさと納税による「寄付金控除」と、不動産投資による「損益通算」。この2つはどちらも会社員の手取り額を増やすための強力なアプローチですが、同時に実行する場合には、双方の計算が複雑に絡み合う点に注意しなければなりません。
要注意!不動産投資の赤字がふるさと納税の「限度額」に与える影響
結論から申し上げますと、不動産投資の損益通算によって本業の給与所得を圧縮すると、ふるさと納税で控除を受けられる「上限額(限度額)」は下がってしまいます。なぜなら、ふるさと納税の上限額は、その年の「総所得金額(すべての所得を合算した金額)」や課税所得の大きさを基準にして計算されるためです。
たとえば、本業の給与所得だけであれば高く見積もられていたふるさと納税の枠が、不動産投資の必要経費(減価償却費やローンの利息、管理費など)を差し引いたことで、全体の所得そのものが低く見積もられることになります。所得が下がれば、それに比例してふるさと納税の控除上限額も連動して縮小します。
この仕組みを誤解したまま、不動産投資を始める前の給与年収だけをベースにふるさと納税の寄付額を決めてしまうと、大きな落とし穴にはまります。上限額を超えて寄付してしまった分は、純粋な「自己負担(持ち出し)」になってしまうからです。実質2,000円で返礼品を受け取るはずが、想定外の出費になってしまっては本末転倒といえるでしょう。
そのため、不動産投資とふるさと納税を併用する場合は、「不動産所得がいくらになるか」を事前に予測する必要があります。特に不動産投資の初年度は登録免許税や不動産取得税、融資手数料などの初期費用がかさむため、大きな赤字が出やすい時期です。どの程度の経費が発生し、総所得がどれくらい下がるのかをあらかじめ試算した上で、ふるさと納税の寄付スケジュールを調整することが求められます。
税効果を最大化するための計算シミュレーション
では、実際に不動産投資の損益通算とふるさと納税を併用した場合、手取り額や控除上限額にどのような変化が生まれるのでしょうか。年収700万円と年収1,000万円の会社員(独身または共働きで扶養なしを想定)のケースで、具体的なシミュレーションを見てみましょう。なお、不動産投資によって年間100万円の計算上の赤字(損益通算対象)が発生したと仮定します。
年収700万円のケース
まず、不動産投資を行わず、ふるさと納税のみを単体で行った場合、年間の控除上限額は約10万8,000円となります。ここに不動産投資の赤字100万円を損益通算すると、総所得が600万円相当に減少するため、ふるさと納税の上限額は約7万8,000円に縮小します。上限額としては約3万円減少することになりますが、損益通算によって所得税・住民税そのものが大きく軽減されるため、結果としてトータルの手取り額は増加します。
年収1,000万円のケース
動産投資を行わず、ふるさと納税のみの場合、控除上限額は約17万6,000円と非常に大きな枠を持っています。ここに同様に不動産投資の赤字100万円を損益通算すると、総所得が900万円相当に減少するため、ふるさと納税の上限額は約13万9,000円に縮小します。上限額は約3万7,000円減少するものの、年収1,000万円水準の会社員は所得税の税率区分が高いため、100万円の損益通算による節税インパクトは年収700万円のケースよりも高くなります。結果として、ふるさと納税の枠が減った分を補って余りあるほどの手取り額アップを期待できます。
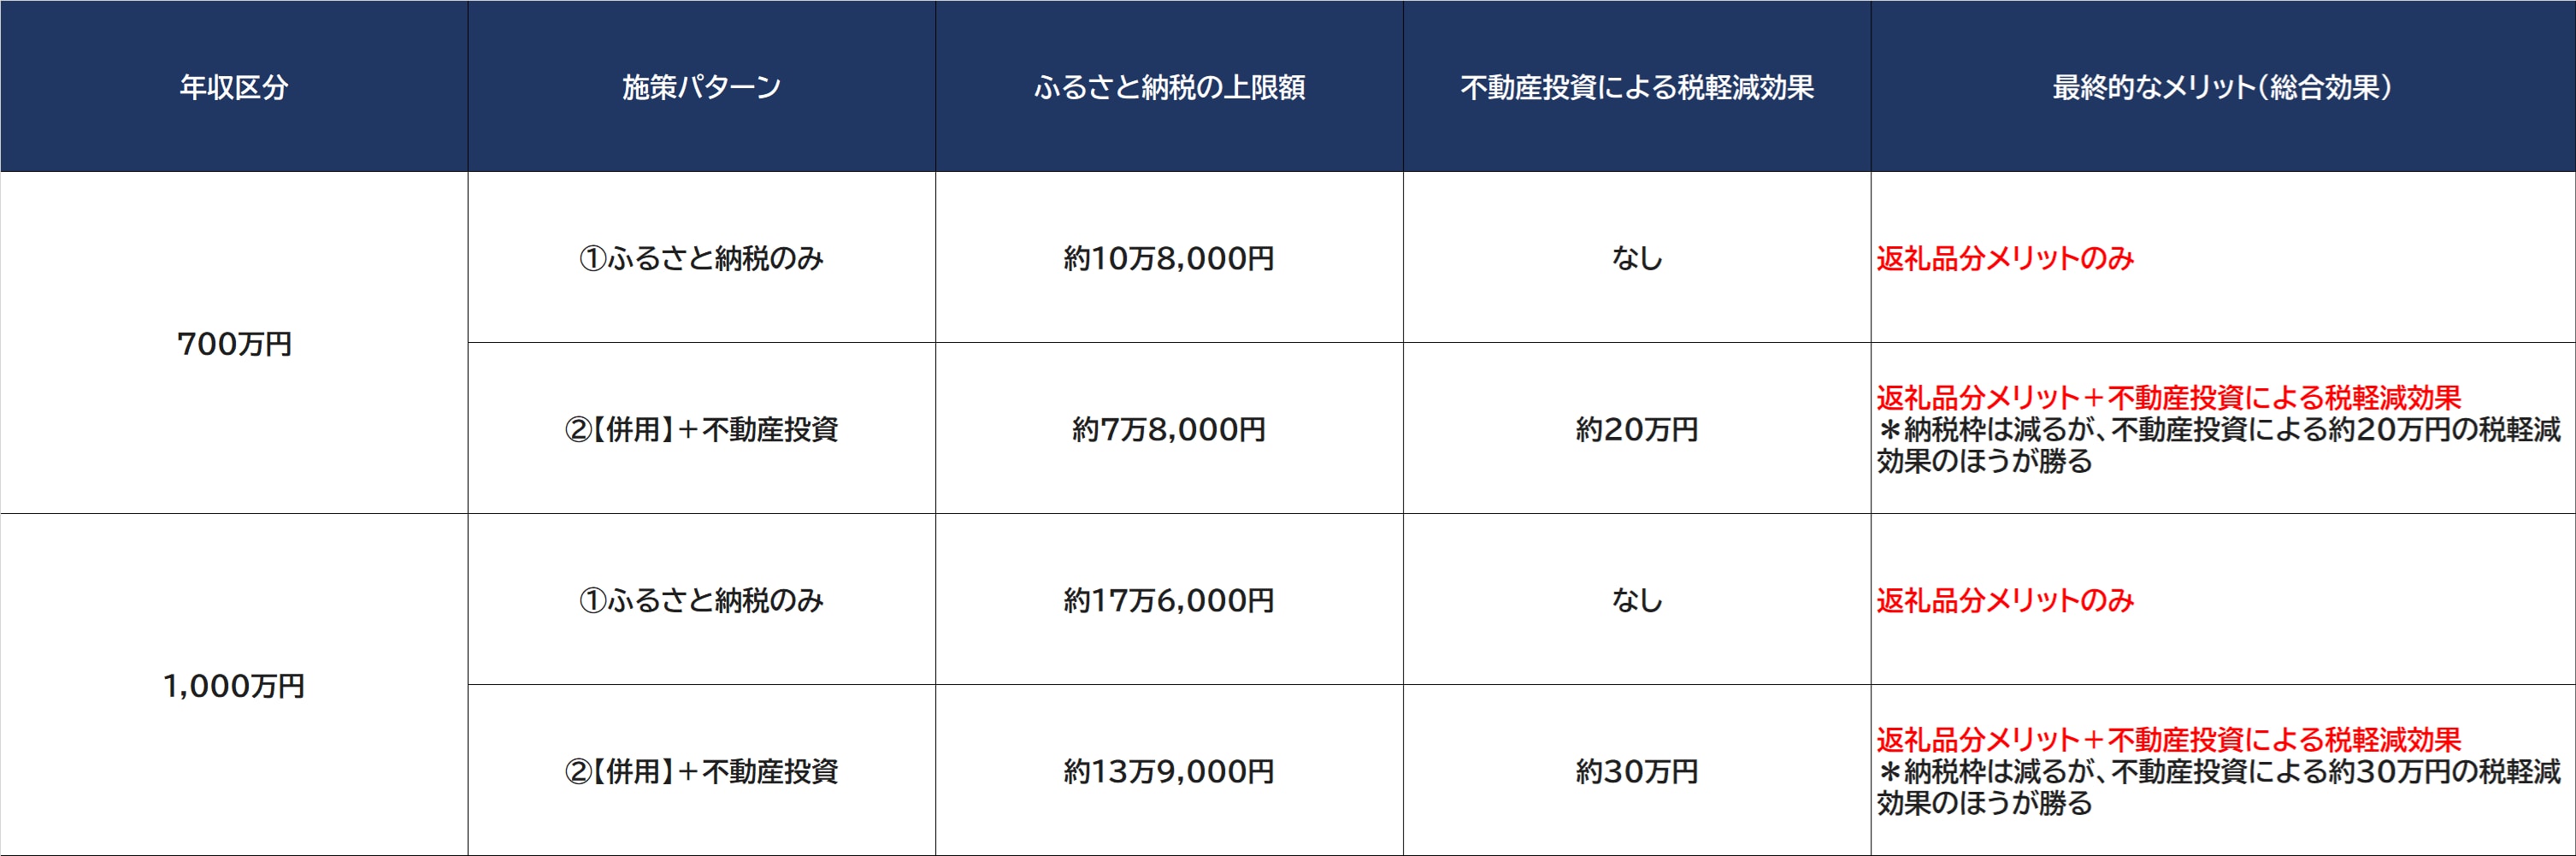
両方のケースに共通していえるのは、「ふるさと納税の上限額が減るからといって、併用損をするわけではない」ということです。全体の税負担を軽減し、手残りの現金を増やすという意味では、併用した方が確実に効果は高くなります。重要なのは、減ってしまった新しい上限額(年収700万円であれば約7万8,000円、年収1,000万円であれば約13万9,000円)を正確に把握し、その範囲内でふるさと納税をきっちり収めるという管理力です。
正しい税務知識で賢く資産を防衛する
資産形成や節税において最も避けるべき事態は、目先の還付金や返礼品に惑わされて、全体の収支バランスを崩してしまうことです。「節税になるから」という理由だけで無理な経費計上を行ったり、実態の伴わない計算を行ったりすれば、将来的に大きな税務リスクを背負うことになりかねません。
ふるさと納税も不動産投資も、国が認めた正当な制度です。しかし、それらを組み合わせて効果を最大化するためには、自身の所得状況や不動産の収支を正確に見極めるための正しい知識が不可欠です。会社員の方は普段、年末調整を会社に任せていることが多いため、自ら所得の計算を行うことに慣れていないケースがほとんどでしょう。
だからこそ、表面的な情報だけで判断せず、シミュレーションを精緻に行うことが大切です。特に不動産投資における減価償却費の計算や、損益通算の手続き、そしてそれに伴うふるさと納税上限額の再計算は、専門的な知見が求められます。必要に応じて、信頼できるパートナーや税理士などの専門家のアドバイスを仰ぎながら、確実かつ安全な方法で進めることが、結果として最も賢く確実な「資産防衛」に繋がります。
長期的な資産形成のパートナーとして…青山メインランドが選ばれる理由
不動産投資とふるさと納税を併用し、賢く手残りのキャッシュフローを増やしていくためには、不動産投資そのものの安全性が大前提となります。どれだけ損益通算のメリットが得られたとしても、投資した不動産自体の価値が落ちてしまったり、空室が続いて家賃収入が得られなくなったりしては、資産形成として成り立ちません。
株式会社青山メインランドでは、長期にわたって安定した収益を生み出し続ける「区分マンション投資」をご提案しています。東京圏を中心とした好立地に厳選して自社ブランドのマンションを展開しており、高い入居率を維持できる強みを持っています。区分マンション投資は、一棟投資に比べて初期費用や維持管理の手間を抑えられるため、本業で忙しい30〜40代の高年収会社員の方々にとって、ライフスタイルを崩さずに始められる最適な選択肢となります。
さらに、青山メインランドの強みは物件のクオリティだけに留まりません。ご購入いただいた後の管理運営はもちろんのこと、オーナー様の未来を見据えたライフプランニングや、本記事で解説したような複雑な収支構造のシミュレーション構築まで、総合的なコンサルティング体制を整えています。
初めて不動産投資に取り組む方でも、現在の年収やふるさと納税の利用状況に応じた最適なプランをご提示し、運用のスタートから将来の資産拡大まで伴走いたします。「手取りを最大化しながら、確実な資産の柱を作りたい」とお考えの方は、ぜひ一度、青山メインランドへご相談ください。専門のスタッフが、あなたに最適な資産形成戦略をサポートいたします。