検索


身近に迫る「お金の価値の下落」
ここ数年、日用品や食品、電気代など、身の回りのあらゆるモノの値段が上がっていることを実感している人は多いはず。これらはすべて、インフレ(物価上昇)によるものです。インフレとは、単にモノの値段が上がることだけを意味するのではありません。「お金の価値が相対的に下がること」と同義です。
日常の消費活動だけでなく、実は日本の経済環境、とりわけ「建設現場」の最前線では、一般の市場を遥かにしのぐ凄まじいインフレが起きています。日々の生活の中ではなかなか気づきにくい、この「建築コストの暴騰」こそが、現在のマンション価格を押し上げている最大の要因なのです。
国の公式統計として、令和8年6月に国土交通省から『令和6年度 建設資材・労働力需要実態調査』の結果が公表されました。この調査は、建設工事における資材の供給安定化や、円滑な施工を推進するために、実際の現場でどれだけの資材や労働力が投入されているかを国が継続的に追っているものです。
この最新データが示したのは、私たちが稼ぎ、蓄えている「現金」という存在に対する、衝撃的な事実でした。
100万円で買える「鉄」がたった2年で7割減?
この調査では、重要な指標として「金額原単位」という数値が用いられています。これは、請負工事費100万円あたりに対して、どれだけの量(あるいは人数)の資材や職人が投入されたかを示すもの。言い換えれば、「100万円という予算で、どれだけの物や人手を確保できたか」という、現場における現金の購買力をダイレクトに表す数字です。
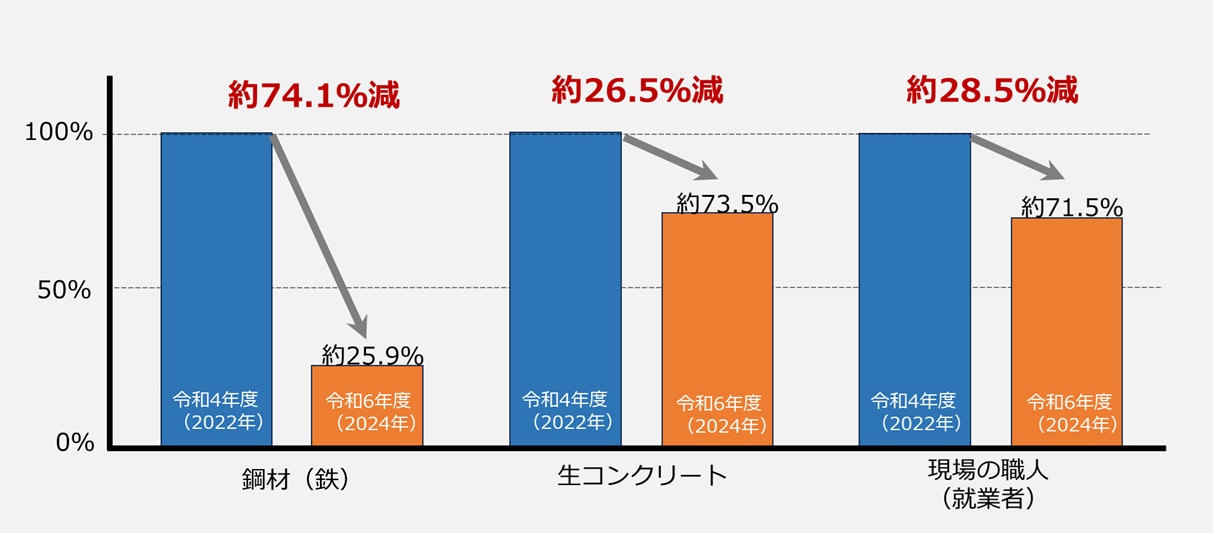
前回の調査(令和4年度)と比較すると、令和6年度のデータには、目を疑うような激変が記録されていました。工事費100万円あたりで投入できる主要資材の量が、わずか2年の間に以下のように劇的に減少しているのです。
鋼材(鉄):約74.1%減
生コンクリート:約26.5%減
現場の職人(就業者):約28.5%減
この数字が意味する現実を、しっかりと噛み砕いてみましょう。
2年前であれば、工事費100万円の中で豊富に調達できていた鉄やコンクリートといった建材が、今ではその何分の一かしか買えなくなってしまっているということです。特にマンションなどのRC(鉄筋コンクリート)造の建物を建てるために絶対欠かせない「鋼材(鉄)」にいたっては、100万円あたりで動かせる量が4分の1以下にまで激減しています。さらに、現場を支える熟練の職人や就業者の確保にかかるコストも大幅に上昇し、100万円あたりで投入できる人手(人日)も3割近く減少しました。
この調査自体は、主に土木工事等を対象としたデータですが、マンションをはじめとするあらゆる大規模建築を支える「鉄」「コンクリート」「人手」の需給環境やコスト構造も、まったく同じ状況にあります。
つまり、公式データが証明しているのは、「100万円という現金の購買力」が、このわずか数年の間に劇的に下がってしまったという、冷酷な現実です。
銀行預金だけでは危険…知らぬ間に目減りする「現金の真実」
現在、十分な年収を得ており、順調に貯金ができている人は、「自分はこれだけ資産があるから大丈夫だ」と、一定の安心感を持っているかもしれません。
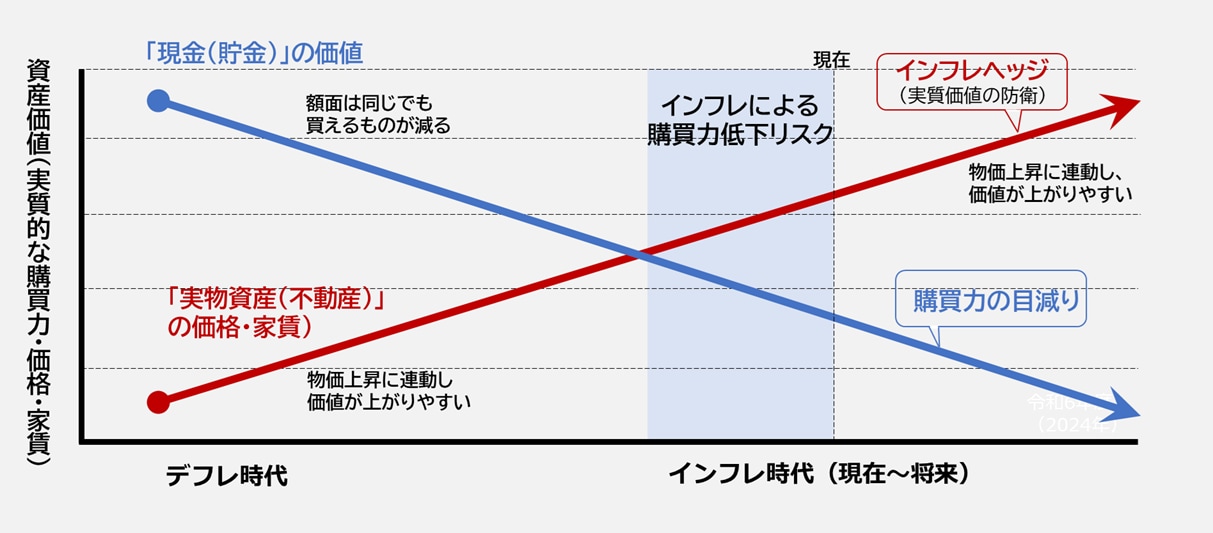
しかし、インフレの本質的な恐怖はここにあります。仮に、あなたの銀行口座の残高が「1,000万円」のまま変わっていなかったとしても、物価や建築コストがこれだけ上昇しているということは、その1,000万円で「将来買える物の量や価値」は、目減りしていることになります。額面の数字は安全に守られているように見えても、実質的な資産価値は目減りしているのです。
企業の業績向上やベースアップによって給与が上がっているという報道もあります。しかし、私たちの給与アップのスピードが、こうしたエネルギーや原材料、人件費の高騰といったマクロな物価上昇の勢いに追いついていないのが現状です。
「投資はリスクがあるから、現金で持っておくのが一番堅実だ」という考え方は、物価が全く変動しないデフレ時代においては正解でした。しかし、国を挙げてインフレ転換を進めている今、「すべてを現金だけで持っておくこと」こそが、インフレによる価値毀損をそのまま受け入れる最大のリスクになり得ます。
何もしないで預金口座にお金を眠らせているだけでは、効率よく資金を働かせることができず、将来のゆとりある生活設計に向けた歩みが足止めされてしまうのです。
なぜ今、「新築ワンルームマンション投資」なのか?
では、このような「お金の購買力が下がり続ける時代」において、私たちはどのようにして大切な資産を守り、育てていけばよいのでしょうか。その最適解として、今多くのビジネスパーソンが注目しているのが「新築ワンルームマンション投資」です。合理的な理由を2つのポイントに絞って解説します。
理由①実物資産の強み(インフレヘッジ)
不動産は、現金や株式のようなペーパーアセットとは異なり、現物としてそこに存在する「モノ(実物資産)」です。
経済の歴史が証明している通り、物価が上昇してお金の価値が下がるときには、モノの価値は相対的に上昇します。インフレ局面においては、物価の上昇に連動するように、不動産の物件価格や、そこから得られる家賃収入も上昇しやすいという強い性質を持っています。
手元の資金を現金のまま放置するのではなく、インフレに強い「都心のマンション」という形に変えて保有しておくことで、時代の波に流されることなく、自身の資産の「実質的な価値」をしっかりとディフェンスすることが可能になります。
理由②新築価格の先行きの見通し(今が買い時である理由)
前出の国土交通省のデータが明確に示している通り、マンションの原価となる建設資材費や人件費は、今なお右肩上がりで高騰し続けています。
これは、これから新しく着工され、数年後に市場へ供給される新築マンションの製造コストが、今後さらに上がり続けるという構造を意味します。建築原価が上がっている以上、デベロッパーとしても分譲価格を下げることが極めて難しい状態にあります。
つまり、「もう少し待てば、価格が落ち着いて安くなるのではないか」という期待は、現在の構造的なコスト高を鑑みると、かえって機会損失を招くリスクが高いと言わざるを得ません。
「将来、まったく同じ立地で、同じクオリティの物件を手に入れようとしたら、今よりもさらに高値になってしまっている可能性が高い」
この確実性の高いロジックがあるからこそ、先見の明を持つ投資家たちは、「だからこそ、コスト高がさらに進む前の『今』が最大の買い時なのだ」と判断し、一歩を踏み出しているのです。
青山メインランドが提供する「ワンストップ」の資産防衛
インフレ対策として不動産投資が有効であるとはいえ、多忙なビジネスパーソンにとって物件の選定や購入後の管理は大きな負担となります。資産運用型マンションのパイオニアである青山メインランドは、こうした課題をクリアにし、会社員の皆様を強力にバックアップする体制を整えています。
同社は自社ブランド「メインステージ」シリーズを自ら開発・所有し、お客様へ直接販売する「売主直販ルート」を確立。これにより、通常なら初期費用の大きな負担となる物件価格の約3%の「仲介手数料」を一切不要にし、購入時のコストを最小限に抑えることを可能にしました。
さらに、不動産投資のスタート後も「開発・販売・管理」までをグループ内で完結させる独自の「ワンストップ体制」を提供しています。入居者募集や退去手続き、日々のクレーム対応といった煩わしい賃貸管理業務をすべて任せられるため、本業のパフォーマンスを一切落とすことなく、手間のない堅実な資産形成を継続できます。コストパフォーマンスと安心の管理体制を兼ね備えた青山メインランドこそ、この激動のインフレ時代における最良のパートナーといえるでしょう。