検索


不動産投資で避けて通れない「天災・災害リスク」の現実
日本は地震大国であり、台風や水害、大地震などの自然災害は、賃貸経営の収支や物件価値に影響を与える可能性があるリスクです。
自然災害による主なダメージは次の2点です。
建物価値の毀損
地震による建物の損壊や、火災の延焼などによって、建物や設備に損傷が生じる可能性があります。被害の程度によっては、修繕費用が発生したり、入居者が一時的に住み続けられなくなったりするケースも考えられます。
家賃収入の途絶
被災によって入居者が住めなくなれば、家賃収入が一時的に減少する可能性があります。一方で、ローン返済や管理費・修繕積立金などの支払いが継続する場合もあるため、災害時の資金繰りについてもあらかじめ考えておく必要があります。
こうしたリスクへの備えとして、「火災保険・地震保険」の補償内容を確認するとともに、「災害リスクを考慮した物件の選定」という2つの観点から備えることが重要です。
1981年が境界線…「旧耐震基準」と「新耐震基準」の決定的な違い
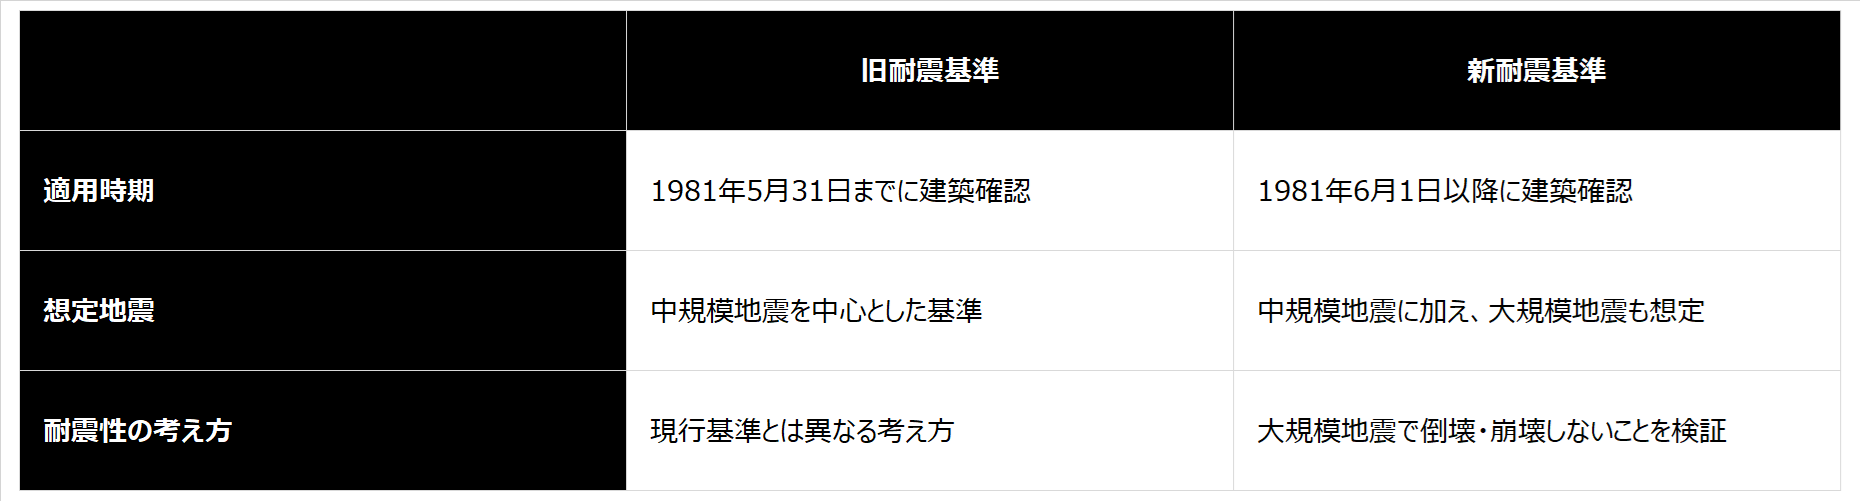
マンションの耐震性を見極める重要な客観的指標が「耐震基準」です。大きな境界線となるのが、「1981年(昭和56年)6月1日」です。これ以降に建築確認を受けた建物には、いわゆる「新耐震基準」が適用されています。
新耐震基準では、震度5強程度の中規模地震ではほとんど損傷しないことに加え、震度6強から7程度の極めて稀な大規模地震に対しても、倒壊・崩壊しないことを検証する考え方が採用されています。
旧耐震基準と新耐震基準では、大規模地震に対する考え方が異なります。ただし、新耐震基準を満たしていれば、地震による被害がなくなるという意味ではありません。実際の被害は、建物の構造や設計、施工、維持管理、地盤、地震の揺れ方などによって異なります。
そのため、中古マンションを選ぶ際には、築年数だけを見るのではなく、建築確認の時期や耐震性能、修繕履歴などを確認することが重要です。
築年数が古い中古物件に潜む「耐震性」と「想定外のコスト」
築古の旧耐震物件は、比較的安価で「表面利回り10%超」などの数字で売りに出されるケースもありますが、購入を検討する際には、利回りだけでなく、以下のようなリスクや将来的なコストにも目を向ける必要があります。
売却(出口戦略)に影響する可能性がある
旧耐震物件では、金融機関によって融資条件が異なる場合があります。融資条件によって購入者の資金調達に影響する可能性があるため、将来的な売却まで見据えて確認しておくことが重要です。特に築年数の古い物件では、物件価格だけでなく、金融機関の融資条件や購入希望者の資金調達方法なども、売却時の選択肢に影響する要素となります。
修繕一時金の突発負担
マンションでは、建物を長期にわたって維持するため、計画的な修繕が必要です。また、耐震改修など大規模な工事が必要となった場合には、修繕積立金だけでは費用をまかなえず、区分所有者から一時金を徴収するケースもあります。そのため、築年数の古いマンションを検討する際には、修繕積立金の額だけでなく、長期修繕計画や修繕履歴、今後予定されている工事なども確認することが重要です。
入居者離れ(空室リスク)への影響
賃貸マンションでは、築年数や設備、立地、賃料水準などが入居者の選択に影響します。旧耐震だから必ず空室が増えるとはいえませんが、築年数の古い物件では、周辺の競合物件や入居者層、駅からの距離などを含めて賃貸需要を確認することが大切です。
最新の「区分ワンルームマンション」が持つ耐震性と投資上の特徴
災害リスクを考慮して不動産投資を検討する際の選択肢の一つが、「新耐震基準」を満たした区分ワンルームマンションです。一棟投資と比較すると、区分ワンルームマンションには、以下のような特徴があります。
建物の構造(RC造・SRC造)
区分ワンルームマンションには、鉄筋コンクリート造(RC造)や鉄骨鉄筋コンクリート造(SRC造)などの建物があります。ただし、RC造やSRC造であることだけをもって、地震や火災による被害を一律に小さくできるわけではありません。耐震性能については、構造形式に加えて、建物の設計・施工、築年数、維持管理状況などを確認することが重要です。
物理的な「分散投資」が可能
一棟投資は1カ所に大きな資本を集中させる投資方法ですが、区分ワンルームマンションでは、資金計画に応じて複数の物件を保有し、エリアや路線を分けるという選択肢があります。複数の物件を異なるエリアに保有すれば、特定のエリアで災害や市場環境の変化が発生した場合に、保有資産全体への影響を分散できる可能性があります。ただし、複数物件を保有すればリスクがなくなるわけではなく、購入費用やローン返済、管理費などの負担も増えるため、自身の資金計画に合わせた検討が必要です。
早期のインフラ復旧
マンションの災害リスクを考える際には、建物だけでなく、周辺インフラや立地についても確認することが重要です。特に駅からの距離や周辺施設、ハザードマップなどを確認し、地震だけでなく、洪水、内水、高潮などのリスクも含めて検討するとよいでしょう。また、立地は災害リスクだけでなく、将来的な賃貸需要にも関わるため、物件選びでは総合的な判断が求められます。
災害時にも迅速に対応。建物構造を知り尽くした「自社一貫管理」の強み
新耐震基準の頑強なマンションであっても、台風による設備損壊や予期せぬトラブルが発生する可能性は皆無ではありません。本業で多忙な会社員にとって、被災時に自ら修理業者を手配し、入居者対応にあたるのは大きな負担となります。
青山メインランドでは、土地の仕入れから設計・開発、販売、賃貸管理までをグループ内で一貫して行うワンストップ体制を構築しています。自社で開発・管理を行うからこそ、建物や設備の情報を深く把握しており、万が一のトラブル時にも現場確認や修繕などの迅速な状況判断と対応が可能です。
建物自体の耐震性能とあわせて、購入後も長期的に賃貸経営を支える管理サポート体制を持つパートナーを選ぶことが、安心して資産形成を継続するための重要なポイントとなります。