ここ数年の株高で長期保有していた株が大きく値上がりし、一気にFIREを検討するようになった人もいるでしょう。しかし、見切り発車で会社を退職してしまうと、物価上昇や思わぬ出費で資産を減らしてしまうケースもあります。今回はFIRE後に親から受け継いだ家の修繕に大金が必要になった57歳の男性の事例から、FIRE前に考えておくべきポイントをCFPの松田聡子氏が解説します。
(※写真はイメージです/PIXTA)
2年前に資産6,000万円でFIREしちゃった57歳男性、年4%の運用益があったのに「会社員に戻りたい」と後悔したワケ【CFPが解説するFIRE後に待つ「3つの誤算」】
4%で運用できても安心とは限らない…FIRE後に待つ「3つの誤算」
小松さんは投資で大きな失敗をしたわけではありません。むしろ、想定していた年4%程度の運用はできていました。
それでも不安になった要因は、「6,000万円×4%=年間240万円」という計算に余裕がほとんどなかったことです。
【誤算その1】物価が上がれば「年間240万円」の生活は続かない
総務省の消費者物価指数によると、2026年8月の総合指数は前年同月比1.9%上昇しています。仮に年間240万円の生活費が毎年同じ割合で増え続けると、単純計算では次のようになります。
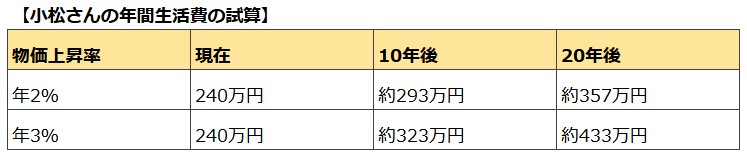
上記の表はあくまでも物価上昇が一定だったと仮定した単純な試算です。FIREでは「今いくら必要か」だけでなく、将来の生活費が増える可能性も考えなくてはなりません。
また、「平均して年4%で運用できる」ことと、「毎年4%の利益を生活費として安定的に取り出せる」ことも同じではありません。株式市場には好不調があり、資産価格が大きく下落しているときにも生活費を取り崩さなければならない可能性があります。
【誤算その2】年齢とともに医療にかかる機会が増える
57歳の小松さんには、今後の健康面への備えも必要です。厚生労働省の「2023年患者調査」で年齢階級別の受療率を見ると、年齢が上がるにつれて、特に入院の受療率が高くなっています。
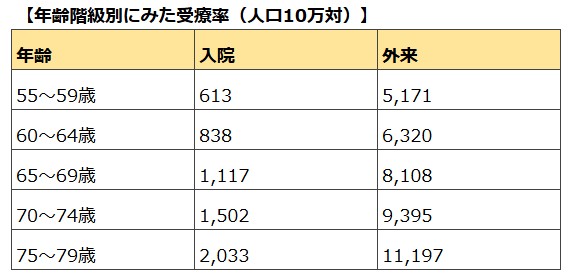
出展:厚生労働省「令和5年(2023)患者調査の概況」
受療率とは、ある調査日に医療機関を利用していた推計患者数を示したもので、病気になる確率を表すものではありません。しかし、このデータからは、年齢が上がるにつれて医療機関を利用する人の割合が高くなる傾向がうかがえます。
日本には公的医療保険や高額療養費制度があるため、病気になったからといって高額な医療費をすべて自己負担するわけではありません。しかし、通院の交通費や差額ベッド代など公的医療保険でカバーされない支出もあります。体調次第では、働いて収入を増やすことも難しくなります。
【誤算その3】「持ち家だから住居費ゼロ」ではない
持ち家には家賃がかからない一方、建物や設備は経年劣化します。特に築年数の古い建物は屋根や外壁、水回りなど複数箇所の修繕時期が重なる可能性もあるでしょう。
その場合、まとまった資金が必要になることもあります。FIREの資金計画では、日々の生活費とは別に、住宅修繕などの臨時支出を見込んでおく必要があるのです。