文部科学省によると、すべて公立+国立大学でも教育費は約857万円、私立大学に進めば1,000万円を超える計算になります。「子どもが生まれたら早めに教育費に備えよう」と思いながらも、何から始めればいいか迷っている方は多いのではないでしょうか。本記事では、ゆーき(ぴち家)氏の著書、『お金が増える家族はどっちを選ぶ!?800万の赤字を抱えていた旅行大好き夫婦が5000万貯めたゆる投資』(KADOKAWA)より一部を抜粋・再編集し、「こどもNISA」と「学資保険」の違いや、資金効率を最大化する教育資金の準備方法について解説します。
 (※写真はイメージです/PIXTA)
大学までの教育費は1,000万円超えも…「こどもNISA」と「学資保険」で異なる教育資金の考え方
【教育資金】A:こどもNISA B:学資保険 子どもの未来に賢く備えられるのはどっち!?
効率を重視する僕の答えは、AのこどもNISA。この答えは、家庭によって異なると思っています。
たとえば、お金を効率よく増やしたいならこどもNISA、確実に貯めたいなら学資保険。正解は家庭の状況によって違うんです。個人的には親のNISAで教育資金を準備するのもあり派です。
僕も子どもが生まれてから、教育費について考えるようになりました。いざ調べてみると、思っていたより大きな金額が必要だとわかってきます。まず知っておきたいのは、子どもの進路によって必要な金額が変わってくるということ。文部科学省の調査をもとに教育費の目安をまとめました(図表1・2)。
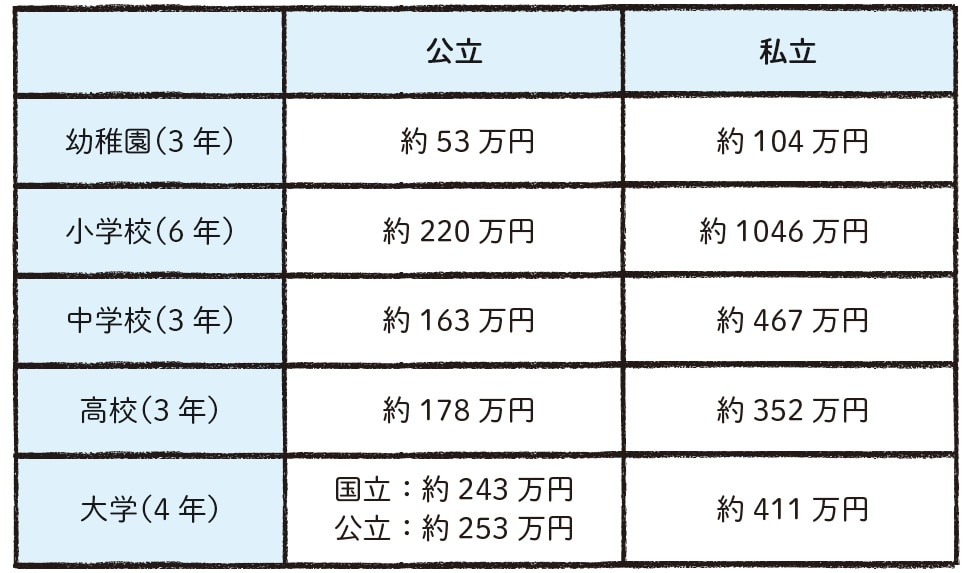
[図表1]幼稚園~大学の教育費 参考:文部科学省「令和5年度 子供の学習費調査」「(参考2)国公私立大学の授業料等の推移」
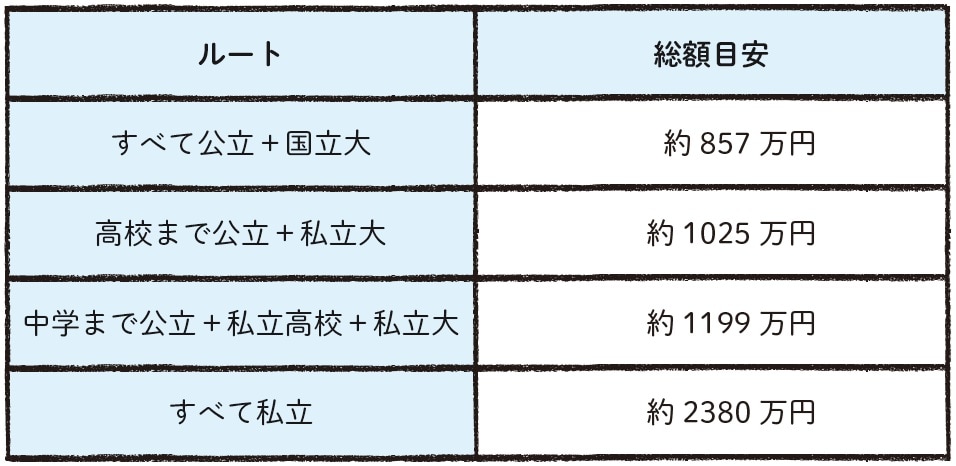
[図表2]ケース別 教育費の総額 ※無償化制度(高校無償化・高等教育の修学支援新制度など)を考慮しない場合の金額の目安
改めて数字で見ると、なかなかの金額ですよね。すべて公立+国立大学でも約857万円、高校まで公立でも私立大学に進むだけで約1025万円と、1000万円を超えます。
特に大きな支出が集中するのは大学進学のタイミング。表の数字は授業料と入学料のみなので、実際にはここからさらに費用がかかります。一人暮らしをするなら、引っ越し費用や家具・家電の購入費、毎月の生活費なども発生します。
「子どもが生まれたら早めに備えよう」と思いながら、気づけば小学校・中学校とあっという間に時間が経ってしまうのが教育費の難しいところ。だからこそ、早い段階で「子どもにどこまでしてあげたいか」をイメージしておくといいかもしれませんね。わが家では、大学進学や留学にかかる費用をざっくり調べて、そこから月いくら積み立てればいいかをシミュレーションしています。
教育費の目安がわかったら、次はどの方法で準備をしていくかを考えていきましょう。