 (※写真はイメージです/PIXTA)
資金効率で圧倒的有利…2027年開始の「こどもNISA」で準備するメリット
こどもNISAは、2027年1月から開始予定の0〜17歳向け非課税投資口座です。現在の一般的なNISAは18歳以上しか利用できませんが、こどもNISAはその対象年齢を未成年まで拡張したもの。年間60万円・総額600万円まで積立ができ、運用益がまるごと非課税になります。
一方、学資保険は毎月一定額を積み立て、入学・進学のタイミングで受け取る貯蓄型の保険です。万が一、親が亡くなった場合でも、以降の保険料の払い込みが免除され、予定通り保険金を受け取れる商品が多いのも特長です。
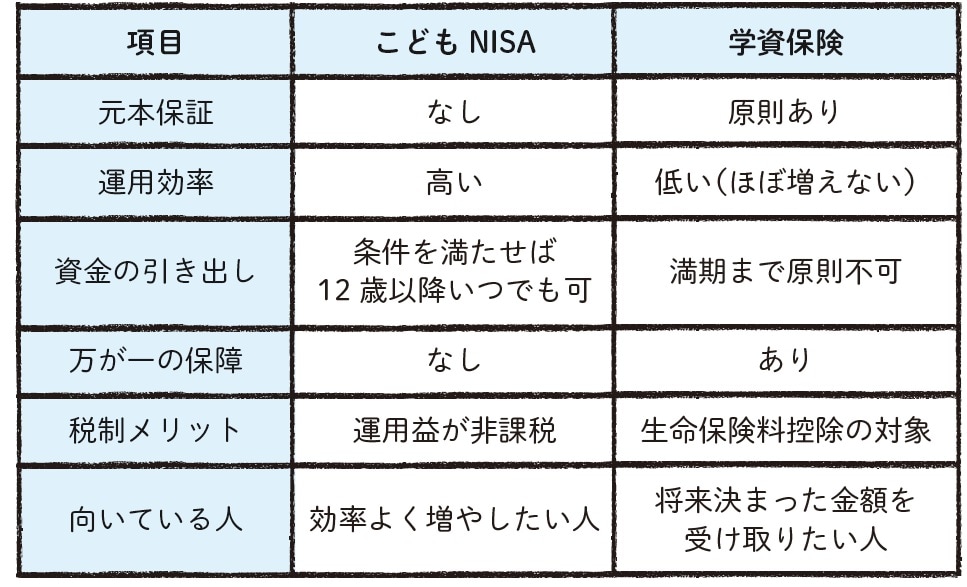
2つの大きな違いは資金効率・元本保証・引き出しやすさの3点です。
資金効率の面では、こどもNISAが圧倒的に有利です。こどもNISAで投資できる商品は、長期の積立・分散投資に適した投資信託です。インデックス型の商品が中心で、長期で運用するほど資産が育ちやすい仕組みです。
一方、学資保険は満期まで保有しても返戻率(へんれいりつ)が100〜110%程度にとどまることが多く、お金がほとんど増えないといわれています。代わりに、満期まで継続すれば元本が保証され、決まった金額が手元に入るのは学資保険のメリットです。
引き出しやすさについても、こどもNISAに軍配が上がります。こどもNISAは、12歳以降に一定条件を満たせば、現金化することが可能です。学資保険は満期が事前に決まっており、満期前に解約すると元本割れしてしまう可能性があるので、資金を自由に動かしにくい面があります。
どちらを選ぶべきかは、最終的に自分の性格や家計の状況によって変わると思っています。「値動きが不安」「このお金は何が何でも減らしたくない」という方には学資保険のほうが向いているかもしれません。ただ、長期で運用するほど資産が育ちやすいこどもNISAは、効率という面では圧倒的に有利。僕自身はこどもNISAが開始したら真っ先に使ってみようと思っています。
せっかくなので、こどもNISAでインデックス投資をした場合のシミュレーションを見てみましょう。
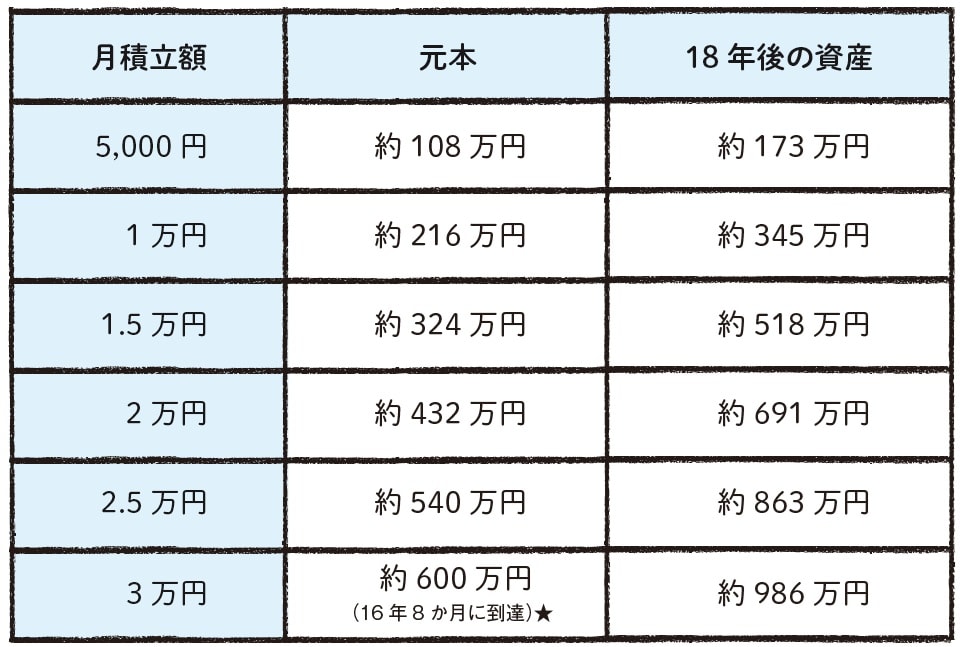
★18年目を待たずに非課税保有限度額(600万円)に到達するため、それ以降は新規積立をせず運用のみ継続
年利5%と想定した場合、月1万円を18年間積み立てると約345万円に育つ計算になります。児童手当(※)をそのままこどもNISAに回すだけでも、大学進学のタイミングにまとまった資産を準備できます。
※児童手当の支給額は第1子・第2子の場合、0~2歳は月1万5000円、3歳以降は月1万円(第3子以降は年齢を問わず月3万円)。