検索

社会保障の見直しを、資産設計のきっかけに
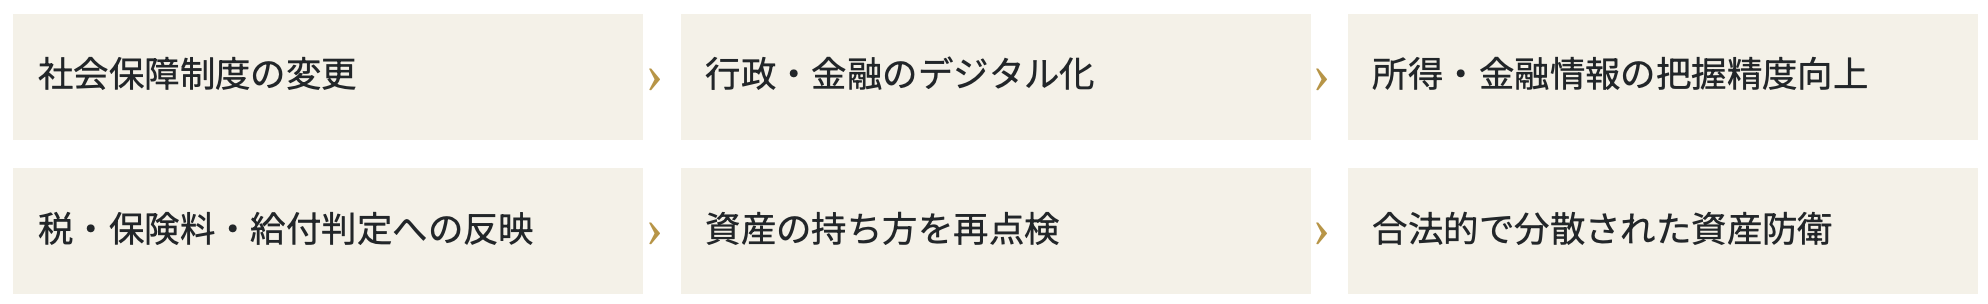
介護保険料を例に考えてみましょう。65歳以上の人が支払う保険料は、2024年度から国の標準所得段階が9段階から13段階へ細分化されました。高所得者の負担割合を引き上げる一方、低所得者の負担を軽くする見直しです。実際の保険料額や所得段階は、市区町村ごとに決まります。
厚生労働省は、2026年9月18日に開催予定の介護保険部会でも「第1号保険料の在り方」を議題に掲げています。ただし、9月16日時点で公表された開催案内から、今後の具体的な保険料水準や見直し内容まで決まったとはいえません。制度のニュースは、「決まったこと」と「検討されていること」を分けて読む必要があります。
一方、すでに法律が成立した動きもあります。2026年5月に成立した医療保険制度改正法には、後期高齢者医療制度の保険料や窓口負担の判定へ、金融所得を公平に反映するための見直しが盛り込まれました。
これまでは、上場株式の配当などについて、確定申告をするかどうかで保険料等への反映に差が生じる場合がありました。改正では、金融機関が提出する法定調書を活用し、この差をなくす仕組みを整えます。なお、非課税のNISAは対象外です。法律の成立と、実際に新しい仕組みが動き出す時期も区別しておきましょう。
ここで混同したくないのが、「金融所得」と「金融資産」です。配当や売却益などの所得を負担判定に反映することと、保有する資産の残高を判定に使うことは、別の話です。政府の改革工程には、医療・介護保険の負担に金融資産の保有状況をどう反映するかも検討事項として示されていますが、これをもって金融資産の保有額が一律に保険料や自己負担の判定に使われることが決まったわけではありません。
20代から40代の方にとって、高齢者向け制度は遠い話に感じられるかもしれません。それでも、資産形成は数十年にわたる取り組みです。将来の制度を断定することはできなくても、いまの仕組みがずっと続くと決めつけず、変化に対応できる持ち方を考える価値はあります。
税金と社会保険料も、それぞれ異なる制度です。投資の成果を考えるときは、表面上の利益だけでなく、自分に適用される税金や保険料、手数料を差し引いたあとに、いくら手元へ残るかを見ることが大切になります。ただし、影響は加入制度や所得の種類によって異なり、すべての投資家に同じ負担が生じるわけではありません。
デジタル化で変わること、変わらないこと
こうした話を聞くと、「マイナンバーで財産がすべて把握されるのでは」と心配になる方もいるでしょう。しかし、制度の実態はもう少し丁寧に見る必要があります。
マイナンバー制度は、個人情報を一つの場所へ集める仕組みではありません。年金の情報は年金を扱う機関、地方税の情報は自治体というように、それぞれが管理し、法令に基づいて必要な情報を連携させる設計です。
預貯金口座へのマイナンバー付番も任意であり、付番しただけで国や自治体に残高が自動的に伝わるわけではありません。「すべての財産が常時監視される」という理解は正確ではないのです。
一方で、税務情報や金融機関の報告を通じ、必要な情報を把握する仕組みは整えられています。海外口座も例外ではありません。CRSという国際的な共通報告基準に基づき、対象となる非居住者の金融口座情報は、税務当局間で自動的に交換されます。
暗号資産についても、CARFという情報交換の枠組みが整備されています。日本では2026年から対象取引を行う人などによる居住地国等の届出制度が始まり、2027年から情報交換を開始する予定です。
こうした変化を踏まえると、海外資産や暗号資産を単純に「情報が把握されない場所」と考えるのは適切ではありません。海外へ分散するなら、通貨や国、金融機関への集中を減らすことを目的にし、申告や報告の義務も確認する。これが長く続けられる資産管理でしょう。
自分の財産情報を必要以上に他人へ知らせないことと、申告すべき財産や所得を隠すことは違います。口座の安全対策や保管場所の管理は、プライバシーを守るために必要です。そのうえで、求められたときに取得経緯や取引内容を説明できる状態を整えておきたいものです。
金や不動産は「何を守るために持つか」で選ぶ
では、金融資産を実物資産へ移せば安心なのでしょうか。ここでも、資産ごとの役割を整理することが先です。
ここでいう「置き場所」は、保管する住所だけを指しません。何の資産で持つか、どの金融機関に預けるか、どの通貨で持つか、個人と法人のどちらが所有するかまで含む考え方です。持ち方の違いによって、引き受けるリスクも変わります。
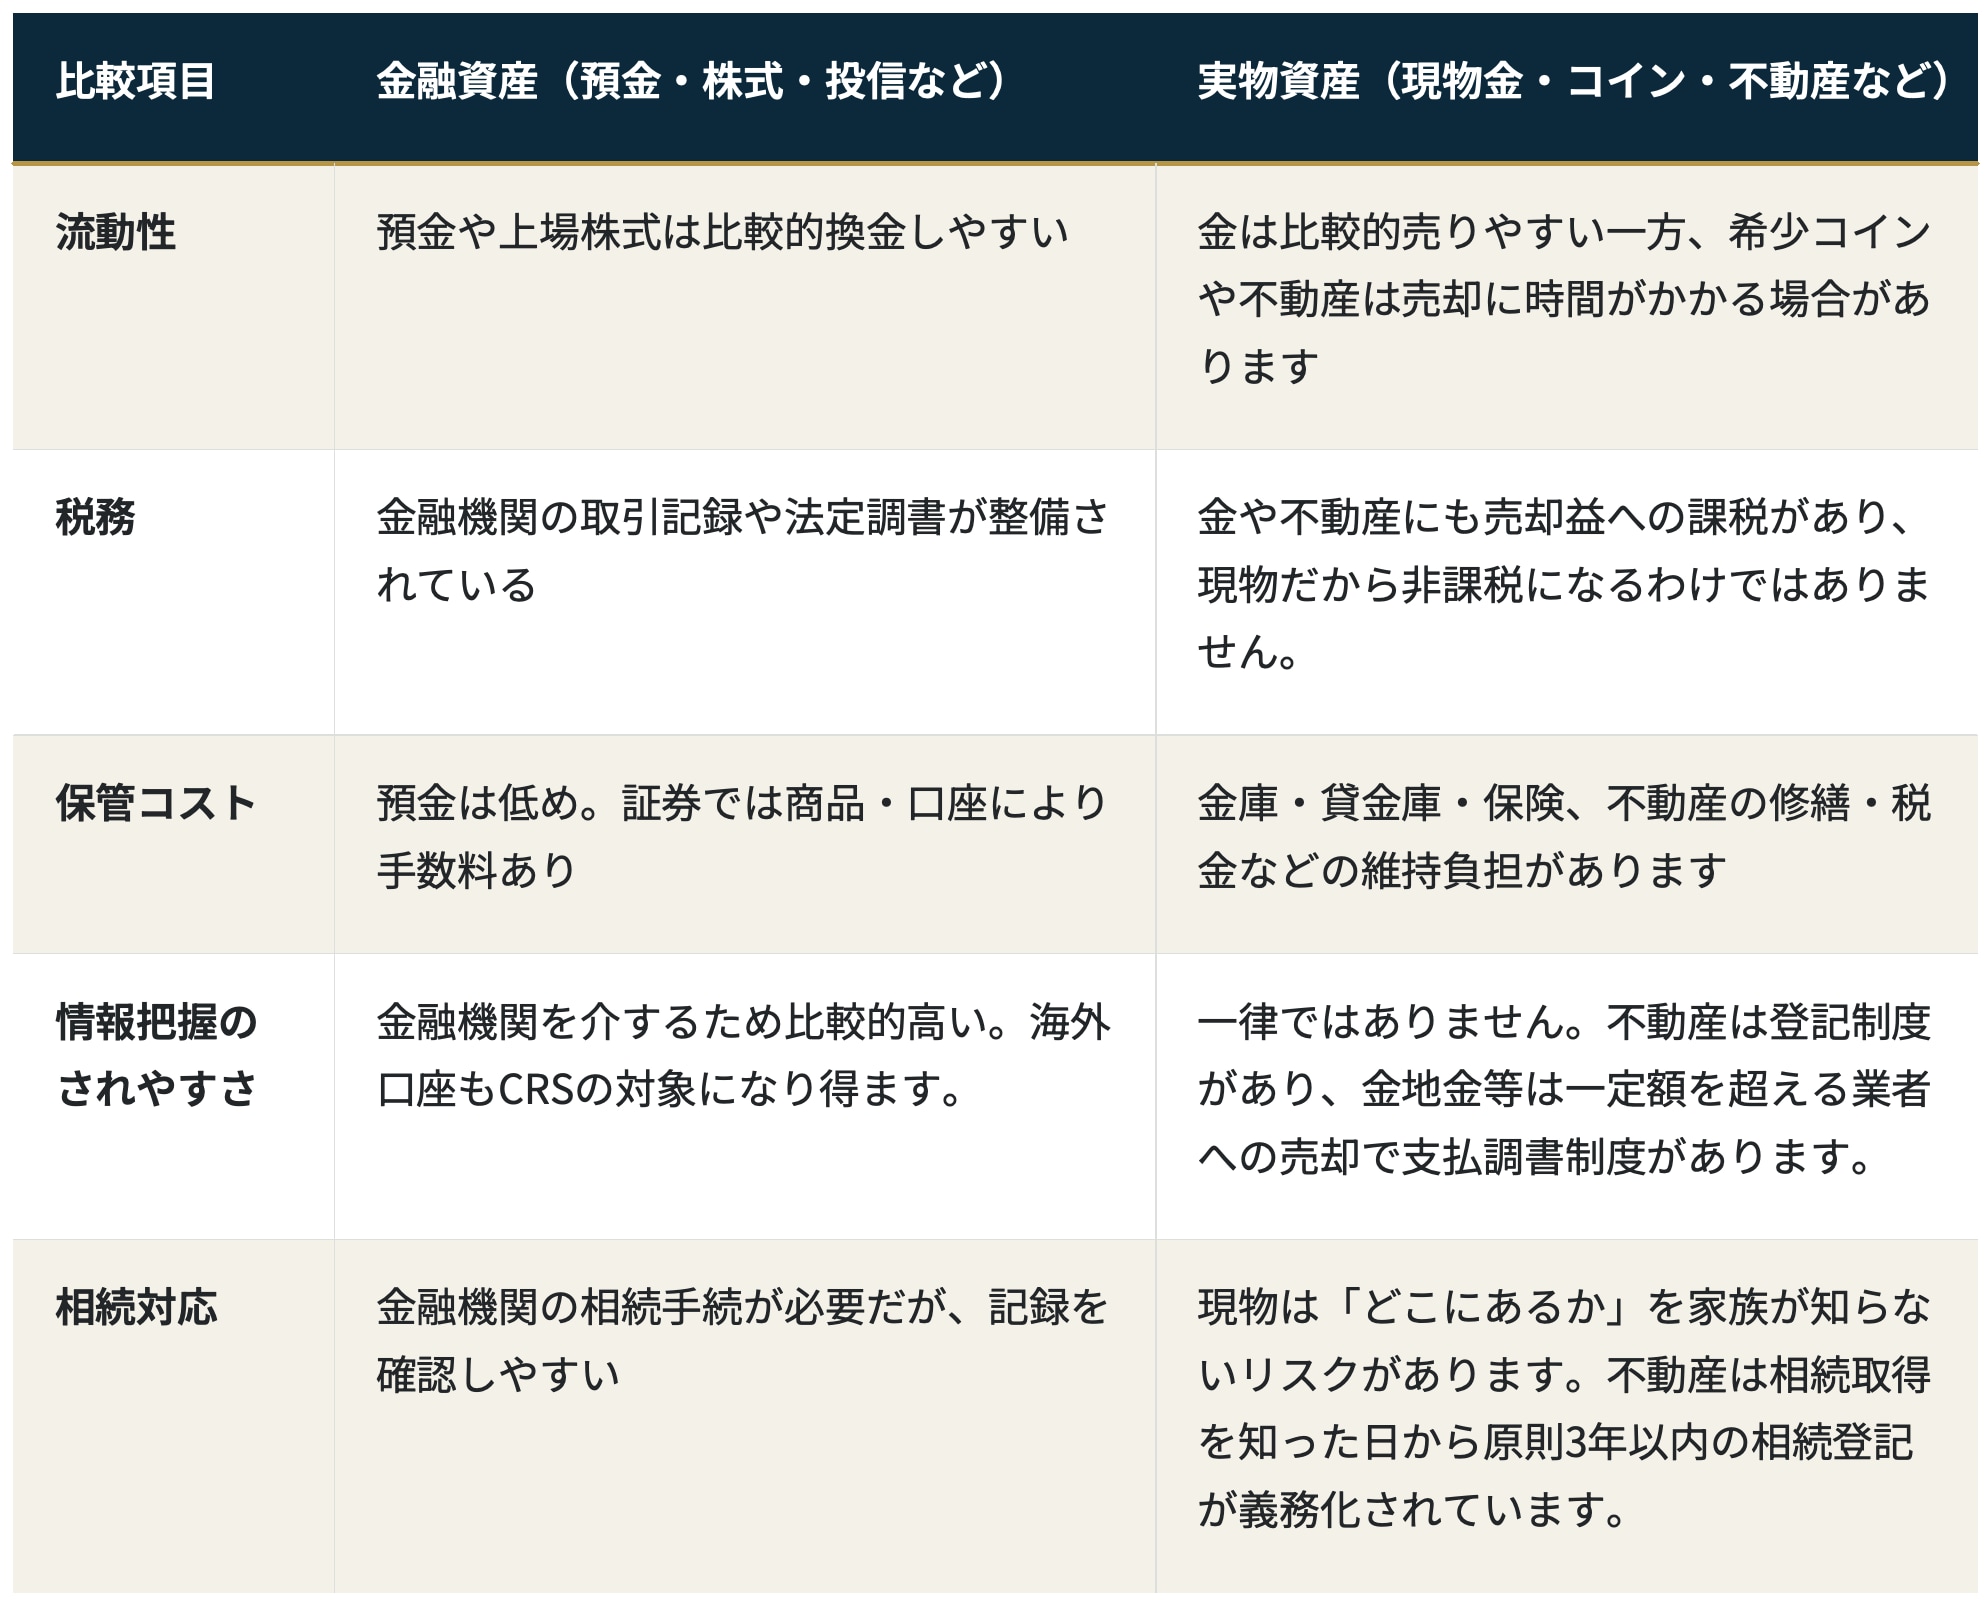
預金は生活費や納税資金に使いやすく、上場株式や投資信託は、商品による違いはあるものの、価格や残高を確認しやすい利点があります。金融機関の記録が残るため、相続の際に資産の存在を確認する手がかりにもなります。
現物の金には、銀行や証券会社の口座とは異なる形で価値を保有できる特徴があります。不動産には賃料収入を得る役割を持たせられますし、アンティークコインには希少性や収集需要に支えられる市場があります。それぞれを目的に応じて組み合わせれば、特定の資産や保有形態への集中を和らげられるでしょう。
ただし、実物資産に変えると、別の管理が必要になります。金やコインには盗難・紛失、真贋の確認、保管費用の問題があり、買値と売値の差も無視できません。不動産には空室や修繕の負担があり、売却にも時間がかかります。金は利息や配当を生まず、円で見た価格は金相場だけでなく為替にも左右されます。「実物」というだけで、元本が守られるわけではありません。
例えば、事業を営む人が手元資金の多くを不動産へ移したとします。帳簿上は十分な資産があっても、急な支払いに間に合わなければ、資金繰りを支えることはできません。家計でも同じで、近く使う教育費や生活費まで値動きのある資産に回すと、必要な時期に不利な価格で売ることになりかねません。
また、実物資産にも税務上のルールがあります。個人が金地金を売って得た所得は、原則として総合課税の譲渡所得です。保有期間が5年を超えるかどうかで計算方法が変わるため、購入日と取得価格の記録は欠かせません。継続的な営利目的の取引などでは、扱いが異なる場合もあります。
金地金等を扱う業者が買い取り、支払額が200万円を超える場合には、原則として業者から税務署へ支払調書が提出されます。この基準は、売却した人の納税義務がなくなる境界ではありません。調書の提出対象かどうかと、売却益の申告が必要かどうかは別に判断します。
大切なのは、「この資産は何から自分を守ってくれるのか」と問い直すことです。すぐ使えるお金を確保したいのか、円への偏りを減らしたいのか、保管形態を分けたいのか。目的が先にあれば、価格上昇の話や制度への不安だけで判断しにくくなります。
最初の一歩は、資産を動かすより一覧にすること
資産の持ち方を見直すといっても、すぐに売買する必要はありません。まずは預金、証券、不動産、金、コイン、海外資産などを一枚の一覧にまとめてみましょう。経営者なら、自社株や会社への貸付金も確認したいところです。
現在の価値だけでなく、取得日、取得価格、名義、保管先、関連する借入金、売却時の税務も記録します。金やコインは、領収書や鑑定書、重量・品位がわかる資料を保存しておくと、売却や相続の際に役立ちます。
一覧ができたら、「すぐ使うお金」「当面使わないお金」「次の世代へ残したい資産」に役割を分けます。生活費、事業の運転資金、納税資金を確保したうえで、長期保有できる部分の配分を考える。この順序なら、相場が下がったときに慌てて売る事態も避けやすくなります。
たとえば、数年以内に使う住宅購入資金と、20年後に備える老後資金では、価格が下落したときに回復を待てる時間が違います。同じ家計の中でも、お金を使う時期によって適した持ち方は変わるのです。資産の種類を選ぶ前に、いつ何に使うかを書き出してみてください。
次に点検したいのが、資産と保管先の偏りです。口座が複数あっても、中身が同じ国の株式や同じ通貨に集中していれば、値動きのリスクは十分に分散されていないかもしれません。反対に、細かく分けすぎて管理できなくなるのも困りものです。自分が把握し続けられる範囲で、組み合わせを調整しましょう。
経営者の場合は、個人と会社の資産を区別し、それぞれの名義と資金の移動を記録しておくことも大切です。
そして、家族への引き継ぎも忘れないでください。安全に保管した実物資産でも、存在や所在を誰も知らなければ、残された家族は手続きを始められません。財産の一覧と関係書類の保管先を整理し、必要なときに必要な人へ伝わる方法を決めておくことも、資産を守る行動です。
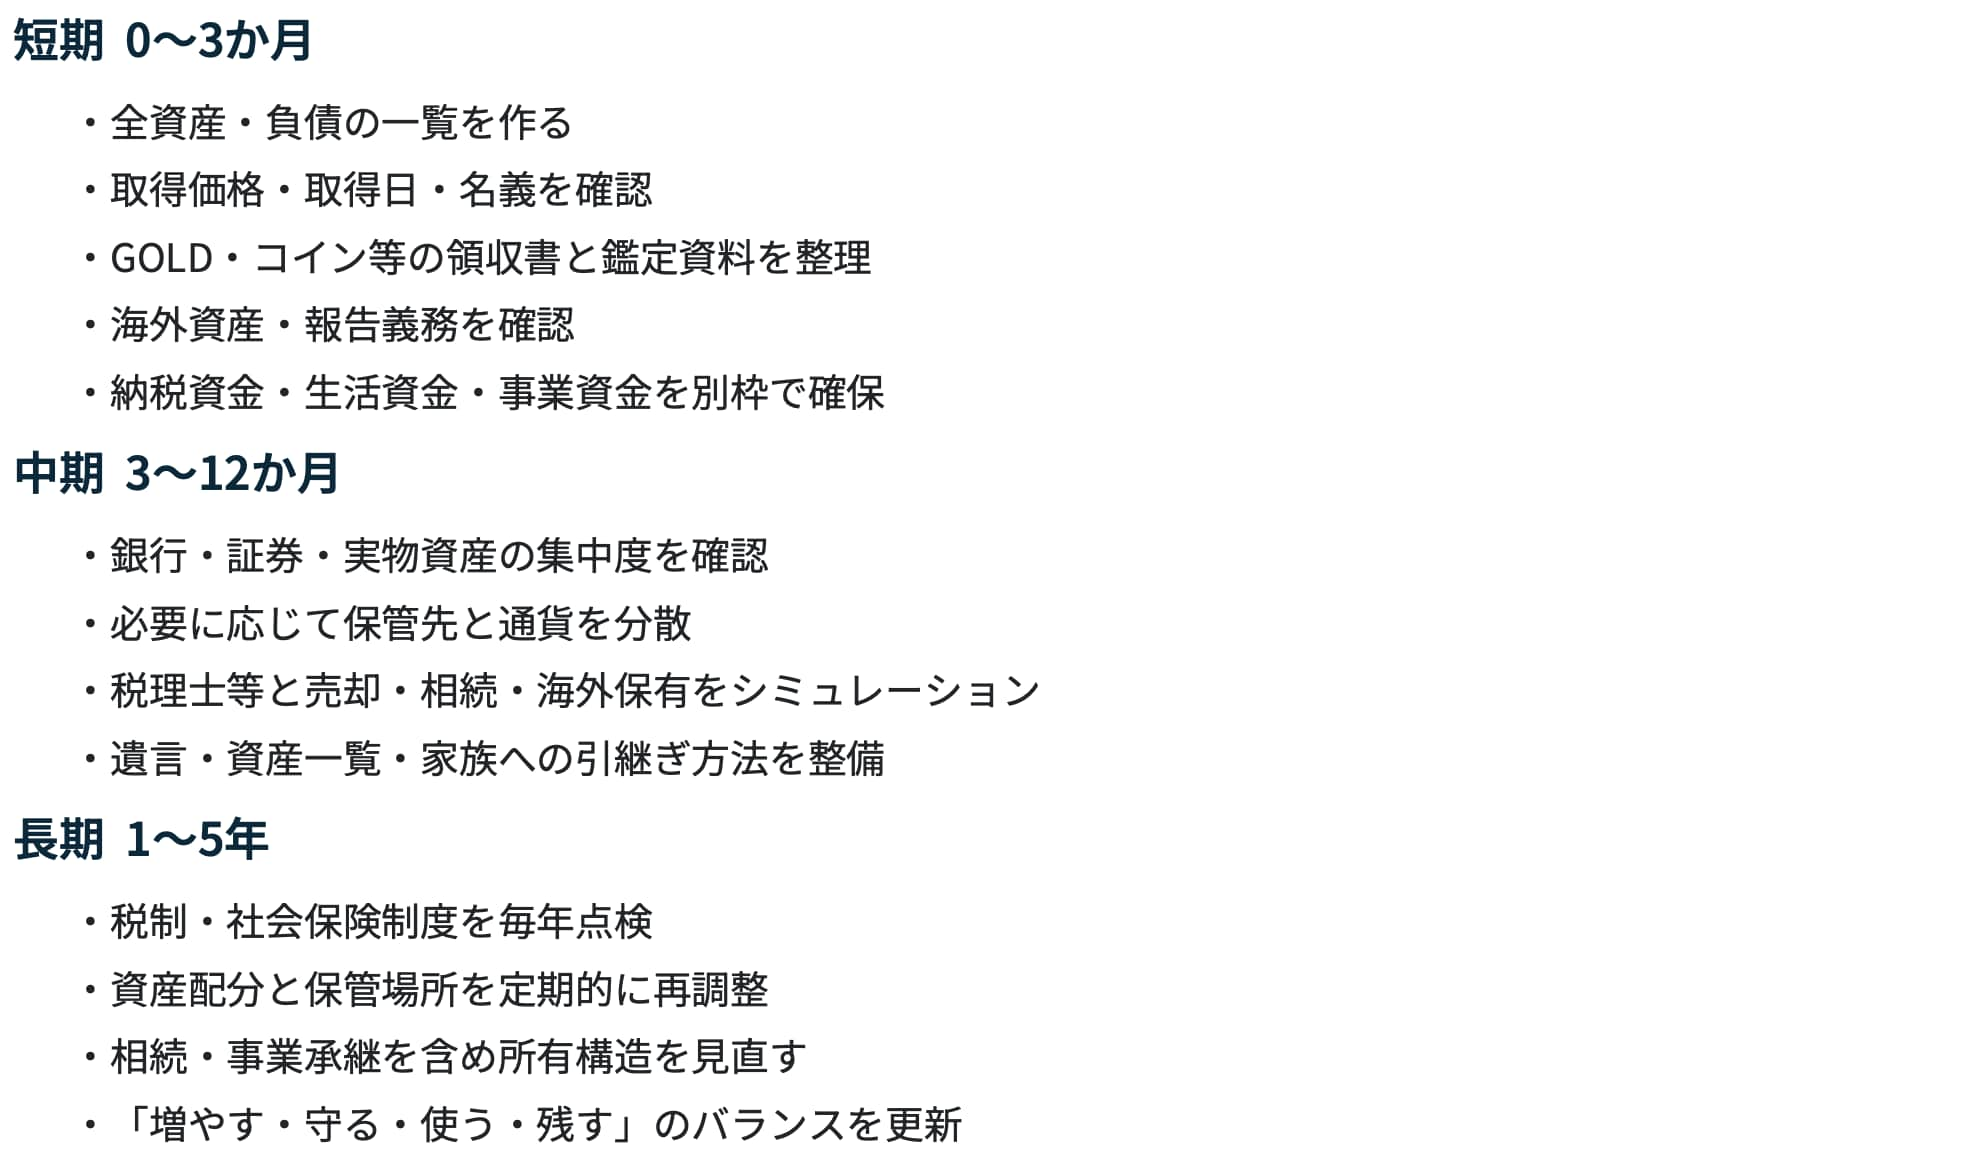
制度も、家族の状況も、事業の環境も変わります。年に一度は一覧を見直し、大きな売却や相続、海外保有に関わる判断では、税理士などと税負担や手続きを確認するとよいでしょう。
資産形成では「増やす力」に目が向きがちです。しかし、必要なときに使え、無理なく管理でき、家族へ引き継げてこそ、築いた財産を暮らしに生かせます。
納税すべきものは納税し、申告すべきものは正しく申告する。そのうえで、一つの資産や保管先に依存せず、自分の目的に合った持ち方を選ぶ。私は、その積み重ねが「品位品格ある資産防衛」につながると考えています。
小川 竜一
アールトラスト・インベスターズ株式会社 代表取締役