検索

金を「守る」「動かす」「つなぐ」の3つに分けて考える
「金はいくらになったら売ればいいのでしょうか」
これは私がとてもよくいただく質問。けれどもこれは「1グラムいくらになったら売るべきです」と一律に答えられる質問ではありません。なぜなら、金の売り時は、価格だけでは決まらないから。もっと言えば、何のために持つのかを決めずに買った金ほど、売る場面で迷いやすくなります。
2025年の世界の金需要は過去最高を記録し、2026年も金価格は大きく揺れています。こういう時期ほど「次に上がるか下がるか」より「自分はこの金を何のために持っているのか」を先に整理したほうが、ずっと失敗しにくくなります。
まずお伝えしたいのは『GOLDをひとつの箱に入れて考えない』ということ。私はGOLDを大きく三つに分けて考えると整理しやすいと思っています。
一つめは「守るGOLD」。これはインフレ、通貨価値の目減り、金融市場の混乱といった、生活や資産全体を揺るがす事態に備えるための金です。
二つめは「動かすGOLD」。これは資産配分の調整や、次の投資機会のために持っておく金です。
三つめは「つなぐGOLD」。こちらは家族や次の世代へ受け継いでいくための金です。
この三つを分けておかないと『守るために持っていた金』を相場の上下で慌てて売ったり、逆にいざ必要な場面で『動かすべき金』を抱え込みすぎたりします。同じ『金』でも、役割が違えば出口も変わります。
利益確定だけではない…金を売却してよい「3つのタイミング」
では、金を売ってよいのは、どんなときなのでしょうか。
私はまず金を保有した目的が達成されたときだと考えています。たとえば、退職後の生活資金として一部を現金化する、事業承継にともなう資金需要にあてる、お子さんの教育費や住宅取得の一部に使う。こういうケースでは、利益が出たから売るのではありません。本来の仕事を果たすために、金を現金へ戻すのです。
ここをはき違えると「もっと上がったかもしれない」と後悔しやすくなります。ですが、資産運用の目的は、チャートのてっぺんを当てることではありません。必要なときに必要な分だけ使えることのほうが、ずっと大切です。
次に資産全体のなかで金の比率が大きくなりすぎたときです。これは「利益確定」という言葉で片づけるより「リバランス」と考えたほうがしっくりきます。たとえば最初は総資産の一部として持っていた金が、価格上昇によって想定以上に大きな割合を占めるようになった。そんなときは一部を売って元の配分に戻すのが合理的です。
金はとても魅力的な資産ですが、だからといって一つの資産に偏りすぎると、せっかくの分散が崩れます。分散とは、単に多くの資産を持つことではなく、異なる値動きをする資産を組み合わせることだからです。ワールド・ゴールド・カウンシル(WGC)も、金は市場が荒れたときに株式などのリスク資産との相関がよりマイナス方向に働きやすいと説明していますが、それはあくまで「組み合わせて持つ」から生きる強みです。金だけで資産を固めることとは違います。
三つめは、金を持ち続けることよりも価値の高い使い道が生まれたときです。ここは経営者や富裕層の方にとってとても大切な視点だと思います。事業への再投資でより大きな成長が期待できる、家族にとって意味のある支出がある、長く先送りにしていた相続や資産整理を今進めたほうがよい。そうした場面では、金を売ることは「負け」ではありません。
資産の役割を、「守ること」から「活用すること」へ切り替えるだけです。資産は持ち続けることそのものが目的ではなく、人生や事業の選択肢を増やすためにあります。その役割を果たせるなら、売却は十分に前向きな判断です。
一時的な下落やメディアの報道で、金を手放してはいけない理由
一方で、売らないほうがよい場面もあります。
一つめは、一時的に価格が下がったからという理由だけで手放すときです。金は2026年も値動きが大きく、第1四半期だけ見ても非常に広い値幅で推移しました。7月末時点でも1トロイオンス4,000ドル前後で動いており、短期の上下は珍しいことではありません。
そもそも守るために持っていた金まで、短期の調整で手放してしまうと、その資産に与えていた役割が消えてしまいます。相場の揺れは不快ですが、守るGOLDは、価格が揺れないから持つのではありません。経済や通貨が揺れる時代に備えて持つものです。
二つめは、メディアが「金バブル」と報じたから売るというケースです。見出しは強い言葉で書かれますし、金が上がれば「まだ上がる」、下がれば「終わった」と言われがちです。でも、見出しに合わせて売買していると判断軸が自分の外側に移ってしまいます。2025年には金需要が過去最高となり、価格も何度も過去最高値を更新しました。そうした数字だけを見れば熱狂しているようにも見えます。
けれども、需要にはETF、中央銀行、インゴットやコインなど複数の層があり、金は単純な流行商品とは違います。大事なのは「ニュースの勢い」ではなく、自分の総資産のなかでこの金がどの仕事をしているかを見ることです。
三つめは、含み益を確定したいという気持ちだけで売ることです。特に経営者の方は、数字を確定させることを重視する傾向があるため、含み益を見ると「一度締めておこう」と考える方も少なくありません。もちろん、それ自体が悪いわけではありません。
ただ、守るGOLDまで全部そこに巻き込んでしまうと、本来の資産設計が崩れてしまいます。火災保険を「今年は火事がなかったからもう解約しよう」とは考えませんよね。金も同じで、守るための資産は、利益が出たから売るのではなく、役割が終わったら使うと考えたほうが、ずっと整合的です。
経営者が注意したい「事業のお金」と「守るお金」の切り離し
ここで、経営者の方にはもう一段踏み込んで考えていただきたいことがあります。
それは、事業のお金と守るお金を混ぜないということです。多くの経営者は、毎月の収入、自社株の価値、退職金、個人保証、事業用不動産など、思っている以上に自社や景気と同じ方向のリスクを抱えています。もし個人資産まで、成長株や自社と似た値動きの資産に寄せてしまうと、本業が苦しいときに個人資産も一緒に傷みやすくなります。
分散の本質は、単に資産を増やすことではなく、同時に同じ傷み方をしないようにすることです。その意味で金は、自社の業績や景気とは異なる値動きを期待しやすい資産のひとつです。
ただし、給与、納税資金、仕入れ資金、運転資金まで金に替える話ではありません。事業を回すお金、成長に使うお金、守るお金は、きちんと分けておく。そのうえで、守るお金の一部として金を置く。この順番が大切です。
目的に合わせた金商品の選び方
では、実際にどんな商品をどの箱に入れるのが考えやすいのでしょうか。
まず動かすGOLDには、米国ETFが使いやすいと思います。GLDは金地金価格への連動を目指す最大級の金ETFで、運用資産は約1,304億ドル、経費率は0.40%です。IAUはスポンサー・フィー0.25%。より低コストを狙うなら、GLDMは0.10%、IAUMは0.09%です。
どれも現物金価格への連動を目指す商品ですが、規模や設定年、コストに違いがあります。売買のしやすさや取引量の多さを重視するならGLDやIAU、長く保有するコストを抑えたいならGLDMやIAUM、という見方はしやすいでしょう。富裕層が「全部売る・全部持つ」で考えないのは、こうした商品性の違いを使い分けやすいからでもあります。
そして、NISAは『動かすGOLD』の器として相性がいい制度です。NISAでは、対象商品の売却益や配当・分配金が非課税となり、年間360万円、生涯1,800万円まで投資できます。ただし、GLDなどの海外ETFは成長投資枠の対象となるため、年間240万円、最大1,200万円までです。
NISA成長投資枠の対象商品は証券会社によって異なる場合があるため、利用する際は各社の対象商品を確認しておく必要があります。また、売却した商品の取得価額分は、翌年以降、非課税保有限度額として再利用できます。つまり、長く持つだけでなく、必要に応じて配分を見直す設計にも使えるのです。
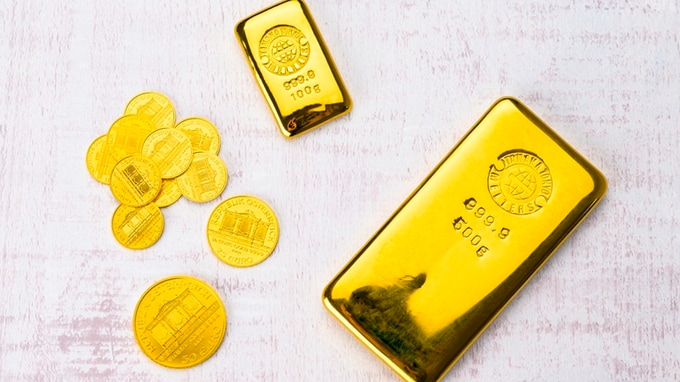
一方で、つなぐGOLDには現物、特に信頼性の高い地金型金貨が向いています。ブリタニア地金型金貨は999.9の純金で、2026年版は4つのセキュリティ機能が施されています。長く残す金は、毎日の値動きより「本物であること」「家族が保有状況を把握できること」「将来の換金方法が明確であること」が大切です。
ここで忘れてはいけないのが、現物は買うときよりも売るときの手続きが差を生むという点です。
国内購入の金地金・金貨でも、購入時の証憑がなければ売却を断ると明記している事業者があります。また、金地金は重量によって買取手数料がかかる場合もあります。さらに、金地金の売却益は原則として譲渡所得となり、5年を超えて保有した場合は、一定の控除後の金額の2分の1が課税対象となります。
だから、現物を持つなら「どこに保管するか」だけでなく、「何を残し、誰が売るのか」まで決めておくことが大切です。
金は「人生と事業を支える資産」として考える
結局のところ、富裕層は「金を売るか、売らないか」という二択で考えていません。「守るGOLD」「動かすGOLD」「つなぐGOLD」をあらかじめ分け、その役割に応じて、売る部分と残す部分を決めているのです。
相場観で全部を動かすのではなく、リバランスに使う部分、現金化に備える部分、家族に残す部分を分けておく。そうすると「いくらになったら売るか」という問いは少し形を変えます。
本当に大切なのは、「この金は、何を守るために持ち、どんなときに使うのか」という問いだからです。そこが決まっていれば、金は単なる値上がり期待の商品ではなく、人生と事業を支える資産になるのです。
小川 竜一
アールトラスト・インベスターズ株式会社 代表取締役