
「年金を早く受け取りたい」――そう考えて、深く考えずに繰上げ請求をしてしまう方は少なくありません。しかし繰上げは、自分の年金額が減るだけでは終わらないことがあります。ある夫婦の相談では、夫が62歳で繰上げ請求をしただけで、65歳の妻が受け取るはずだった加給年金127万円あまりが消えてしまいました。年金相談の現場を数多く見てきた特定社会保険労務士のゆかねぇ先生が、実例をもとに解説します。
 (※写真はイメージです/PIXTA)
「62歳になったし、キリがいいから」夫が繰上げ請求を決めた日
佐藤浩一さん(仮名・62歳会社員)は、昭和39年4月10日生まれです。長年勤めた会社で厚生年金に加入し続け、その加入期間は490月(40年10か月)に及びます。令和8年4月、「62歳になったし、キリがいいから」と、繰上げ請求の相談に筆者のもとを訪れました。
繰上げ請求とは、自身の年金を、本来受け取れる年齢(原則65歳)から、最大60歳まで前倒しして受け取れる制度です。
ただし早くもらう分、年金額は一生涯減額されたままになります。減額率は1か月あたり1000分の4。佐藤さんの場合、65歳から本来の額で受け取ると、老齢厚生年金120万円・老齢基礎年金80万円の合計200万円になるはずでしたが、3年繰り上げると老齢厚生年金が172,800円、老齢基礎年金が115,200円それぞれ減り、合計1,712,000円に。年間およそ30万円の減額です。
浩一さんご自身の受給イメージを図にすると、以下のとおりです。65歳で本来どおり受け取った場合と、62歳0ヶ月で繰上げ請求した場合とを比較しています。
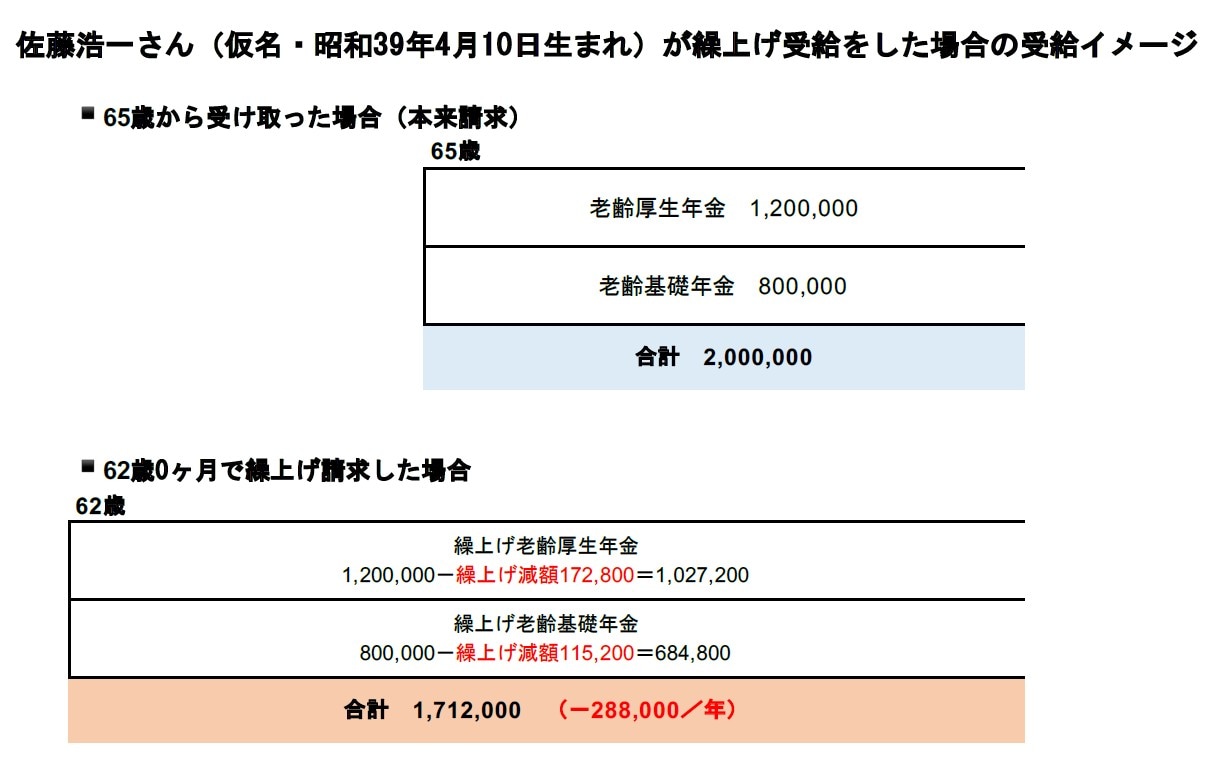
【図1】 佐藤浩一さんが繰上げ受給をした場合の受給イメージ
「うわっ、そんなに減るんですね」
試算を見た佐藤さんは一瞬たじろぎましたが、それでも「62という区切りのいい年齢で始めたい」というお気持ちは変わりませんでした。
ここまでなら、よくある繰上げ請求の相談です。しかし、佐藤さんのケースにはもう一つ、ご本人もまったく想定していなかった落とし穴が潜んでいました。妻の久美子さん(仮名・65歳、昭和36年3月10日生まれ、厚生年金加入期間25年)が受け取るはずだった加給年金が、夫の繰上げによって消えてしまうという問題です。









