
 (※写真はイメージです/PIXTA)
「夫は加入期間20年超なのに」なぜ妻に加給年金がつくのか?制度の盲点と専門的見解
加給年金とは、老齢厚生年金に上乗せされる「家族手当」のような制度です。受け取るには、加給年金がつく本人と配偶者それぞれが要件を満たす必要があります。
【本人(今回の事例では妻)の要件】
・厚生年金に20年(240月)以上加入していること
・65歳以上であること
【配偶者(今回の事例では夫)の要件】
・厚生年金の加入期間20年(240月)未満であること
・65歳未満であること
・生計を維持されていること
今回のケースでは、久美子さんの厚生年金加入期間は300月(25年)。本人要件である「20年以上」をしっかり満たしているからこそ、久美子さんの老齢厚生年金には加給年金がつく仕組みになっていました。
ここで多くの方が誤解するポイントがあります。
浩一さんの厚生年金加入期間は490月(40年10月)。20年を優に超えているため、「配偶者である夫の加入期間が長いのだから、年上の妻に加給年金はつかないはず」と思われがちです。
しかし加給年金の可否を決めるのは、あくまで「加給年金がつく側」である妻(久美子さん)の加入期間と、配偶者である夫(浩一さん)の受給権の有無です。夫の加入期間の長さそのものは、要件の判定に直接関係しません。
浩一さんは490月とすでに20年を大きく超えていましたが、老齢年金の受給権がまだ発生していなかったため、本来であれば久美子さんが65歳になったあとも3年間、久美子さんの老齢厚生年金に加給年金(年額423,700円)がつくはずでした。制度上、「受給権が発生していない」限り、加入期間が20年を超えていても関係ないのです。
ところが繰上げ請求をすると、その瞬間に浩一さんの受給権が発生し、490月という加入期間が「認識」されます。結果、加給年金の要件から外れ、本来もらえるはずだった3年分、1,271,100円が消えてしまうのです。
「請求のタイミング」が受給権発生のタイミングを左右し、それがそのまま配偶者の年金の有無に直結する——これが今回のケースの最大の盲点でした。
実際に、夫婦それぞれの受給イメージを図で比較してみましょう。まずは繰上げをせず、本来どおり65歳から受給した場合です。久美子さんの老齢厚生年金には、65歳から3年間(久美子さんが65歳になってから浩一さんが65歳になるまでの間)加給年金423,700円が上乗せされています。
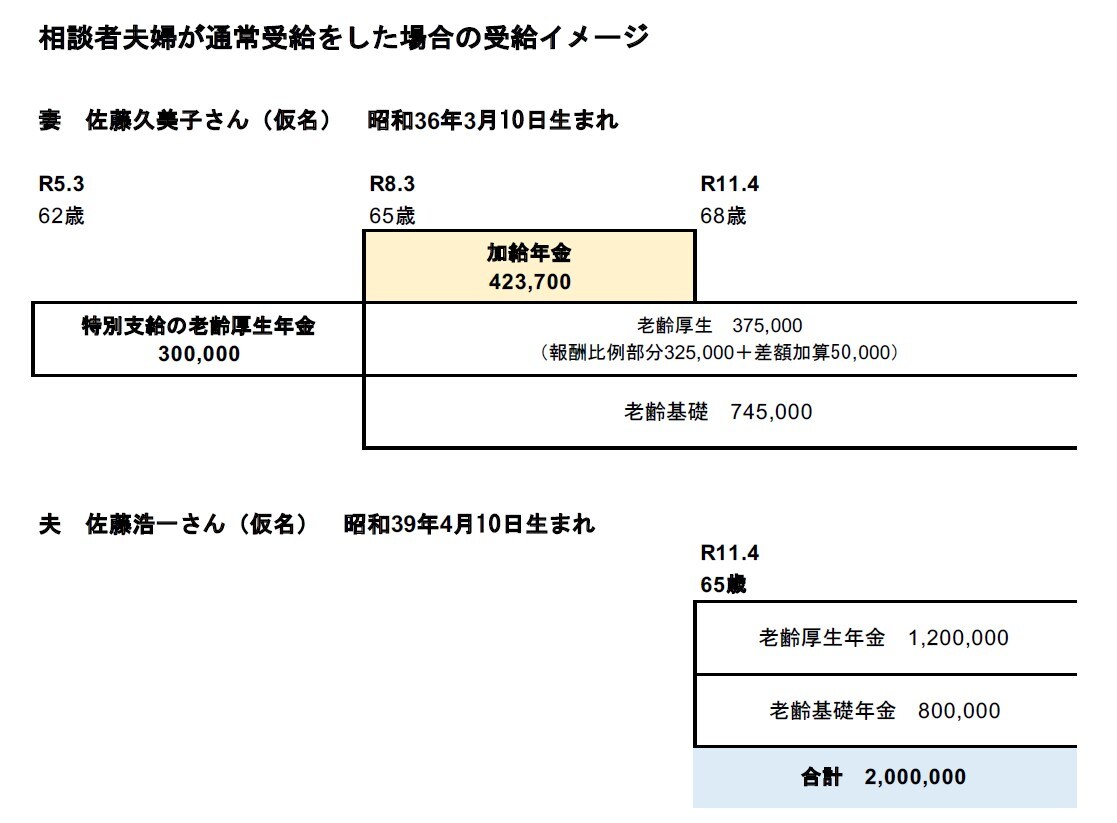
一方、浩一さんが62歳0か月で繰上げ請求をした場合の受給イメージは、下図のとおりです。浩一さんの受給権がこの時点で発生するため、本来3年間続くはずだった久美子さんの加給年金が、この時点から支給停止となり、423,700円×3年分=1,271,100円が失われます。










