 (※写真はイメージです/PIXTA)
リースバックで「自宅」が「投資用不動産」に変わる
リースバックとは、自宅を不動産会社や投資家などに売却し、同時に賃貸借契約を結んで、そのまま住み続ける仕組みです。売却代金を受け取った後は、買主に家賃を支払います。引っ越す必要はありませんが、住宅の所有権は買主に移ります。それまでの所有者は、借主になるのです。
ここで重要なのは、リースバックによって、それまでの自宅が、買主にとって家賃収入を得るための投資用不動産に変わるということです。
通常の中古住宅なら、自分で住みたい人も購入します。立地や広さ、築年数、周辺の成約価格などを参考に売買価格が決まります。しかし、リースバックでは売主がそのまま住み続けるため、買主は自由に居住できません。買主は主に投資家となり、家賃収入、利回り、将来の修繕費、退去後の売却可能性などを基準に購入価格を判断します。
私は30歳から不動産投資を始め、これまで100室以上の不動産を所有してきました。リースバックについても、実際に買主側として取引した経験があります。
なぜ通常の売却より安くなるのか?
リースバックでは、通常の不動産売却より売却価格が安くなる傾向があります。
その理由は、投資用不動産の「オーナーチェンジ売買」と比較すると分かりやすいでしょう。
不動産投資でも、入居者がいるオーナーチェンジ物件は、空室物件より割安になるケースがあります。空室なら自分で住みたい人も購入できますが、入居者がいる物件は主に投資家が買主となり、家賃収入を基準に価格が決まりやすくなります。さらに、入居者がいるため、室内の状態を十分に確認できないまま購入することもあります。
リースバックも同様です。売主がそのまま入居者になるため、内装や設備の劣化状況を把握しにくいのです。通常の経年劣化だけでなく、悪意のある売主が室内や設備を故意に傷めている可能性も否定できません。
将来退去したときに、想定外の修繕費が発生するリスクがあります。買主はこうしたリスクも購入価格に織り込む必要があります。こうした出口のリスクも、購入価格に影響します。
売主側の事情として、売却を急ぐケースもあります。
例えば、住宅ローンの返済が困難になり、金融機関と任意売却の交渉をしている場合などです。売却代金だけでは住宅ローンを完済できないとき、金融機関が抵当権の抹消に応じる条件として売却期限などを設定することがあります。
残った債務については返済方法を協議することになり、場合によっては債務の一部免除、いわゆる債権放棄が行われることもあります。期限までに売却する必要があれば、通常の売却のように時間をかけて高値を狙うことは難しくなります。
そして、もう一つ大きいのが家賃です。
売主が「できるだけ安い家賃で住み続けたい」と希望する場合、買主はその家賃収入を前提に購入価格を計算します。例えば、買主が表面利回り8%を目安にする場合です。
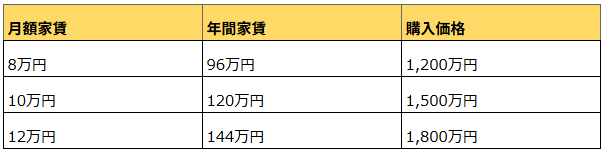
※利回り8%と仮定した単純計算。実際の価格は物件や契約条件によって異なります。
月額家賃が8万円なら、購入価格は1,200万円。12万円なら1,800万円です。
安い家賃で住み続けたいなら、売却価格も安くなる。
売主にとっては家賃が安いことに価値があり、買主にとっては家賃収入と将来のリスクに見合う価格で購入する必要があります。
リースバックの売却価格が安いこと自体が、直ちに不当な取引というわけではありません。大切なのは、通常売却した場合の価格と比較し、安く売ることに見合うメリットがあるかどうかです。
竹下 昌成
竹下FP事務所 代表
日本FP協会認定CFP・TAC講師