親の葬儀を「家族葬」で安く済ませようとした結果、想定外の追加費用や香典辞退によって多額の持ち出しが発生し、遺族が苦しむケースが増えています。口座凍結で親の預金が引き出せない焦りから、内容をよく確認せずに契約してしまうトラブルも少なくありません。本記事では、母の葬儀で喪主を務めた59歳長男の事例をもとに、元介護施設職員のFP・武田拓也氏が家族葬の注意点を解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。

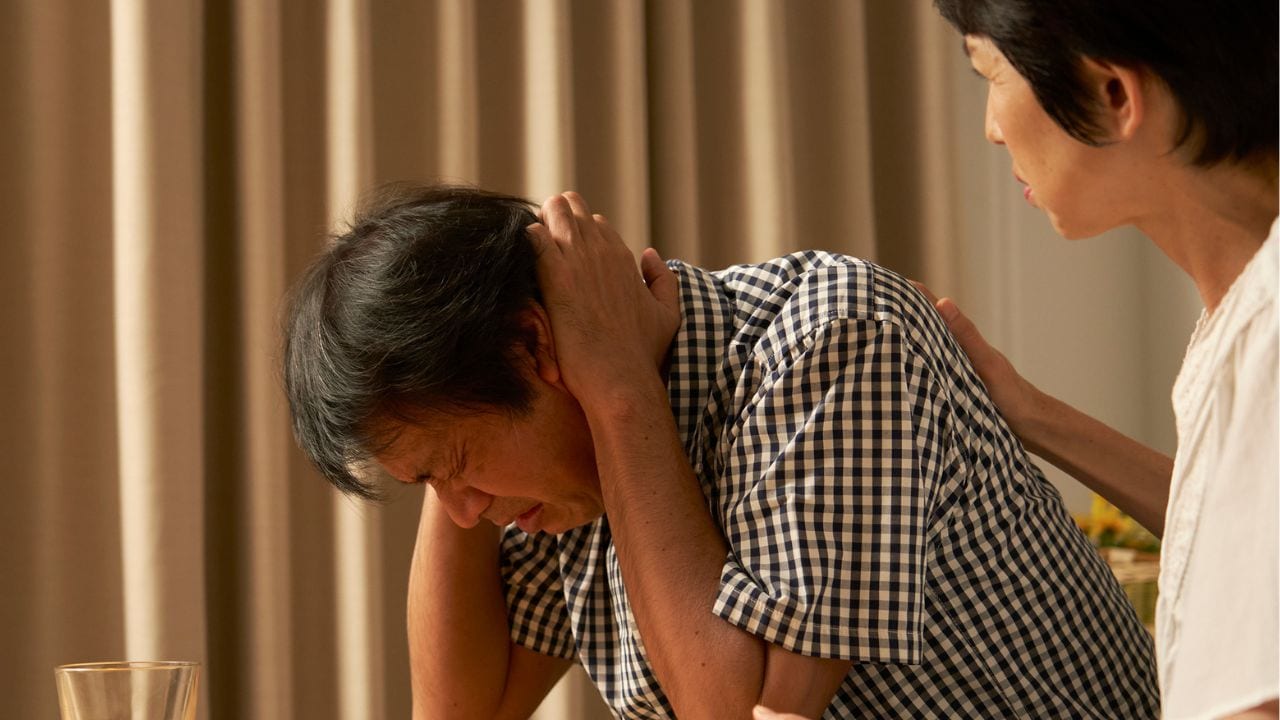
(※写真はイメージです/PIXTA)
家族葬なんてしなければよかった…「香典ゼロ・持ち出し200万円」に泣く月収48万円・59歳長男の後悔【FPが解説】
【FPの助言】「家族葬」を検討する際に知っておきたい3つのポイント
1. 葬儀費用は「相続財産から支払う」
口座が凍結されても、金融機関への相談や仮払い制度で賄える場合があり、立て替えた費用は遺産分割の際に相続人全員と精算できます。
2. 見積もりはプラン料金で比べない
安置料・火葬場使用料・お布施・会食費まで含めた「総額」で確認しましょう。
3. 香典を当てにした計画は危険
香典を辞退するなら葬式関連の費用総額で家計が耐えられるか必ず計算します。また故人の預金、自分の貯金、家族間の負担分担など「誰のお金で払うのか」を決めてから契約することが重要です。
自治体や会社の給付活用も視野に
故人が国民健康保険や後期高齢者医療制度に加入していた場合、葬祭を行った喪主は自治体から「葬祭費」(3万〜7万円ほど)を受け取れます。
また、勤務先に慶弔見舞金の制度があれば、そちらも確認しましょう。申請期限は葬儀の翌日から2年が多いですが、知らないまま受け取れない世帯が少なくありません。
「安い葬儀」はプラン料金だけでなく、「葬儀+その後の法要+香典収入の有無」まで含めた総額で初めて判断できます。悲しみのただ中での契約は、どうしても判断が甘くなるもの。
だからこそ、元気なうちに家族と「葬儀の形・資金・誰が費用を精算するのか」を話しておくことが大切です。
武田 拓也
元介護施設職員/AFP
【注目のセミナー情報】
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌