親の葬儀を「家族葬」で安く済ませようとした結果、想定外の追加費用や香典辞退によって多額の持ち出しが発生し、遺族が苦しむケースが増えています。口座凍結で親の預金が引き出せない焦りから、内容をよく確認せずに契約してしまうトラブルも少なくありません。本記事では、母の葬儀で喪主を務めた59歳長男の事例をもとに、元介護施設職員のFP・武田拓也氏が家族葬の注意点を解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。

(※写真はイメージです/PIXTA)
家族葬なんてしなければよかった…「香典ゼロ・持ち出し200万円」に泣く月収48万円・59歳長男の後悔【FPが解説】
経済的なダメージを決定的にした「香典辞退」
経済的なダメージを決定的にしたのが香典の辞退です。案内状に「香典・供花は固く辞退いたします」と記したため、香典収入はほぼゼロ。
親戚からは「香典くらい受け取れ」と気を遣われましたが、案内状に辞退すると記載した手前、今さら受け取ることはできなかったと言います。
もし親族・知人約60人が参列する一般葬であれば、香典は1件平均1万円前後、総額で50万〜70万円ほどになります。葬儀費用85万円の大半を香典で賄えた可能性がありました。
さらにトモキさんを苦しめたのは、葬儀後の出費の連続です。
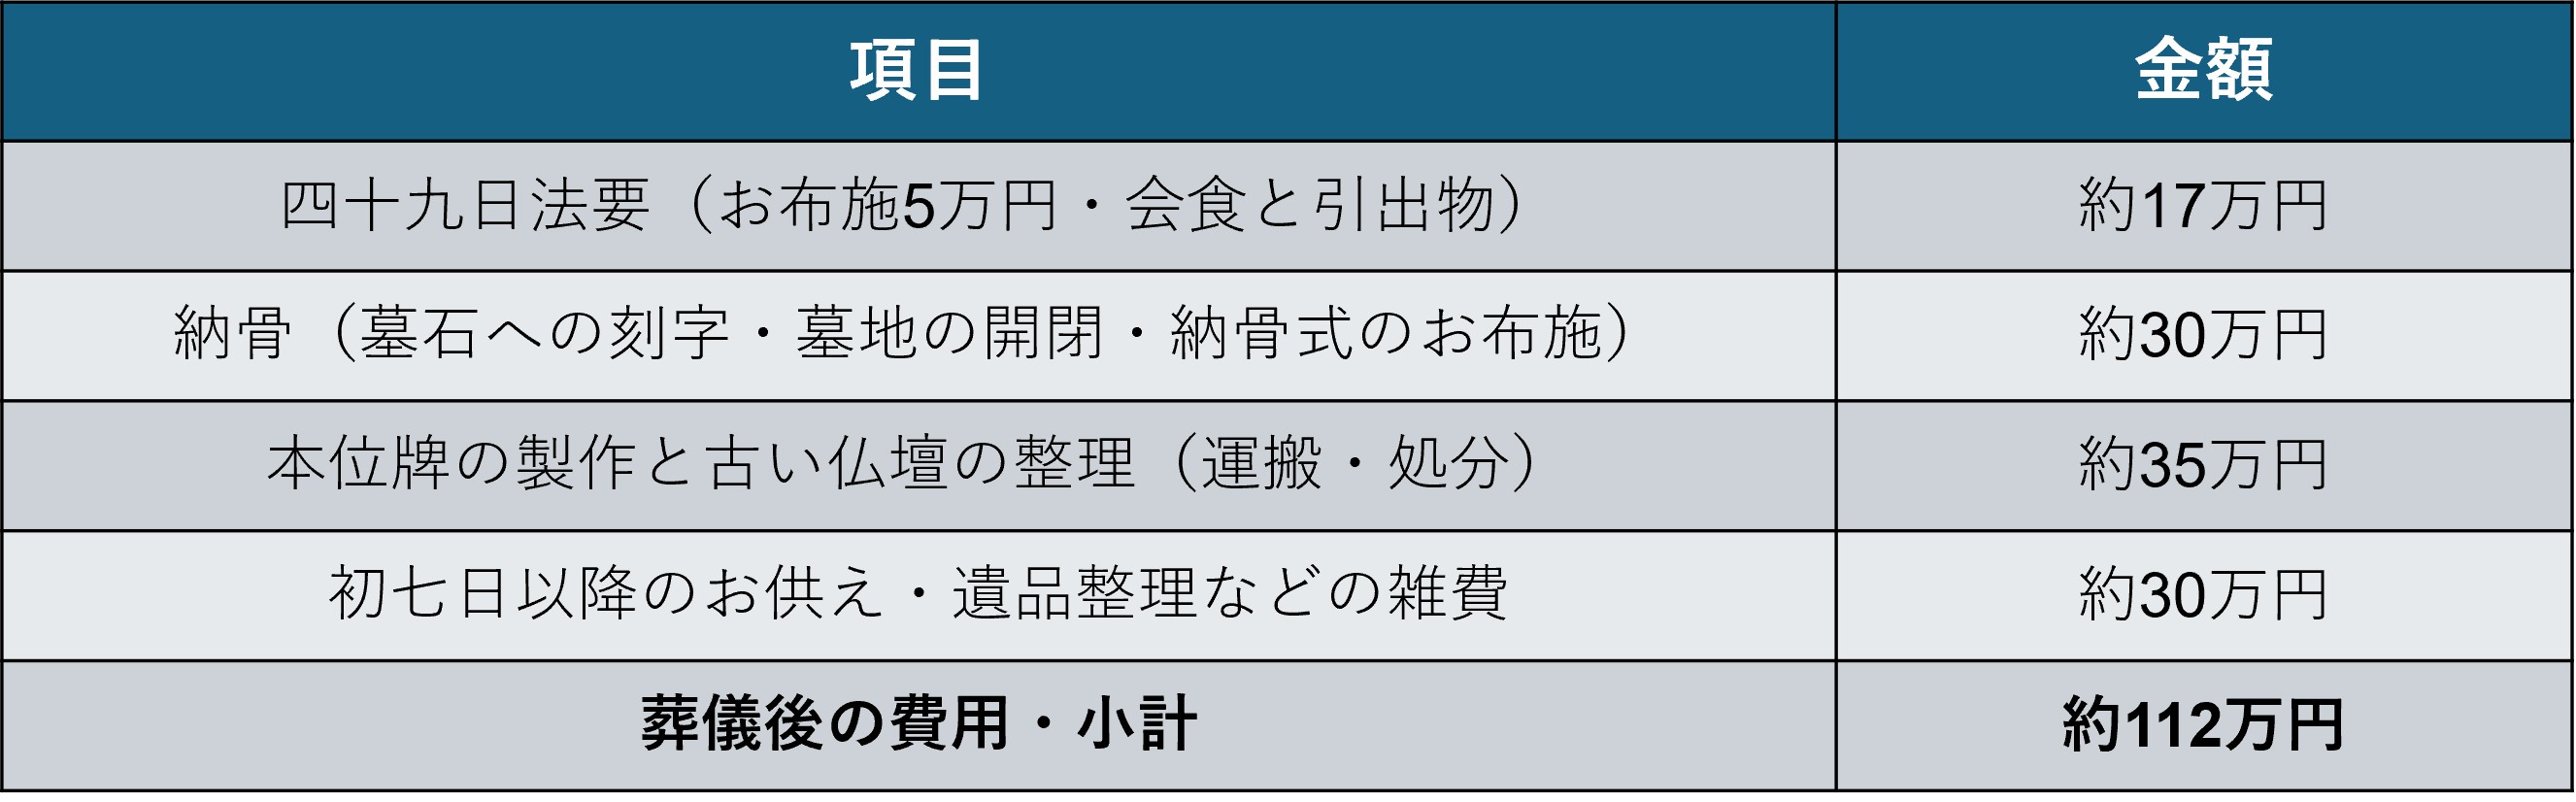
葬儀の約85万円と合わせ、総額は約197万円。実質的な持ち出しは約200万円に達しました。
遺産分割前の「仮払い制度」
法律上、葬儀費用は相続財産から支出する性質のものです。トモキさんには妹と弟がおり、3人とも相続人。
母の遺産は約500万円あるのだから、「立て替えた約200万円を遺産から充当し、残りを3人で分ける」という遺産分割の話し合いは可能でした。立て替えた葬儀費用は、分割の際に清算を求められます。
また、2019年施行の民法改正により、遺産分割前でも「口座残高の3分の1×法定相続分」を上限に(1金融機関あたり150万円まで)、故人の預金から払い戻しを受ける仮払い制度が使えます。亡くなった直後に葬儀社や銀行へ支払う資金を、この制度で工面できた可能性もありました。
しかしトモキさんは「弟や妹に気を遣わせて、親族関係がぎくしゃくするほうが怖い」と一言も相談できず、貯金から約200万円を自腹で払いました。