親の葬儀を「家族葬」で安く済ませようとした結果、想定外の追加費用や香典辞退によって多額の持ち出しが発生し、遺族が苦しむケースが増えています。口座凍結で親の預金が引き出せない焦りから、内容をよく確認せずに契約してしまうトラブルも少なくありません。本記事では、母の葬儀で喪主を務めた59歳長男の事例をもとに、元介護施設職員のFP・武田拓也氏が家族葬の注意点を解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。

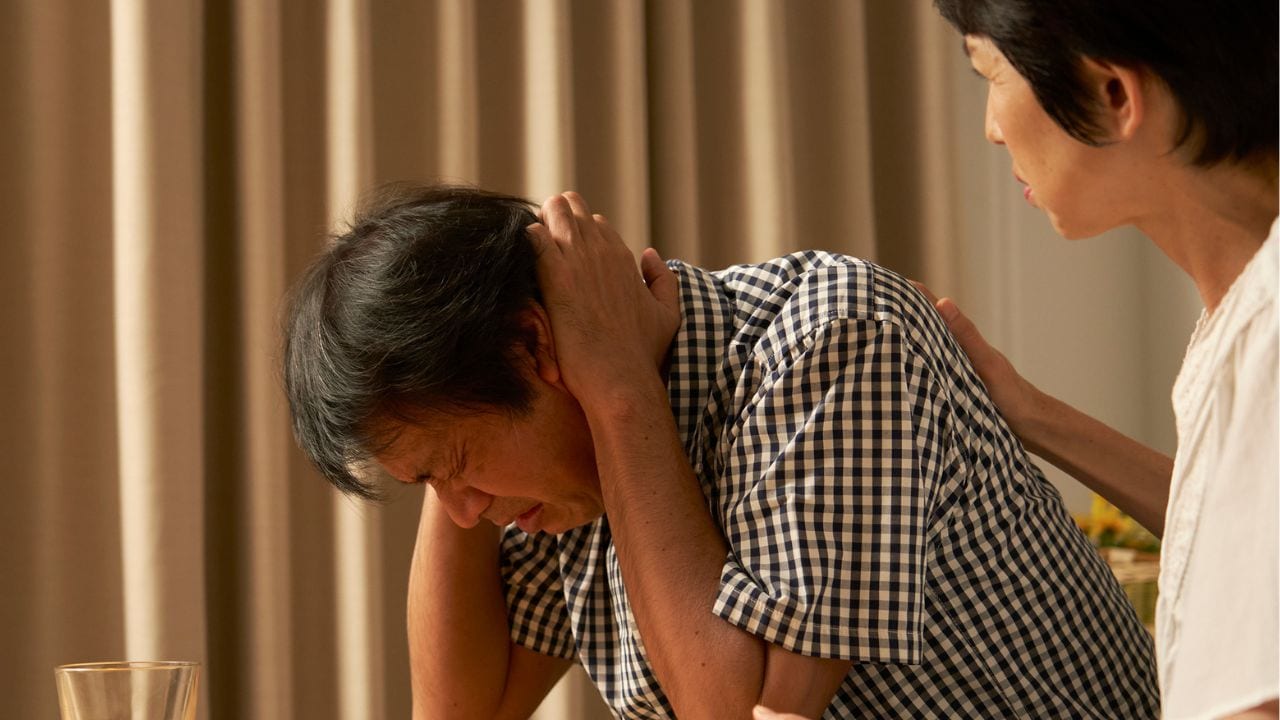
(※写真はイメージです/PIXTA)
家族葬なんてしなければよかった…「香典ゼロ・持ち出し200万円」に泣く月収48万円・59歳長男の後悔【FPが解説】
「家族葬なら安く済む」…親の口座凍結で焦った59歳長男の決断
トモキさんは地方の中堅メーカーに勤めており、月収は約48万円です。住宅ローンの返済や息子の教育費がかかっており、年間収支はトントンで、貯金はほとんどない状態でした。
そんなある日、トモキさんの母・ハルコさん(享年83歳)が急逝。トモキさんは葬儀代を母親の貯蓄から払おうと考えていました。
しかし、銀行は口座名義人の死亡を知ると、相続手続きの間、口座を停止します。母親名義の預金は約500万円ありました。
「遺産があるのに、目の前の葬儀代が払えない」という状況が、トモキさんを焦らせました。
葬儀社に連絡すると「20名ほどの家族葬プランなら40万円」という回答があり、疲労と焦りのなかでトモキさんは、すぐに契約しました。「親族だけなら香典もいらないし、安く済むだろう」と思っていました。
「プラン40万円」のはずが…「支払い約85万円」の事実に直面
ところが、告別式を終えて精算書を見ると、支払額は約85万円と、プラン料金の2倍以上になっていました。プランに含まれない「追加費用」が次々に上乗せされていたのです。
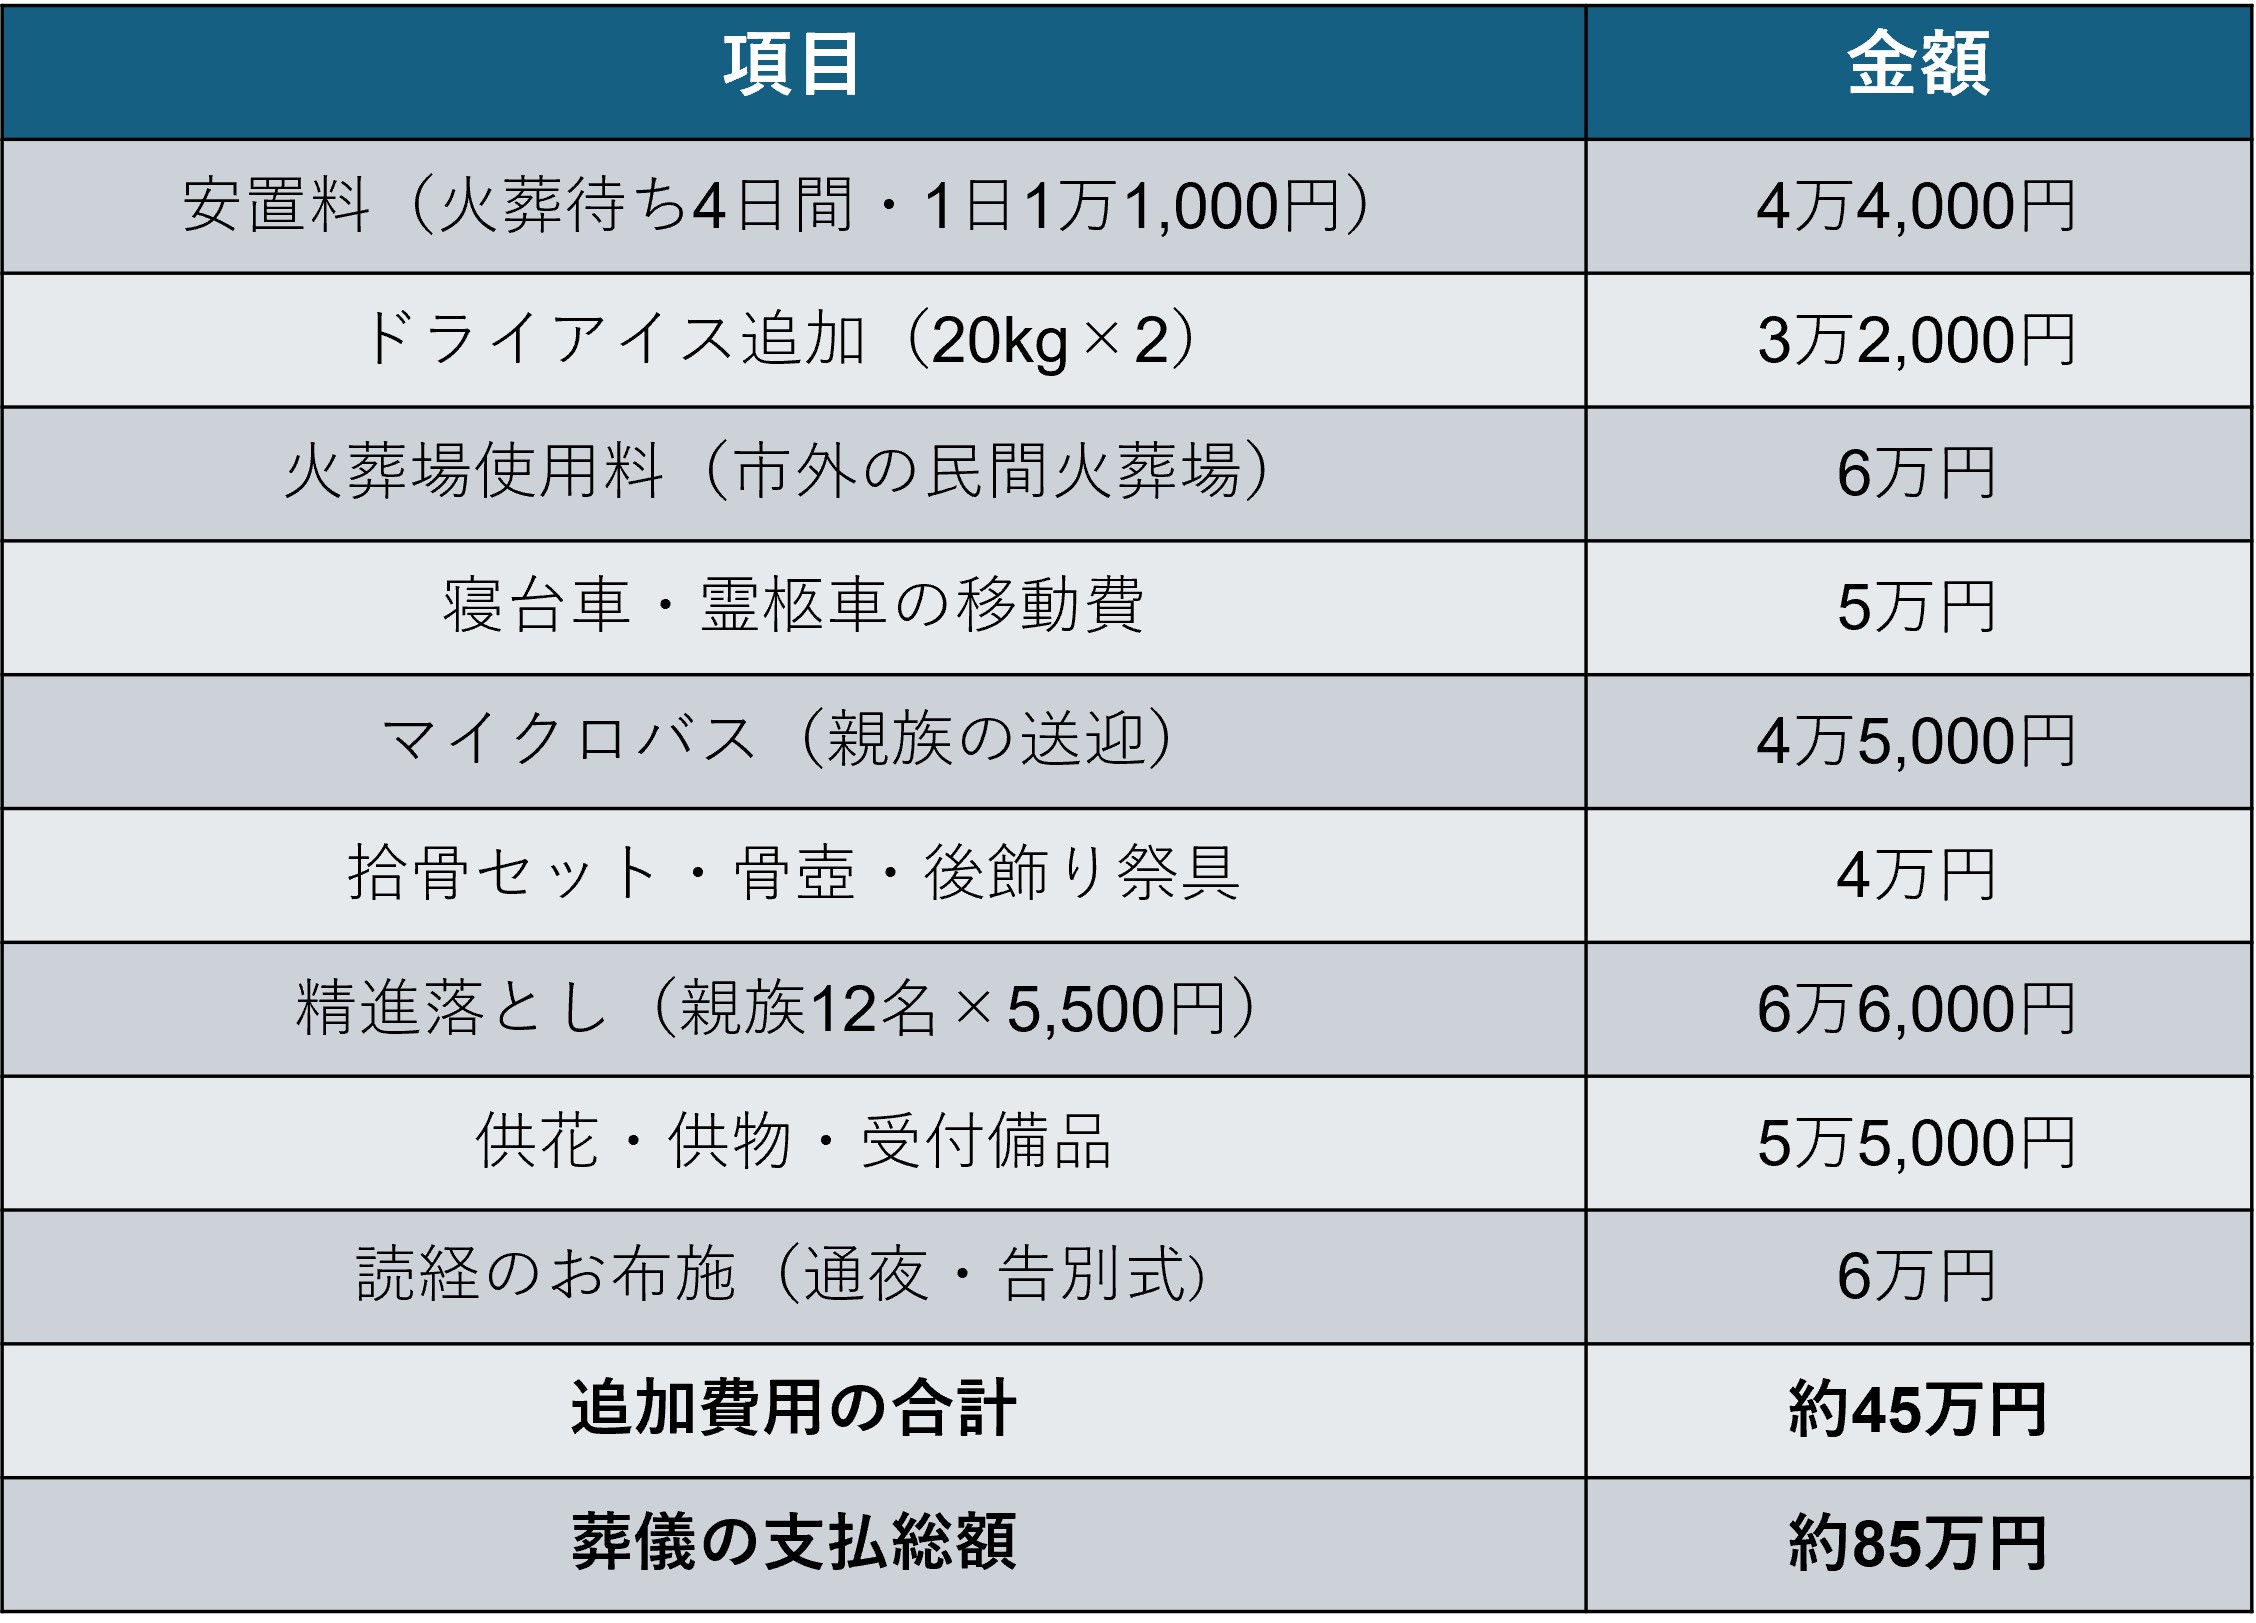
特に想定外だったのは安置料でした。火葬場の空きを待つ4日間、遺体を安置するだけで1日1万1,000円。さらに火葬場が遠く、マイクロバス代もかさみました。
この手の「プラン料金≠支払総額」の齟齬は珍しくありません。国民生活センターにも葬儀料金の相談は多く、2026年6月には「家族葬だから安いとは限らない」として注意喚起を発表。「家族葬50万円」の表示を見て依頼したら、明細のない見積書のまま総額200万円を超えたという相談事例も紹介されています。