「年金は振り込まれているけれど、生活は苦しい」と悩む高齢者は少なくありません。現役世代とは異なり収入を増やすのが難しい年金生活において、食料品や光熱費などのインフレは家計を直撃します。毎月数万円の赤字でも、預貯金で補えているうちは危機感を感じにくいものですが、赤字が長期間続けば資産は確実に底をつきます。本記事では、毎月3万円の赤字を貯金から補填している72歳独身男性の事例をもとに、AFPの武田拓也氏が資産寿命を延ばすための対策を解説します。

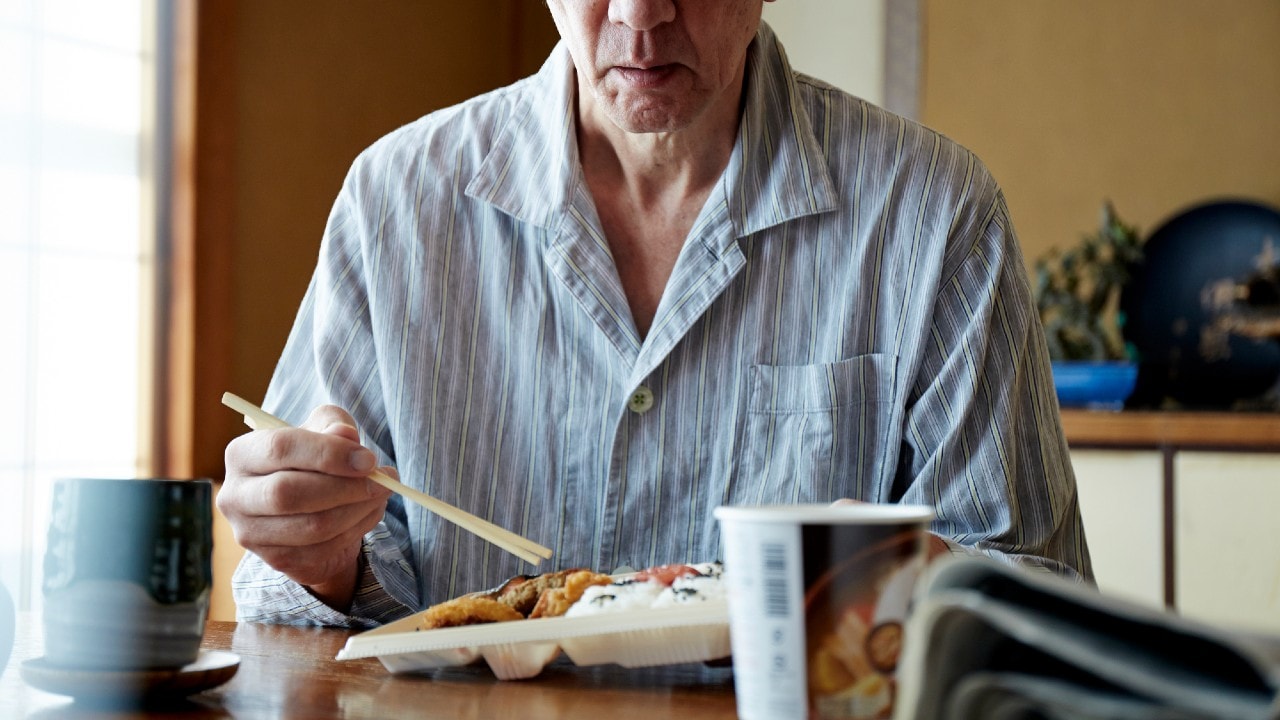
(※写真はイメージです/PIXTA)
「年金じゃ足りねぇよ…」年金月13.5万円・72歳独身男性の悲鳴。エアコンも我慢し、〈貯金550万円〉を取り崩す“赤字生活”に陥ったワケ【FPの助言】
急激な物価上昇…単身高齢者の生活に大きな影響
公的年金は、物価や賃金の変動に応じて改定されます。ただし、物価が上がった分だけ、必ずしも同じ割合で年金が増えるわけではありません。
2026年度の年金額は、基礎年金が前年度比1.9%、厚生年金の報酬比例部分が2.0%の増額改定となりました。一方、改定の計算に用いられた2025年の物価変動率は3.2%です。年金額は増えていても物価の上昇率には届かず、実質的な購買力は低下することになります。
特に影響を受けやすいのが、収入源が年金に限られ、預貯金も十分ではない単身高齢者です。
総務省の『2025年家計調査』によると、65歳以上の単身無職世帯では、1ヵ月の実収入が平均13万1,456円であるのに対し、税金や社会保険料を差し引いた可処分所得は11万8,465円、消費支出は14万8,445円でした。このように、可処分所得だけでは消費支出を賄えていません。
しかも、この数字はあくまで平均です。賃貸住宅で暮らしている人や、持病がある人、年金額が少ない人は、さらに厳しい状況になる可能性があります。
毎月の赤字を「貯金550万円」から補填…年金月13.5万円・72歳独身男性の過酷な老後
ヒデノリさん(仮名・72歳)は生涯独身で、地方都市の賃貸マンションに一人で暮らしています。
会社員として働いてきましたが、非正規雇用の期間や収入の少ない時期があり、現在の年金収入は月額約13万5,000円。税金や社会保険料などを差し引くと、実際に使えるお金は月約12万3,000円です。
65歳で退職したときには約550万円の預貯金がありました。
「年金もあるし、ぜいたくをしなければ何とかなる」
引退当初、ヒデノリさんはそう考えていました。しかし、現在の1ヵ月の支出は、おおむね次のようになっています。
家賃・管理費:5万2,000円
食費:3万8,000円
光熱・水道費:1万5,000円
通信費・交通費:1万2,000円
医療費:9,000円
日用品・被服費:8,000円
交際費・娯楽費:5,000円
家電の買い替えなどの予備費:1万4,000円
合計:15万3,000円
手取りの年金との差額は、毎月約3万円。年間約36万円の赤字となり、単純計算でも10年間で360万円が必要です。
しかし、現実には毎月の生活費だけで済むとは限りません。ヒデノリさんは70歳のとき、故障したエアコンと冷蔵庫の買い替えに約25万円を支払いました。
退職後しばらくは支出を抑え、赤字は現在ほど大きくありませんでした。ところが、食費や光熱費などが上がり、今では月約3万円の赤字です。家電の買い替えや賃貸住宅の更新料も預貯金から支払い、退職時に約550万円あった貯金は、72歳の時点で約290万円まで減っていました。