 (※写真はイメージです/PIXTA)
なぜ亡くなった夫に「繰下げみなし」は使えないのか?
このケースの最大のポイントは、「繰下げはあくまでも本人の意思表示によって成り立つ」という点です。
65歳から受け取らずに待っていた年金を受け取る方法は、大きく2つあります。
1つは「繰下げます」と申し出て、待った月数に応じて増額された年金を受け取る方法(繰下げ申出)。もう1つは、繰下げをせずに、65歳からの本来の年金をさかのぼって受け取る方法(本来請求)です。65歳からの本来の年金は、要件を満たしていれば法律上当然に発生している権利ですが、繰下げは本人が意思表示をして初めて成立します。
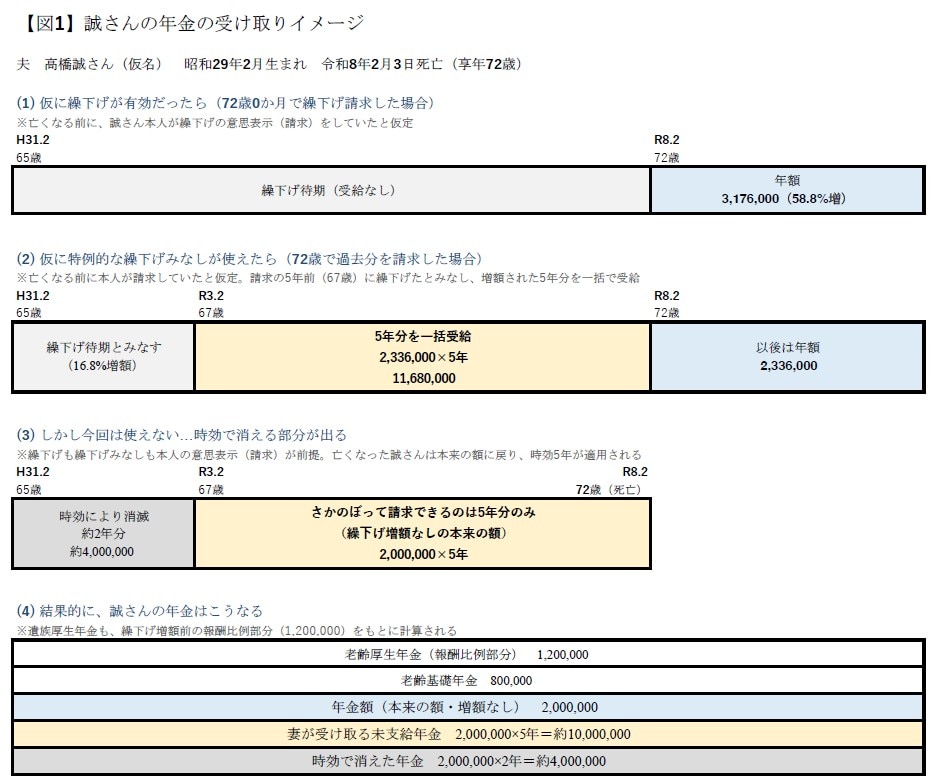
仮に誠さんが亡くなる前に、72歳0か月で繰下げを申し出ていれば、増額率は58.8%。年金は年約318万円に増えていました(【図1】(1)参照)。しかし、亡くなった誠さんには、もうその意思表示ができません。残された道は、本来の年金をさかのぼって受け取る方法だけです。
ここで立ちはだかるのが、年金の時効です。年金を受け取る権利は5年で時効を迎えるため、さかのぼって受け取れるのは原則として請求時点から5年分まで。それより前の分は受け取れなくなります。
この時効の問題に対応するためにできたのが、令和5年4月に始まった「特例的な繰下げみなし増額制度」(以下「特例的な繰下げみなし」)です。令和4年4月に繰下げの上限年齢が70歳から75歳に引き上げられ、70歳を過ぎても繰下げ待期を続ける人が出てきました。
ところが待期中に病気などで働けなくなり「やっぱり、さかのぼって受け取りたい」となったとき、本来請求では5年を超える部分が時効で消えてしまいます。そこで、70歳以降も安心して繰下げ待期を選べるよう、70歳以降(80歳未満)に本来請求を選んだ場合でも、請求の5年前に繰下げを申し出たものとみなし、増額された年金の5年分を一括で受け取れるようにしたのです。
つまり特例的な繰下げみなしは、時効があるがゆえに生まれた救済制度といえます。
誠さんのケースに当てはめると、72歳で請求すれば5年前の67歳で繰下げたとみなされ、増額率は16.8%。年約234万円に増えた年金の5年分、約1,168万円を一括で受け取れる計算です(【図1】(2)参照)。
「それなら、誠さんにも使えるのでは?」――筆者も現場でまさにそう考え、年金事務所に確認しました。しかし、答えは「使えない」。特例的な繰下げみなしも、あくまで本人の請求(意思表示)が前提です。本人が亡くなったあとに、遺族が未支給年金として請求する場合には適用されないのです。
その結果、誠さんの年金は時効の原則どおりに扱われます。恵子さんがすぐに請求しても、さかのぼって受け取れるのはおおむね67歳以降の5年分、本来の額で約1,000万円だけです(【図1】(3)参照)。これを恵子さんが未支給年金として受け取り、65歳から67歳までの約2年分、およそ400万円は時効で消えてしまうのです(【図1】(4)参照)。