
 (※写真はイメージです/PIXTA)
繰下げ待期中の家族が損をしないために、社労士からのアドバイス
次に、遺された恵子さんご自身の年金です。まずは、恵子さんに支給される遺族厚生年金の額から確認しましょう。
遺族厚生年金は、原則として亡くなった方の老齢厚生年金の「報酬比例部分」の4分の3です。この報酬比例部分は、厚生年金に加入していた期間の標準報酬月額・標準賞与額(いわば給与や賞与の額)の平均と、加入月数をもとに計算されます。
ここで見落としがちなのが、遺族厚生年金のもとになるのは、あくまで標準報酬月額などから計算した「本来の額」の報酬比例部分だという点です。繰下げによる増額は、本来の報酬比例部分にあとから上乗せされる「繰下げ加算額」という別枠の扱いになるため、遺族厚生年金の計算には含まれません(経過的加算額や加給年金額も同様に含まれません)。
誠さんの場合、72歳まで繰下げが成立していれば、報酬比例部分は120万円×1.588=約190万円になっていた計算です。仮にこの額をもとにすれば、遺族厚生年金は約143万円になります。
しかし実際に計算の基礎となるのは本来額の120万円で(【図1】(4)参照)、その4分の3にあたる年90万円が恵子さんの遺族厚生年金となります。7年間待った繰下げの増額分は、遺族にも引き継がれないのです。
知らないと損する、遺族厚生年金の「先あて」システム
さらに押さえておきたいのが、遺族厚生年金の「先あて」という仕組みです。65歳以上で自分の老齢厚生年金がある人は、まず自分の老齢厚生年金が優先して支給され、遺族厚生年金はその額を差し引いた分だけ支給されます。これが実務で「先あて」と呼ばれるルールです。
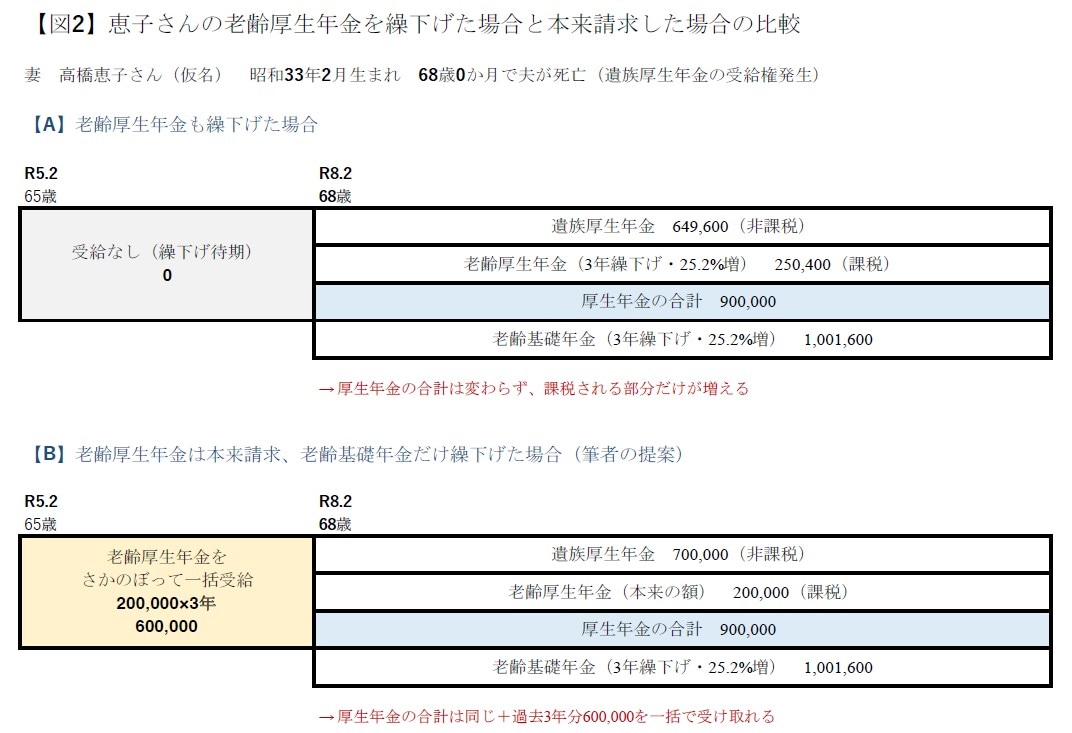
恵子さんの場合、「老齢厚生年金20万円+遺族厚生年金70万円=合計90万円」という内訳になります。なお、老齢基礎年金はこの先あてには関係なく、別枠で支給されます。
また、繰下げ待期中に遺族厚生年金の受給権が発生すると、繰下げはそこで打ち止めになります。恵子さんは68歳0か月なので、3年分・25.2%の増額で、老齢厚生年金は約25万円になります。
ところが、老齢厚生年金が5万円増えても、その分遺族厚生年金が65万円に減るだけで、合計は90万円のまま変わりません。しかも遺族年金は非課税ですが、老齢年金は課税対象です。繰下げると課税される部分だけが膨らみ、手取りはかえって減ってしまうおそれがあります。
「老齢基礎年金だけを繰下げる」という提案
そこで筆者が提案したのが、「老齢基礎年金だけを繰下げ、老齢厚生年金は本来請求する」という方法です。
繰上げと違い、繰下げは基礎年金と厚生年金を別々に選べます。老齢厚生年金は65歳にさかのぼって本来請求し、3年分・約60万円を一括で受け取る。一方、先あての影響を受けない老齢基礎年金は繰下げを選び、約80万円から約100万円に増えた額を生涯受け取る。これが、恵子さんにとって最も多く年金を受け取れる方法でした。
本事例のまとめ:夫婦の年金の最終的なゆくえ
1. 夫の年金(未支給年金)
繰下げの増額は反映されず、本来の額で67歳から72歳までの5年分(約1,000万円)を妻が一括で受給。
2. 消滅した部分
時効により、65歳から67歳までの約2年分(約400万円)が消滅。繰下げによる増額分も、遺族厚生年金には引き継がれない。
3. 妻の年金(生涯の受取)
老齢厚生年金は本来請求で3年分(約60万円)をさかのぼって受給。老齢基礎年金は繰下げで増額し、遺族厚生年金とあわせて生涯受け取る。
年金に強い社労士が教える【3つの防衛策】
1. 「繰下げは本人の意思表示」であることを理解する
繰下げ待期中に配偶者が亡くなると、増額分は受け取れず、場合によっては時効で消える部分も出てきます。繰下げを選ぶ際は、夫婦の年齢や健康状態も踏まえ、「もしも待っている間に亡くなったらどうなるか」まで家族で共有しておきましょう。
2. 遺族年金が絡むときは、基礎年金と厚生年金を分けて考える
配偶者の遺族厚生年金を受け取る可能性が高い人は、老齢厚生年金を繰下げても先あてに吸収され、受取総額が増えないことがあります。老齢基礎年金だけを繰下げるなど、別々に検討することが大切です。
3. 請求する前に、必ず年金事務所や専門家(社労士)に相談する
年金は一度請求してしまうと、二度と取り返しがききません。繰下げを選ぶ人が増えるなか、今回のように待期中に配偶者を亡くすケースは今後さらに増えていくと考えられます。手続きの前に、世帯全体で最も多く受け取れる方法を確認しておくことが、後悔しないための一番の防衛策です。
坂部 由佳
オフィス・ゆか
特定社会保険労務士









