「年金は振り込まれているけれど、生活は苦しい」と悩む高齢者は少なくありません。現役世代とは異なり収入を増やすのが難しい年金生活において、食料品や光熱費などのインフレは家計を直撃します。毎月数万円の赤字でも、預貯金で補えているうちは危機感を感じにくいものですが、赤字が長期間続けば資産は確実に底をつきます。本記事では、毎月3万円の赤字を貯金から補填している72歳独身男性の事例をもとに、AFPの武田拓也氏が資産寿命を延ばすための対策を解説します。

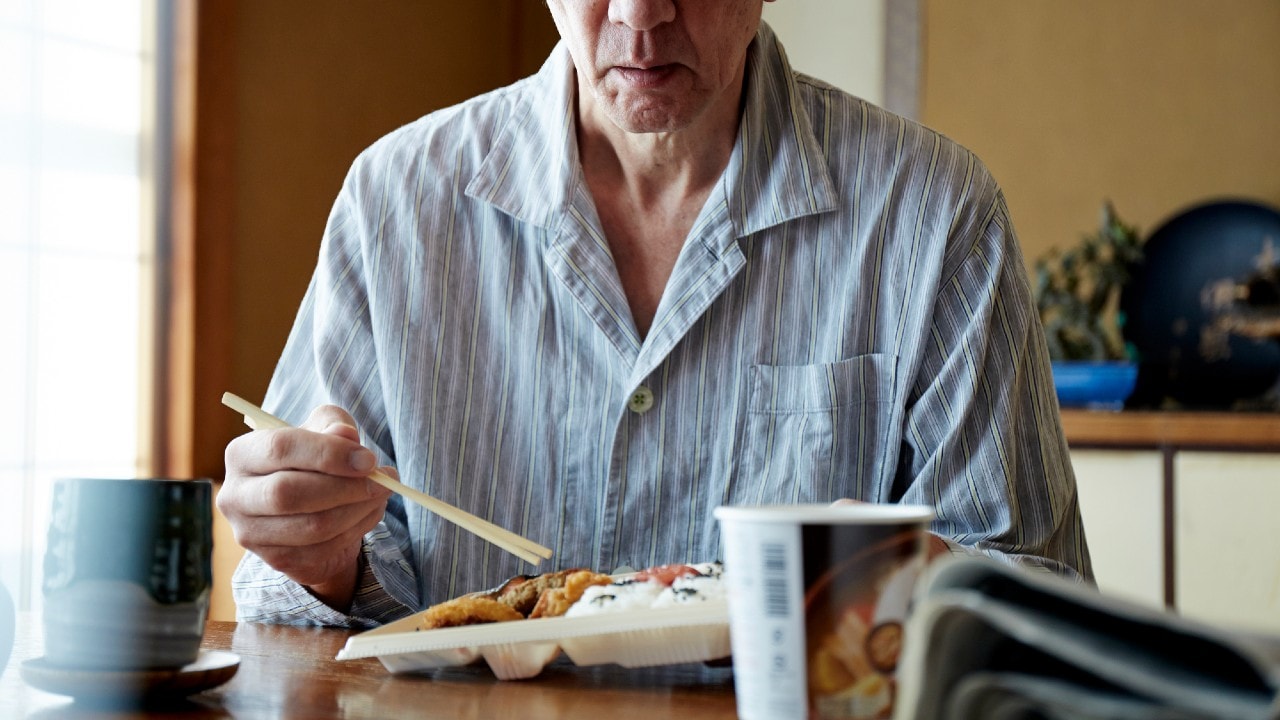
(※写真はイメージです/PIXTA)
「年金じゃ足りねぇよ…」年金月13.5万円・72歳独身男性の悲鳴。エアコンも我慢し、〈貯金550万円〉を取り崩す“赤字生活”に陥ったワケ【FPの助言】
【FPの助言】老後破産を防ぐために「今すぐやるべき5つの対策」
1.毎月の赤字額を正確に把握する
最初に確認すべきなのは年金の額面ではなく、税金や社会保険料などを差し引いた「実際の手取り額」です。
そのうえで、毎月の生活費だけでなく賃貸住宅の更新料、家電の買い替え、医療費、冠婚葬祭費なども年単位で洗い出します。年間の臨時支出を12で割り、毎月の支出に加えると、実際の赤字額が見えてきます。
2.家賃などの固定費を早めに見直す
単身高齢者の家計では住居費が大きな負担になりやすいため、家賃の安い住宅や公営住宅への住み替えも選択肢になります。
ただし、高齢になるほど賃貸契約や引っ越しそのものが難しくなることがあります。体力と判断力があるうちに、通院や買い物の利便性も含めて住まいを検討することが重要です。通信費、保険料、車の維持費なども、一度見直せば継続的な効果が期待できます。
3.利用できる公的制度を確認する
所得や資産などの条件を満たせば、年金生活者支援給付金、高額療養費制度、介護保険の負担軽減制度などを利用できる場合があります。
「制度を知らなかった」「申請が必要だと思わなかった」という理由で、本来受けられる支援を利用できていない人もいます。市区町村の担当窓口や年金事務所、地域包括支援センターなどに相談し、自分が対象になる制度を確認しましょう。
4.健康なうちは小さな収入源を確保する
月2万円でも就労収入があれば、年間24万円の赤字を減らせます。働くことは収入だけでなく、人とのつながりや生活リズムを保つ意味でも有効です。
短時間勤務やシルバー人材センターなど、体力に合った働き方を検討することが大切です。
5.生活資金を無理に投資へ回さない
インフレ対策として資産運用を検討すること自体は間違いではありません。しかし、数年以内に使う生活費や医療・介護の予備費まで値動きの大きな金融商品に投資するのは危険です。
まずは当面の生活費と緊急予備資金を預貯金で確保し、長期間使う予定のない余裕資金がある場合に限って検討します。「貯金が少ないから投資で一気に増やす」という発想は、かえって老後の生活を不安定にするおそれがあります。