「年金は振り込まれているけれど、生活は苦しい」と悩む高齢者は少なくありません。現役世代とは異なり収入を増やすのが難しい年金生活において、食料品や光熱費などのインフレは家計を直撃します。毎月数万円の赤字でも、預貯金で補えているうちは危機感を感じにくいものですが、赤字が長期間続けば資産は確実に底をつきます。本記事では、毎月3万円の赤字を貯金から補填している72歳独身男性の事例をもとに、AFPの武田拓也氏が資産寿命を延ばすための対策を解説します。

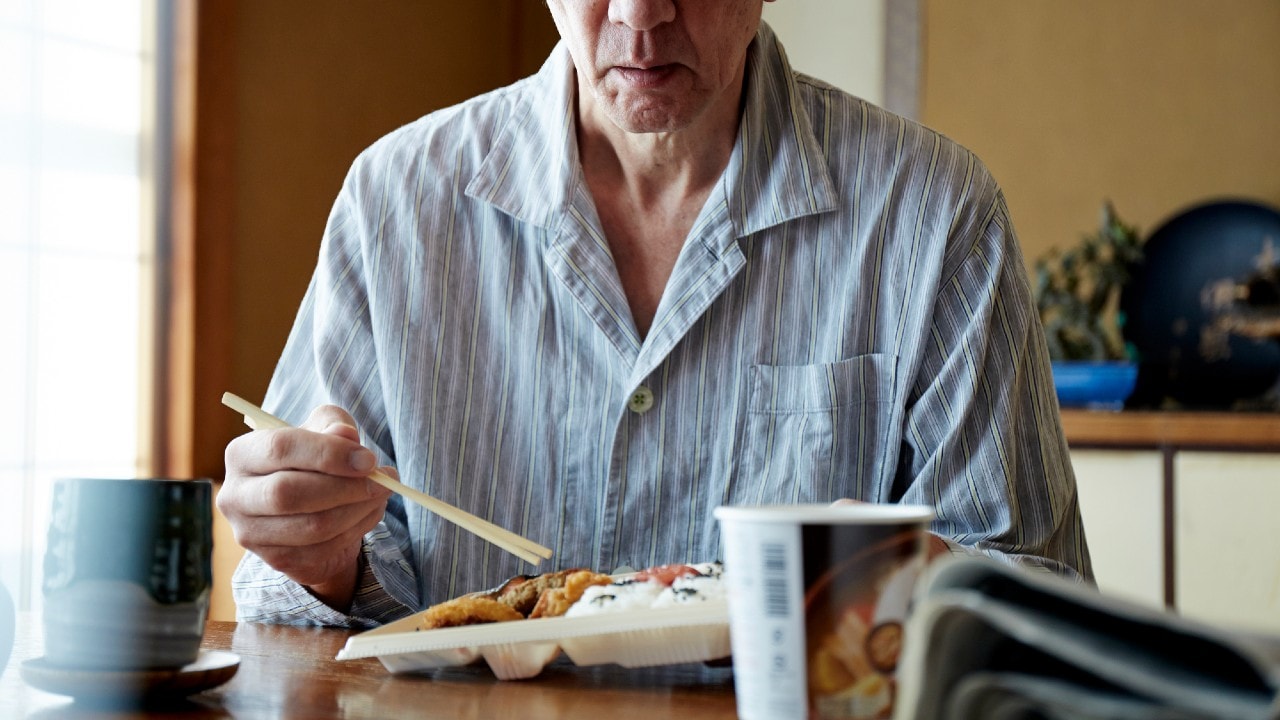
(※写真はイメージです/PIXTA)
「年金じゃ足りねぇよ…」年金月13.5万円・72歳独身男性の悲鳴。エアコンも我慢し、〈貯金550万円〉を取り崩す“赤字生活”に陥ったワケ【FPの助言】
スーパーの回数を減らし、エアコンも我慢…一人暮らしの「見えない貧困」
老後破産といえど、実際には、銀行口座の残高が突然ゼロになるわけではありません。
最初のうちは、スーパーで肉や魚を買う回数を減らす。暑くてもエアコンを我慢する。歯が痛くても治療を先送りし、友人との食事や外出も断るようになる。このように、生活の質を少しずつ削りながら預貯金の減少を抑えようとします。
ヒデノリさんも電気代を節約するため、真夏でも昼間はエアコンをつけずに過ごすことが増えました。食事は麺類やパンで済ませ、病院で勧められた検査も「お金がかかるから」と断っています。それでも赤字は解消しません。
「とてもじゃないけど、年金じゃ生活費が足りねぇよ……」
仮に290万円の貯金から毎年36万円を取り崩せば、8年ほどで底をつきます。実際には、入院や介護、家電の故障などが重なれば、さらに早く資金が尽きる可能性があります。
単身者の場合、家計の赤字を補ってくれる配偶者の収入はありません。病気になったときに手続きや金銭管理を頼める人がいないケースもあります。
「独身だから生活費は少なくて済む」と考えがちですが、家賃や光熱費、家電製品など、一人でもかかる支出があります。一人暮らしだからといって、生活費が夫婦世帯の半分になるわけではないのです。
290万円まで減った貯金はあと8年で底をつく…「資産の取り崩し」の恐怖
老後の家計で怖いのは、預貯金が赤字を見えにくくしてしまうことです。
毎月の不足額をATMで引き出せている間は、生活できているように感じます。しかし、そのお金は収入ではなく、過去に蓄えた資産の取り崩しです。
たとえば、現在の貯金が300万円あり、毎月3万円を取り崩している場合、通常の生活費だけでも約8年4ヵ月でなくなる計算です。月5万円なら5年です。
さらに、75歳、80歳と年齢を重ねれば、医療費や介護費が発生する可能性があります。将来の支出が増える時期を迎える前に貯金を使い切ってしまうと老後破産につながります。