「年金は振り込まれているけれど、生活は苦しい」と悩む高齢者は少なくありません。現役世代とは異なり収入を増やすのが難しい年金生活において、食料品や光熱費などのインフレは家計を直撃します。毎月数万円の赤字でも、預貯金で補えているうちは危機感を感じにくいものですが、赤字が長期間続けば資産は確実に底をつきます。本記事では、毎月3万円の赤字を貯金から補填している72歳独身男性の事例をもとに、AFPの武田拓也氏が資産寿命を延ばすための対策を解説します。

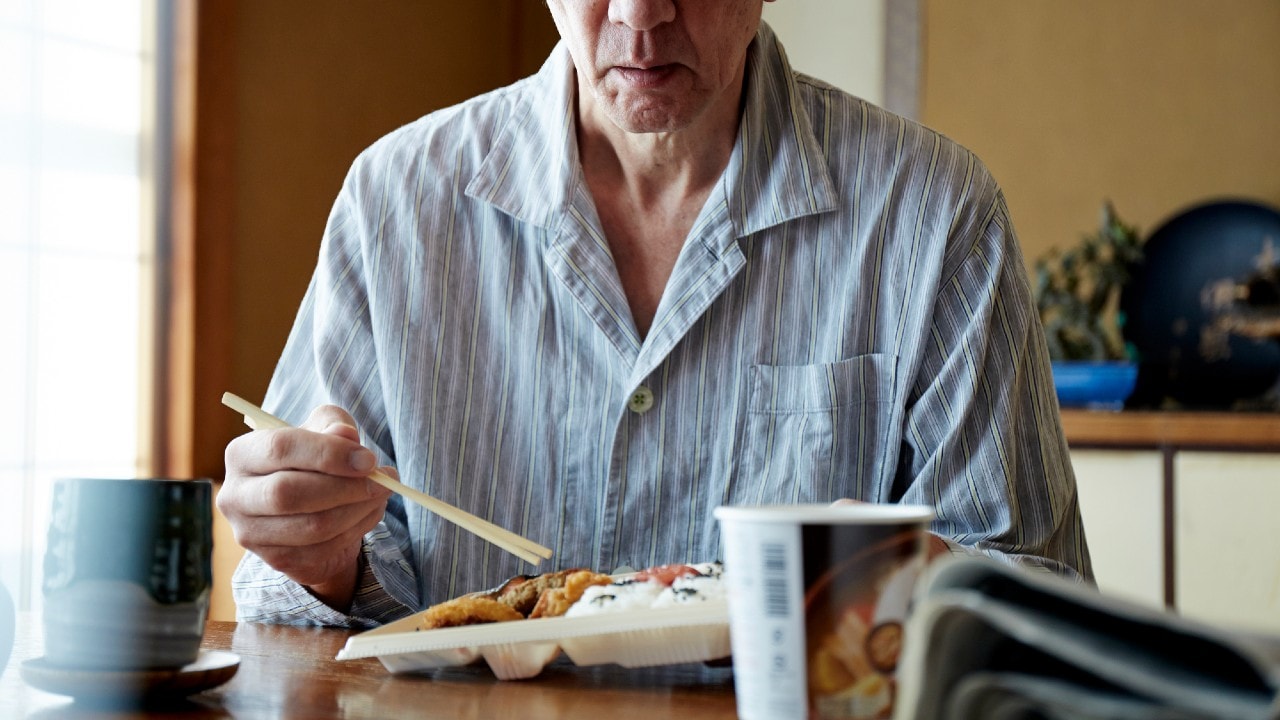
(※写真はイメージです/PIXTA)
「年金じゃ足りねぇよ…」年金月13.5万円・72歳独身男性の悲鳴。エアコンも我慢し、〈貯金550万円〉を取り崩す“赤字生活”に陥ったワケ【FPの助言】
手遅れになる前に…「今月も払えたから大丈夫」という油断を捨てる
老後破産を防ぐために最も重要なのは、家賃や公共料金を滞納する前に相談することです。
預貯金が少なくなると、「恥ずかしい」「家計管理ができなかったと思われたくない」と、一人で問題を抱え込む人がいます。しかし、時間がたつほど選択肢は少なくなります。
毎月いくら不足しているのか。貯金はあと何年持つのか。住居費を下げられないか。利用できる制度はないか。こうした問題を一つずつ整理すれば、家計を立て直せる可能性があります。
年金があることと、安心して生活できることは同じではありません。
インフレが続く環境では、「今月も払えたから大丈夫」ではなく、5年後、10年後まで資金が持つかという視点が必要です。老後の生活を守る第一歩は、通帳の残高だけを見るのではなく、毎月の赤字と預貯金の減少速度を直視することです。
武田 拓也
AFP
※プライバシー保護の観点から、実際の相談者および相談内容を一部変更しています。
【注目のセミナー情報】
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌