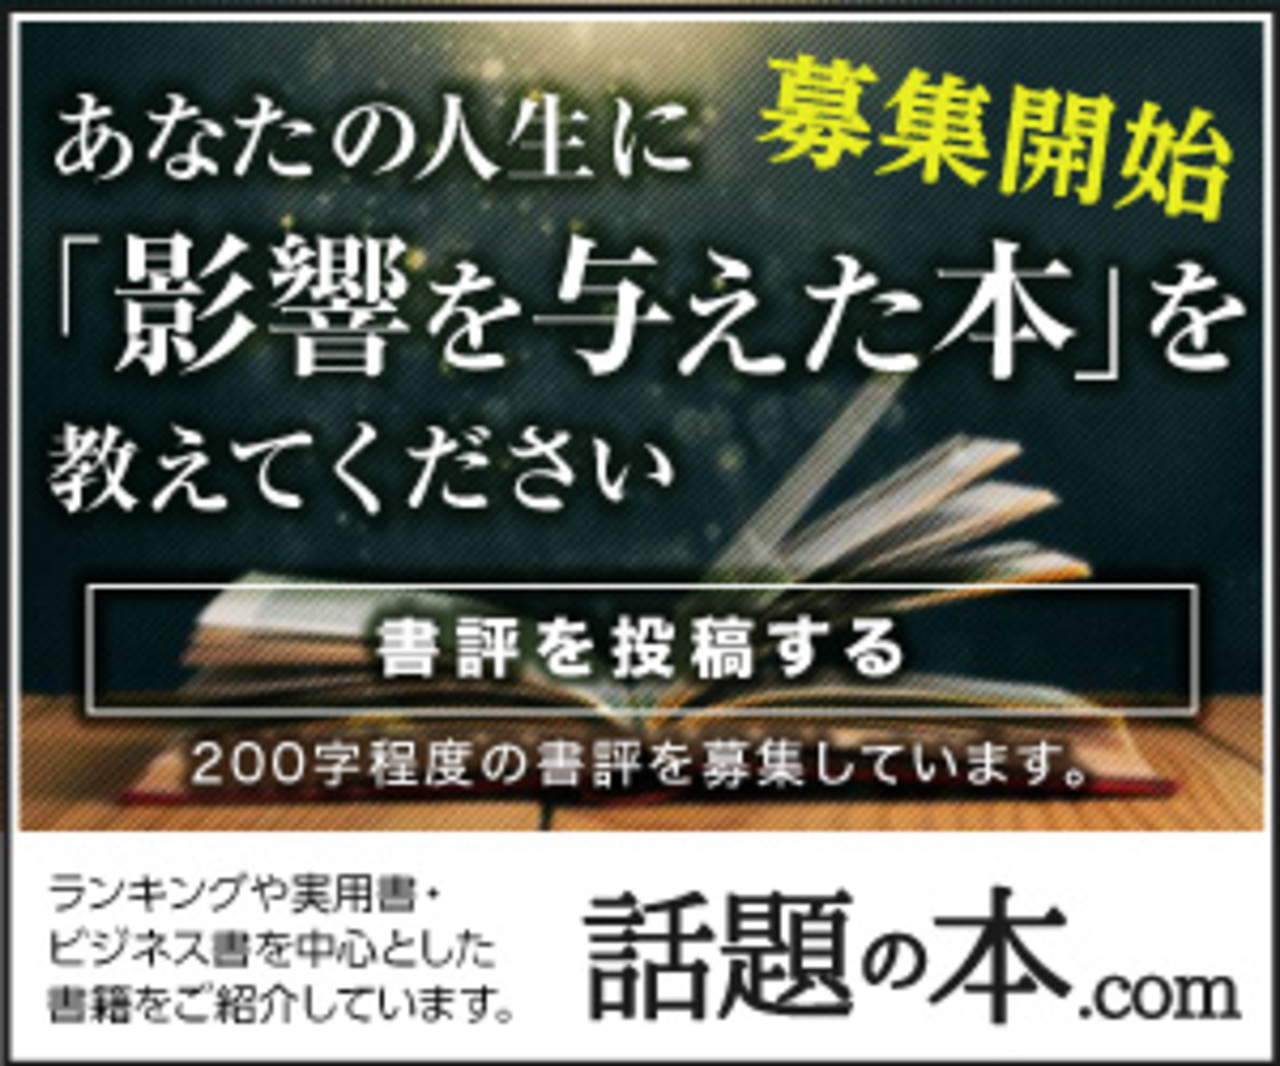
退職後に自由な時間が増えた結果、無計画な支出や不摂生な生活に陥り、気づかぬうちに家計を圧迫してしまうケースは少なくありません。本記事ではCFPの山﨑裕佳子氏が、老後資金3,000万円からマンションを一括購入したものの、「ダラダラとした生活」で老後破産の危機に直面した68歳独身男性の事例をもとに、老後資金を枯渇させないための家計管理と生活のヒントを解説します。

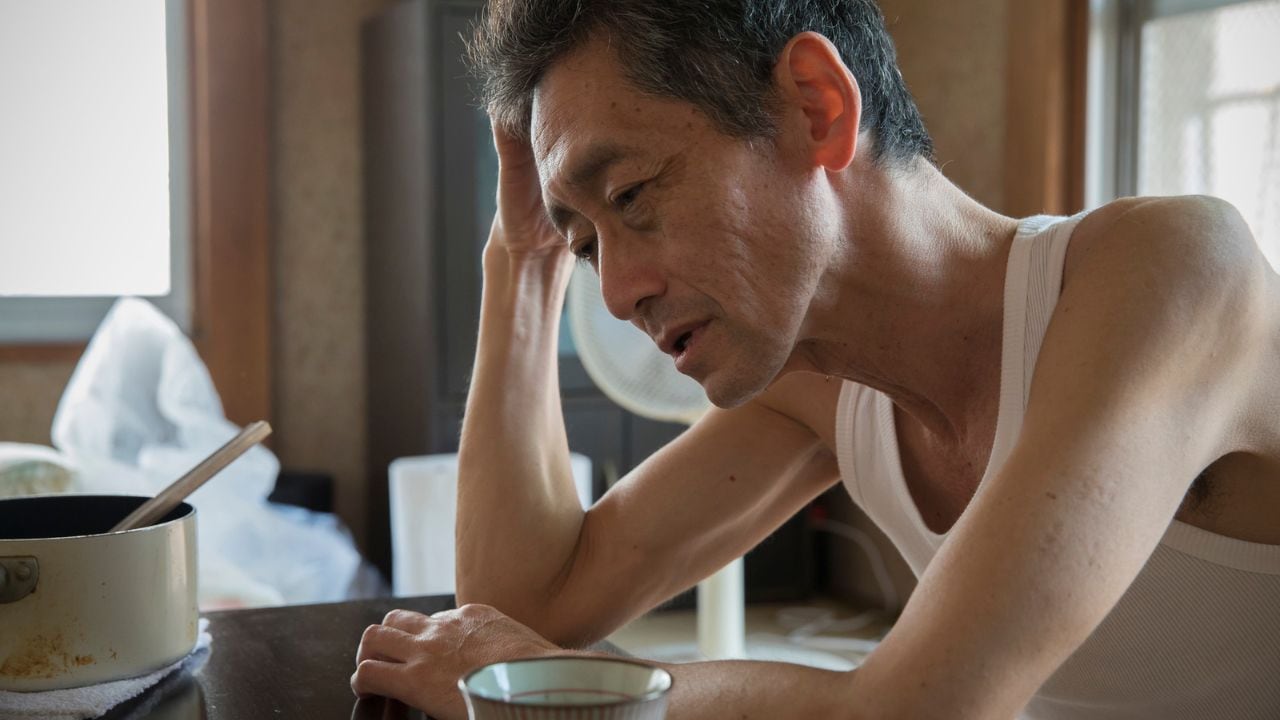
(※写真はイメージです/PIXTA)
カップ麺とビールで空腹を満たすダラダラした日々…〈年金月15万円・老後資金3,000万円〉68歳独身男性が「老後破産」へジワジワと追い込まれたワケ【CFPが解説】
退職金と貯金で老後資金は3,000万円…「マンション一括購入」を65歳で決断
ミツオさん(仮名・68歳)は高校卒業後に就職した会社を定年まで勤め上げ、3年前に退職しました。退職金は900万円。預貯金と合わせると老後資金は約3,000万円でした。
良縁に恵まれず、今まで結婚をしたことは一度もなかったミツオさん。しかし振り返ってみれば、自由にお金を使えたことが独り身の利点だったと語ります。社宅住まいで住居費が抑えられてきたこともありますが、とくに節約を意識せずとも、いつの間にか預金残高は増えていきました。
3年前、65歳で退職したのを機に、ミツオさんは住まいを探すことになりました。当初は賃貸物件を探していたのですが、これからは年金月15万円と預金だけが頼りの生活となるため、家賃を払い続けるよりもいっそ購入したほうがいいと決断したのです。
探し始めてから半年後、希望に近い物件が見つかりました。8階建てマンションの3階の一室、2DKの間取りですが一人暮らしには十分な広さです。建築から30年経過していましたが、部屋の水回りはリノベーションされていたのも決め手のひとつになりました。
老後資金から1,500万円を投じて一括で購入したのが、約2年半前のことです。管理費、修繕積立金が月に1.3万円かかりますが、その程度なら支障はないとの判断でした。
「終の棲家も手に入れたし、これで一生安泰だ」と安心しきっていたのも束の間、新生活から半年が過ぎるころから少しずつ様子が変わっていきました。
「暇すぎてお金が消える…」ダラダラと過ごす老後生活の始まり
毎日が「とにかく暇」だったのです。それでつい意味もなく遠出してみたり、出先で外食したりと、何となくお金を使ってしまうことが多くなりました。
もともと、計画的にお金を使うタイプではなかったミツオさん。サラリーマン時代は使う時間がなかったので、自然とお金が貯まっていたのでしょう。逆に今は時間だけがたっぷりある分、ついつい「財布のひも」が緩んでしまうのです。
ミツオさんは、自分が1ヵ月にどれくらいお金を使っているのか把握できていません。それでもさすがに、2ヵ月に一度振り込まれる年金が、次の年金支給日までもたなくなっていることが多くなったときには焦りを感じ始めました。
外出しない日は、一日中家に籠っていました。家に常備しているカップ麺やスナック菓子をつまみに、ビールなどのアルコールで空腹を満たすことも多くなっていきました。