自身の老齢年金と遺族年金は特例的に併給できますが、受給には申請が必要です。すでに遺族年金を受け取っていても、請求手続きをしなければ自分の老齢年金はもらえません。また、遺族年金に上乗せされる「中高齢寡婦加算」は妻が65歳になると自動的に打ち切られるため、仕組みを知らないと支給額の減少に慌てることになります。本記事では、日本年金機構からの〈緑色の封筒〉を放置した65歳女性の事例をもとに、年金制度の注意点をCFPの山﨑裕佳子氏が解説します。

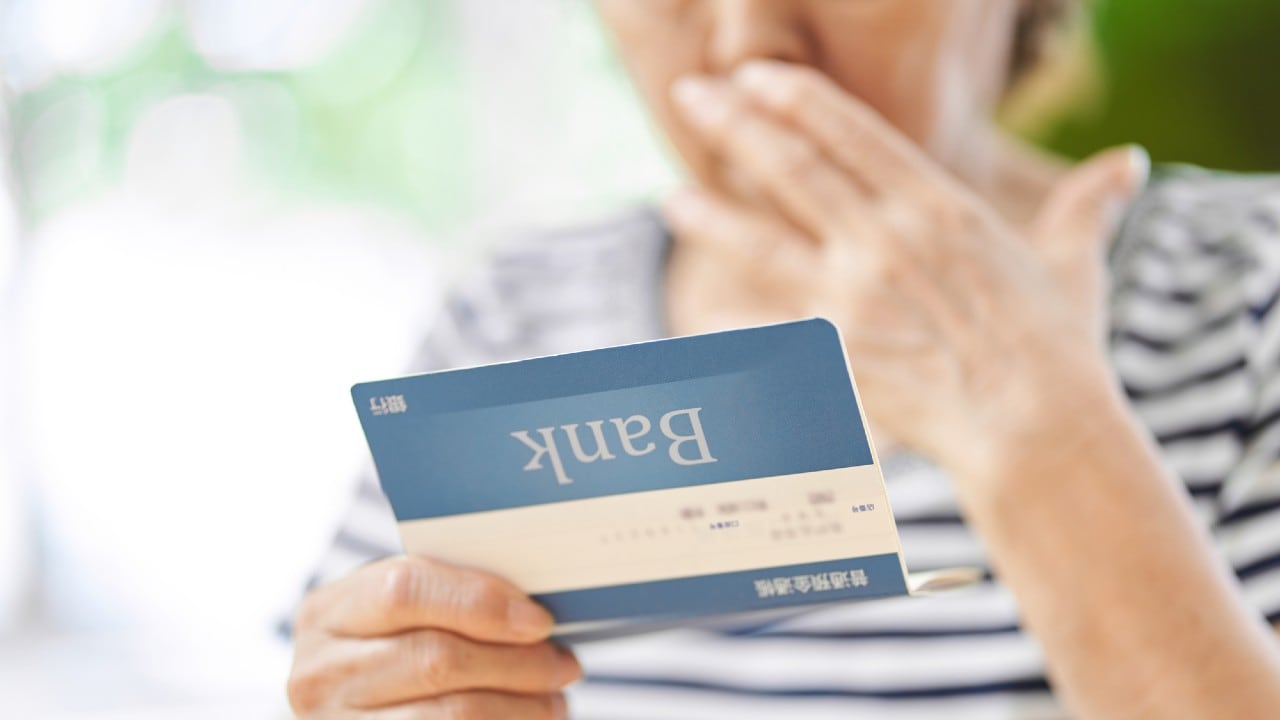
(※写真はイメージです/PIXTA)
「28万円もらえるはずでは…」待ちに待った年金支給日、ATMの前で思わず目を丸くした65歳女性。日本年金機構からの〈緑色の封筒〉を放置した結果【CFPが解説】
「年金が増えると思っていたのに…」月14万円の遺族年金で暮らす65歳女性の誤算
ヒロコさん(仮名・65歳)は5年前、当時59歳だった夫を病気で亡くして以来、郊外の戸建てで一人暮らしをしています。現在は無職で、これまでは月額約14万円の遺族厚生年金を頼りにしてきました。
一人暮らしには十分のようにも思えますが、夫が亡くなったときに葬儀費用と墓の購入費で預金を使いました。車のローン残債120万円も一括返済したため、現在の預金残高は約500万円です。
この先、自分の医療・介護にまとまったお金が必要になるかもしれないと考えているため、預金にはなるべく手をつけたくありません。
そのため、年金14万円のうち、1ヵ月の生活費を10万円に設定して、毎月4万円を貯金しています。住宅ローンはありませんが、固定資産税や自動車税、保険料などは毎月4万円の積立貯金から支払っています。
【ヒロコさんの生活費の内訳】
食費:4万円
水道光熱費:1万5,000円
通信費:8,000円
日用品費:1万円
美容費:5,000円
ガソリン:5,000円
交際費・その他:1万7,000円
貯蓄:4万円
そんなヒロコさんも、ついに65歳の誕生日を迎え、待ちに待った年金支給日がやってきました。
「今回からは自分の年金も振り込まれているはずだからいつもより多いはず。今日は少し贅沢してランチして帰ろうかな」とウキウキ気分で銀行に向かいました。
ところが、ヒロコさんは通帳に印字された数字を見て、思わず目を丸くしました。振込額が明らかに減っていたのです。
「あれ、28万円もらえるはずでは? 増えるどころか17万4,000円しかない……」
何が起きているのか理解できないヒロコさんは、大慌てで年金事務所へ駆け込みました。