退職後に自由な時間が増えた結果、無計画な支出や不摂生な生活に陥り、気づかぬうちに家計を圧迫してしまうケースは少なくありません。本記事ではCFPの山﨑裕佳子氏が、老後資金3,000万円からマンションを一括購入したものの、「ダラダラとした生活」で老後破産の危機に直面した68歳独身男性の事例をもとに、老後資金を枯渇させないための家計管理と生活のヒントを解説します。

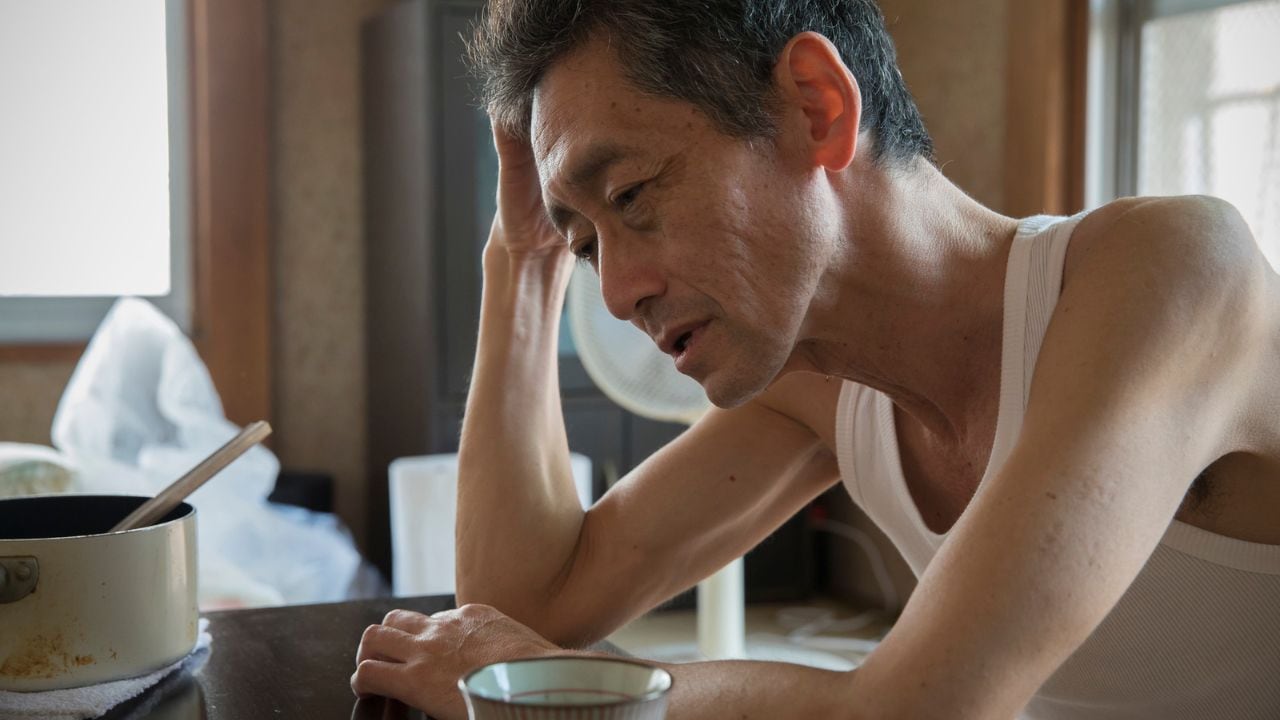
(※写真はイメージです/PIXTA)
カップ麺とビールで空腹を満たすダラダラした日々…〈年金月15万円・老後資金3,000万円〉68歳独身男性が「老後破産」へジワジワと追い込まれたワケ【CFPが解説】
【CFPが解説】「暇だからお金を使う」状態からの脱却…老後資金を守る“支出のメリハリ”
一方で節約だけを目標にすると、退職後の楽しみまで失ってしまいます。ミツオさんの場合、「暇だからお金を使う」という状態を変える必要があります。
たとえば、図書館、自治体の講座、地域のボランティアなど費用をあまりかけずに外出する機会を生活のなかに取り込むことを考えてみましょう。新たな場所や人との出会いは、生活にメリハリを与えてくれる可能性があります。「衝動的な遠出」や「暇による支出」を減らすことができるかもしれません。
また、健康面には留意が必要です。「健康でいることが一番の節約」ともいわれるとおり、医療費や介護費の増加は資産の目減りスピードを加速させます。先延ばしにせずに健康を取り戻す努力をしていきましょう。
さらに68歳という年齢を考えれば、今後の介護や認知機能の低下などを含めた「終活」についても考えておきたいところです。緊急連絡先、医療・介護に関する希望、財産管理、死後の手続きなどを整理しておけば将来の不安が和らぎます。
年金生活で必要なのは、極端な節約ではありません。「漠然とお金を使う生活」から「使う目的を決める生活」へのシフトチェンジです。
今ある預金をただ取り崩すのではなく、「何歳までに年間いくら使えるか」を再計算することが大切。資産額、年金額、生活費をもとに90歳、95歳など複数のケースでシミュレーションしてみましょう。
住まいを確保できたことは大きな安心材料です。しかし、それだけで老後が安泰になるわけではありません。健康、生活の楽しみ、日々の支出、将来の介護まで含めて、残された資産を「人生を支えるためのお金」として計画的に使っていくことが重要です。
山﨑 裕佳子
FP事務所MIRAI
1級ファイナンシャル・プランニング技能士
CFP®
※個人情報保護のため、登場人物の情報等は一部変更しています。
【注目のセミナー情報】
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌