 ※写真はイメージです/PIXTA
1,500万円の老後資金を脅かす86歳義母の介護費用
東京都内の会社に勤務する小林賢治(60歳・仮名)さんは、定年退職を数ヵ月に控えていました。パート勤めの妻である真由美(58歳・仮名)さんと二人で築いてきた預貯金は1,500万円ほど。夫婦は、この資金を自分たちの老後の備えとして計画的に運用する予定でした。
しかし、その計画は突如として破綻します。地方で一人暮らしをしていた賢治さんの母、小林フミ(86歳・仮名)さんに認知症の症状が現れたためです。火の不始末や徘徊が目立つようになり、在宅での一人暮らしは限界を迎えました。賢治さんは急遽、地元の民間介護施設への入居手続きを進めました。
施設への入居に伴い、毎月の費用として約25万円が必要となりました。フミさんの公的年金受給額は月額約10万円。不足する15万円は、賢治さんの家計から補填せざるを得なくなりました。さらに、入居時の初期費用や日常的に必要な紙オムツなどの消耗品代も加算されました。
生命保険文化センター『2024(令和6)年度 生命保険に関する全国実態調査』によると、介護に要した費用の月額平均(自己負担含む)は9.0万円。ただし、介護を行った場所別にみると「在宅」が月額5.2万円であるのに対し、「施設」では月額13.8万円に跳ね上がります。
民間介護施設に入居した場合、これに居住費や管理費などが加算されるため、本事例のように月額20万〜25万円以上の負担が生じる事例は珍しくありません。同調査における一時的な費用(住宅改造や介護用ベッド購入など)の合計は平均47万円。初期段階でもまとまった資金が必要になる実態が示されています。
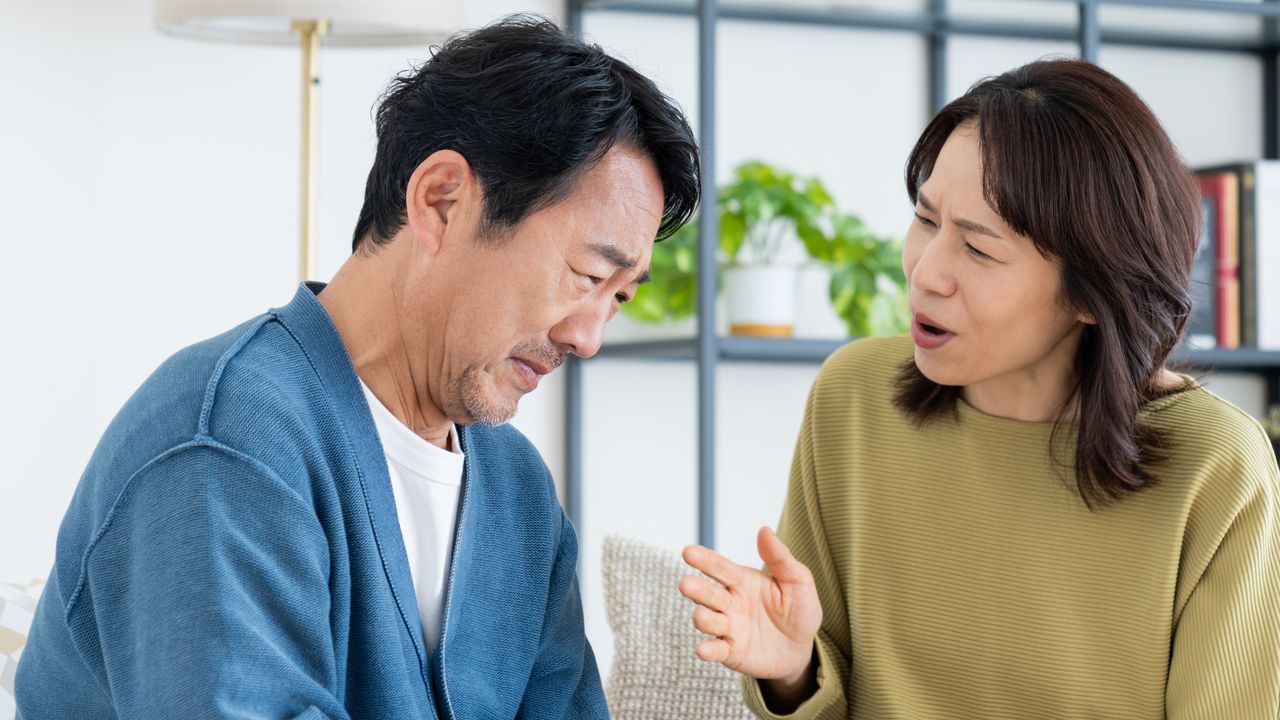
賢治さんは長男としての責任感から、妻の真由美さんに事前の相談をせず、自分の給与や夫婦の貯蓄から不足分を補填し続けました。数ヵ月が経過し、家計簿の不自然な引き出しに気づいた真由美さんは、賢治さんが内緒にしていた現実に直面。怒りはすぐに頂点に達しました。
「なんでアンタの親のオムツ代を私たちが払う必要があるの? 私たちの老後資金がなくなったらどうするの!」
家庭内は一気に修羅場と化し、夫婦の会話は完全に途絶えました。