 (※写真はイメージです/PIXTA)
ローン返済だけじゃない…維持費も含めて予算を決める
ローン返済以外に月数万円はかかる維持費
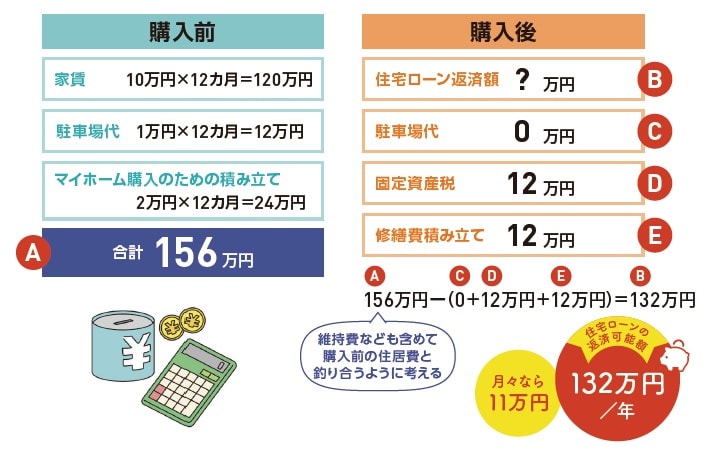
マイホームを購入した場合、購入後の「維持費」がかかることも忘れてはいけません。マンションであれば管理費や修繕積立金、駐車場代が毎月発生します。一戸建てでも、外壁や水回りの修繕などが将来発生する可能性があります。10年ごとに100万〜150万円程度かかると見積もり、月に1万〜2万円の修繕費を積み立てるとよいでしょう。さらに、「固定資産税」や、住んでいる地域によっては「都市計画税」も毎年かかります。月数万円ほどの維持費を甘く見ていると、返済計画が狂う可能性もあるため、きちんと予算に組み込む必要があります。
維持費を含めた予算の立て方に「住宅購入前と購入後の年間住居費を釣り合うようにする」という方法があります。たとえば、購入前の住居費が年間156万円だったとしたら、購入後の年間住居費もその金額に収まるようにします。購入後にかかる維持費が、固定資産税12万円と修繕費積立12万円だとすると、住宅ローンの年間可能返済額は156万円-(12万円+12万円)=132万円で、月々では11万円以内と計算できます。
「無理なく返せる額」は年収負担率で見る
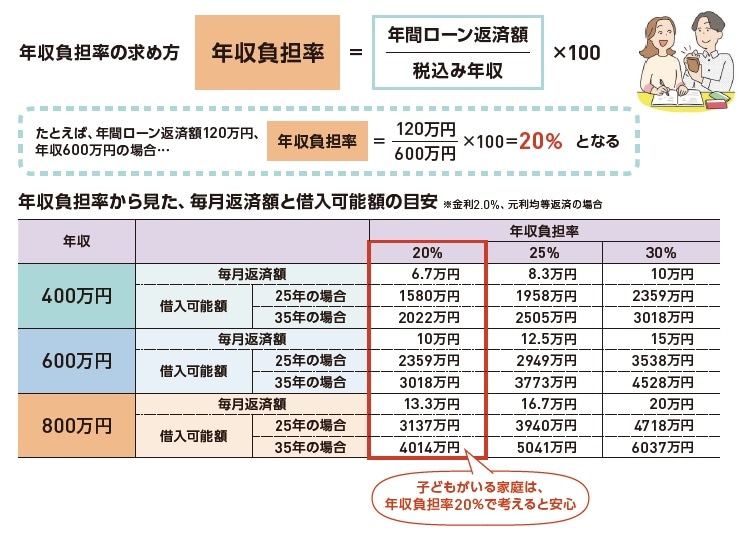
また、「ローンでいくら借りるか」を測る指標のひとつに「年収負担率」があります。税込み年収における年間のローン返済額の割合のことで、年収600万円、年間ローン返済額が120万円なら、年収負担率は20%と求められます。
無理のない返済のためには、年収負担率は25%以下に抑えたいところ。教育費のかかる子育て世帯なら20%以内に抑えると安心です。
年収負担率から借入可能額を計算したものが下の図表です。年収600万円で年収負担率20%に抑える場合、25年ローンなら2359万円、35年ローンなら3018万円です。借入可能額が足りなければ、頭金を増やす、親に援助を頼むなど年収負担率20%に抑えながら理想の物件を手に入れる方法を検討しましょう。
妊娠中・出産後に住宅購入・検討した人の声
マンション暮らしのときは、子どもの足音を気にしてのびのび子育てができませんでした。高い買い物なので迷いますが、最後は勢いも大切!
(東京都・30代)
仕事を続けながら&妊娠中だったので、疲労のため住宅メーカーさんとの打ち合わせに集中できず……。実際に住み始めてから「もっとこうすればよかった」と思う部分が出てきました。特に注文住宅は決めることが多く大変ですが、間取りや生活動線、配置する家具のことなど、もっと真剣に考えればよかったと後悔!
(埼玉県・40代)
実家の近くで子育てしたいと思い都内マンションを検討しましたが、築浅だと3LDKで億超え! 資金の目処がつくまで、もうしばらく賃貸暮らしを続けます。
(千葉県・30代)
【注目のセミナー情報】
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌