 (※写真はイメージです/PIXTA)
適正なマイホームの値段
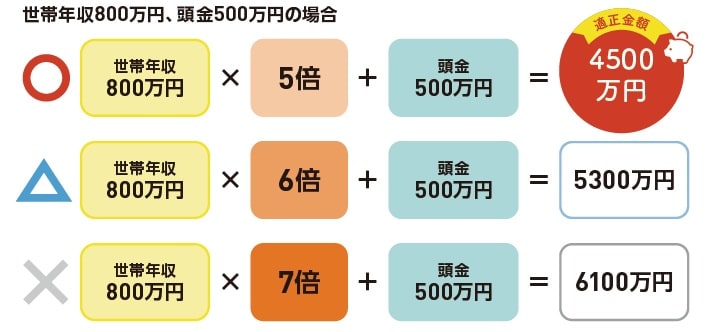
物件価格の目安は「年収の5倍+頭金」
子どもの誕生を機に、住宅購入を検討する家庭は多いもの。まず考えなければいけないのは、自分がいくらの物件なら買えるのかということです。
安心して買える物件価格の目安は「年収の5倍+頭金」です。年収は夫婦の世帯年収で考えてもよいですが、どちらかがいずれ仕事を辞める可能性があるのなら、1人分の収入で計算しましょう。たとえば、世帯年収が800万円、頭金を500万円用意できたら、800万円×5倍+500万円=4500万円の家なら安心して買えるということになります。
ここで注意したいのが、金融機関から借りられる金額=返せる額ではないということ。「年収の5倍では希望する物件価格に届かないから」と、年収の6倍、7倍と背伸びをして借りてしまうと、将来、教育費や生活費が膨らんだときに返済が厳しくなります。
頭金の重要性…物件価格の1割程度を諸費用として現金で用意
頭金については、用意せずフルローンを組むこともできますが、その後の返済負担が重くなることは間違いありません。頭金がないと貯蓄の実績がなく、「返済能力が低い」とみなされ、審査に落ちる可能性も高まります。
また、何らかの事情で物件を売ることになったとき、不動産景況が悪く、買った価格よりも安く売ることになれば、ローン残債が発生します。このような事情を考慮すると、頭金は多いほど安心です。物件価格の2割は用意できるといいでしょう。
さらに、住宅を購入するときは頭金以外に「諸費用」がかかることを忘れてはいけません。金融機関に支払う事務手数料や保証料、印紙税や登録免許税といった税金など、さまざまな費用がかかります。新築で物件価格の3〜5%、中古で6〜8%がかかるので、だいたい物件価格の1割が目安。頭金や諸費用は原則として現金払いなので、まとまった貯蓄が必要なことを覚えておきましょう。
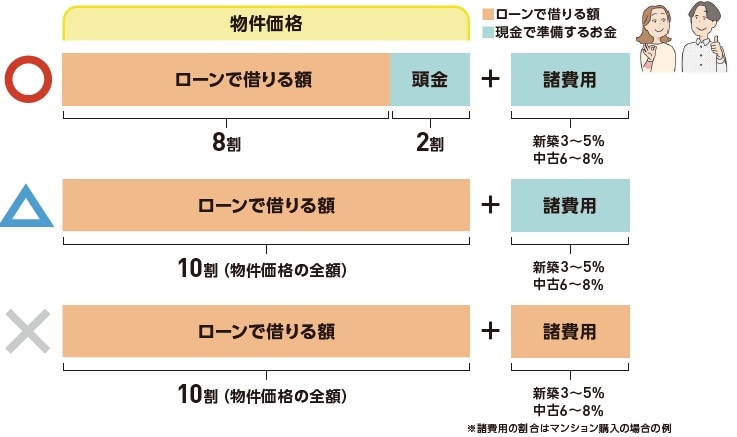
マイホームを購入するときには、頭金2割+諸費用1割の合計3割の現金を用意すると安心。最低でも、諸費用分だけは現金で用意しておきたいもの。最近では諸費用分も住宅ローンを組める金融機関もありますが、後の返済が厳しくなるので避けたほうが無難です。
“賃貸”という選択肢…将来住めなくなるかもしれないリスクも考える
賃貸には、子どもの独立後に狭くて安い部屋に引っ越せるなど、柔軟に住み替えができるメリットがあります。ただし、一生賃貸で暮らす場合、連帯保証人や家賃をどうやって確保し続けるかなど、住宅を購入するケース以上に、リスクに備えた慎重な計画が必要となります。
こんな人は賃貸でも
・ 親と同居する予定など、将来住む家が決まっている
・子どもの成長に合わせて住み替えをしたい
・ 格安の社宅で暮らせる
・ 海外や地方に移住するなどの計画がある