 (※写真はイメージです/PIXTA)
「高額療養費」により医療費は月9万円台に
支払いは月に一定額まで医療費の負担を抑えられる
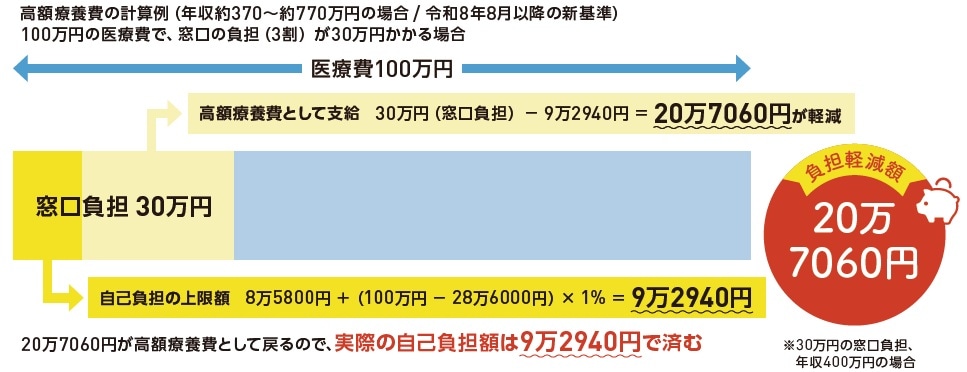
妊娠・出産は基本的には公的医療保険の適用外。ただし、切迫流産や切迫早産の治療、帝王切開など、トラブルの種類によっては保険適用になるケースもあります。このときの医療費の自己負担が高額になった場合、支払いの負担を補てんするのが公的医療保険から支給される「高額療養費」です。
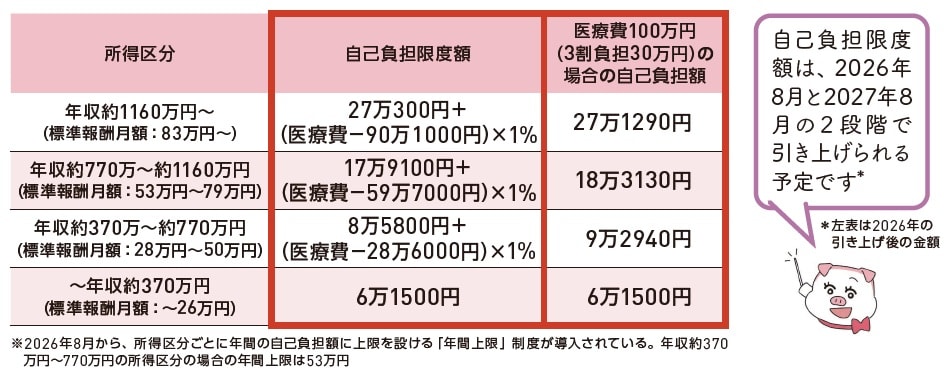
対象となるのは、公的医療保険が適用される治療を受け、1カ月の医療費が自己負担限度額(図表2)を超えた場合。限度額は年齢や所得によって異なりますが、たとえば年収370万〜770万円の場合、月8万5800円+アルファを超えた分が補てんされ、それ以上は支払わずに済みます。妊娠中の入院や帝王切開で医療費が高額になった場合でも、自己負担を一定額までに抑えられるため、いざというときに心強い制度です。
マイナ保険証なら手続きはほぼ不要
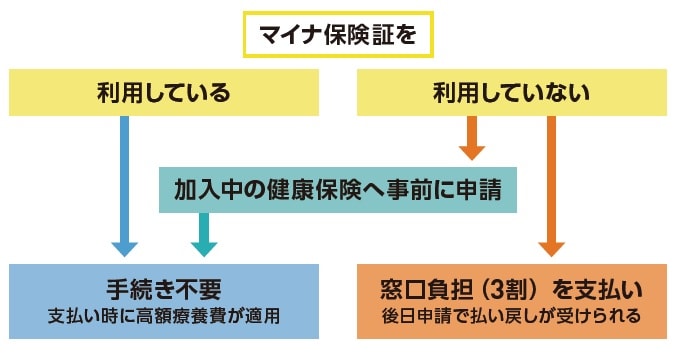
では、この制度はどのように利用するのでしょうか。今は多くの人がマイナ保険証を利用しているはずですが、その場合、窓口でマイナ保険証を提示すれば、支払いを自己負担限度額までに抑える手続きがその場で自動的に行われます。そのため、高額な費用をいったん全額立て替えるといった負担もなく、退院時には限度額だけの支払いで済みます。
一方、マイナ保険証を使わない場合、事前に加入中の健康保険へ申請して「限度額適用認定証」を受け取っておけば、同様に窓口での支払い時に高額療養費が適用されます。万一、事前の手続きが間に合わない場合も、後から申請すれば払い戻しが受けられます。
この制度の対象になるのは公的医療保険が利く医療費のみ。入院時の差額ベッド代や食事代、正常分娩の費用などは対象外となります。なお、同じ月に複数の病院にかかった場合は、医療費を合算できることもあります。対象となりそうな場合は、加入先の健康保険へ相談してみることをおすすめします。
妊娠・出産時、実際に高額療養費を活用した人の声
妊娠中、つわりが重く入院しました。出産時も微弱陣痛が続き陣痛促進剤を使用したため、かなりの高額を払うことになりましたが、産院で高額療養費の適用になると教えてもらいました。退院時にいったん病院で支払いましたが、加入している健康保険に申請書を提出したら、2カ月くらいで振り込まれたので、教えてもらえて良かったです。
(大阪府・30代)
3人目の出産のときに、私の年齢が上がっていたせいか緊急入院をしたり、切迫早産になったりとトラブルが続
出! 上の2人の出産とは違って思った以上に出産にお金がかかり、高額療養費に助けられました。マイナ保険
証を使ったので、手続きもとてもスムーズに済みました。
(埼玉県・40代)