 (※写真はイメージです/PIXTA)
24年12月から改正されて、より使いやすくなった「児童手当」の内容
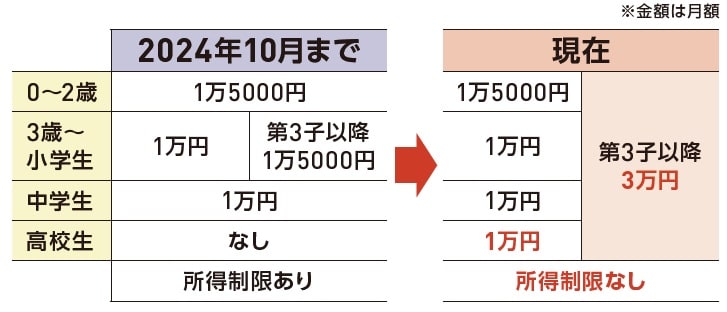
児童手当の支給対象は24年12月支給分から、今まで中学卒業年代までだったものが、高校卒業年代までに延長。所得制限が撤廃され、今まで受給できない・減額の対象だった家庭も満額受給できるように。第3子以降の受給額は高校卒業まで一律3万円にアップされました。
◎改正で高校生年代まで拡大、所得制限撤廃
◎第3子は0~18歳まで毎月3万円支給
要確認!「第3子カウント方法」のルール
児童手当改正で第3子以降の受給額が高校卒業年代まで一律3万円になったのは大きな変更点。ただし、第1子が22歳になった年度末を過ぎると、第3子は「第2子」とカウントされ、月3万円もらっていたものが月1万円に減額されてしまう点は注意が必要です。
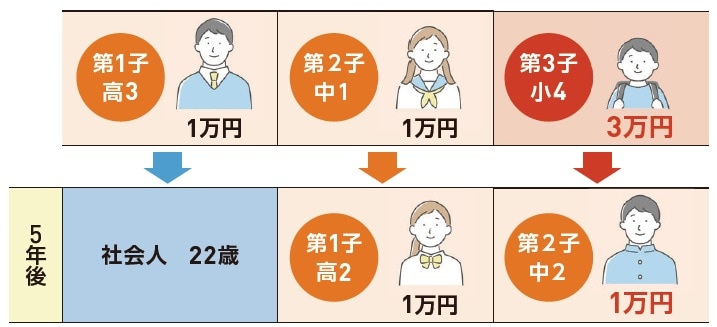
◎上の子が22歳年度末までで、親の扶養にあるきょうだいを含めて上の子から数える
◎第1子が22歳年度末を超えると、第3子は第2子と数えられる
児童手当の総額は36万円増える…第3子以降なら「412.5万円増」
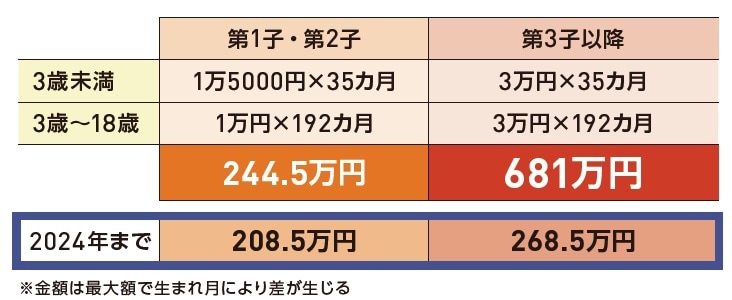
児童手当が高校卒業までの支給となり、子どもの誕生月にもよりますが、第1子と第2子の児童手当合計額は36万円増えて、208.5万円から244.5万円にアップ。第3子は満額受給できれば681万円となり、412.5万円も増えました。子どもが3人いれば、合計1000万円以上となるのです。
◎貯め続けると第1子・第2子は最大244.5万円
◎第3子は最大681万円、誕生月で変動あり
児童手当の今ドキ貯蓄術は「定期預金」
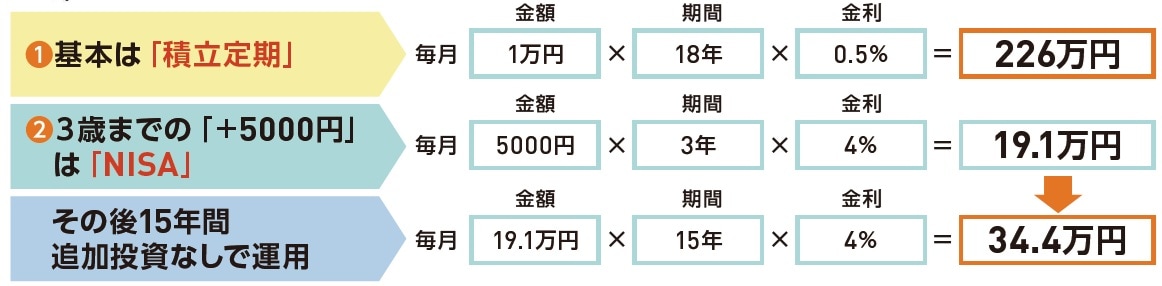
第1子から第3子まで18年間を通じて必ず受給できるのが月1万円。これは、安全確実かつ昨今の金利上昇で利息も期待できる銀行の「定期預金」を活用しましょう。3歳まで誰でも受給可能な残り5000円はNISA口座で投信での運用を検討しても。18歳まで運用継続が基本です。
◎1万円は堅実に積立。18年で226万円超に
◎3歳までの上乗せ分はNISAで賢く育てる
児童手当は受給が始まったらすぐに積立定期を申し込む
支給金額がアップし第1・2子でも受給総額が244.5万円となった「児童手当」。できればすべてを教育資金のために積み立てるのがおすすめです。
出産して子育てが始まると、今までとはまったく違う生活サイクルとなり、生活費の出費も増えます。そんな中で教育資金の積立のことを考えるのは、時間的にも金銭的にも大変かもしれません。
しかし、最初から「とにかく児童手当は教育資金用に貯めておこう」と決めておけば簡単。毎月決まった日に自動的に引き落としになる積立定期預金を申し込んでおけば、児童手当をいつの間にか使ってしまう心配もありません。本格的な貯蓄計画は落ち着いてから組み直せばOK。