 (※写真はイメージです/PIXTA)
「年収の壁」と働き方のコツ
3種類に分けられる「年収の壁」
子育てが少し落ち着くと、「そろそろパートで働きたい」「もう少し勤務時間を増やしたい」と考えるタイミングもあるでしょう。特に、子どもが幼稚園や小学校に通い始めたタイミングで、働き方を見直す人は少なくありません。そんなときによく耳にするのが、「年収の壁」という言葉です。
年収の壁とは、働いて得る収入が一定額を超えることで、手取りや扶養の扱いが変わる目安のこと。「収入が増えたはずなのに、思ったほど手取りが増えない」ということがあるため、働く時間を調整する人も少なくありません。
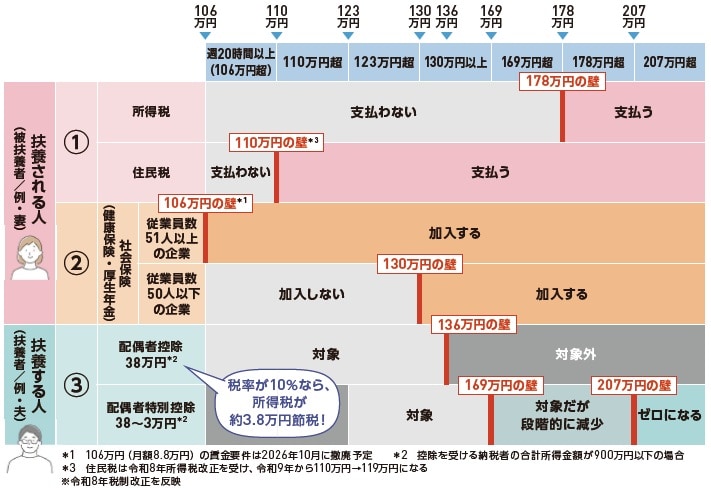
図表3のように年収の壁は大きく3つに分けられます。1つめは、本人が支払う「税金」の壁(1)。住民税が年収110
万円、所得税は年収178万円を超えるとおおむね負担が生じます。
2つめは、本人が加入する「社会保険」の壁(2)。勤務先の従業員数が51人以上の企業では年収106万円(※)、50人以下の企業では年収130万円が加入の目安。
※106万円(月額8.8万円)の賃金要件は2026年10月に撤廃予定
そして3つめが、扶養する側(配偶者)の税負担に関わる「配偶者控除・配偶者特別控除」の壁です(3)。扶養される側の年収136万円から控除額が段階的に減り始め、169万円、最終的に207万円で控除がなくなります。配偶者控除なら、税率10%の人で約3.8万円が節税されて手取りが増えます。
本人の手取りを大きく減らすのは「社会保険の壁」
このうち、本人の手取りへの影響が最も大きいのが2の社会保険の壁です。年収がこの目安を超えると、本人の収入から新たに社会保険料が引かれるようになるため、手取りが一時的に大きく減ります(図表4参照)。
たとえば、年収130万円で社会保険に加入した場合、手取りはいったん壁を超える前(年収129万円時点)より少なくなりますが、そこからさらに160万円前後まで働けば、壁を超える前の手取り水準まで回復します。こうした「働き損」といわれる逆転状態が起こるのは、社会保険の壁を超えたときだけ。手取りを回復した後は、壁を超えて働いた分だけ手取りが着実に増えていきます。
このように、単に所得税だけでなく、住民税や社会保険も考慮し、働き方を考える必要がありますが、壁を超えて働くことでのメリットもあります。特に社会保険(厚生年金+健康保険)への加入は、手取り減で一見、損に見えますが、老後の年金受給額は大きく増えることになります。「壁を超えないほうが得」と決めつけず、今の手取り、働ける時間、家族の生活、将来の安心などを合わせて、総合的に納得できる働き方を選びましょう。
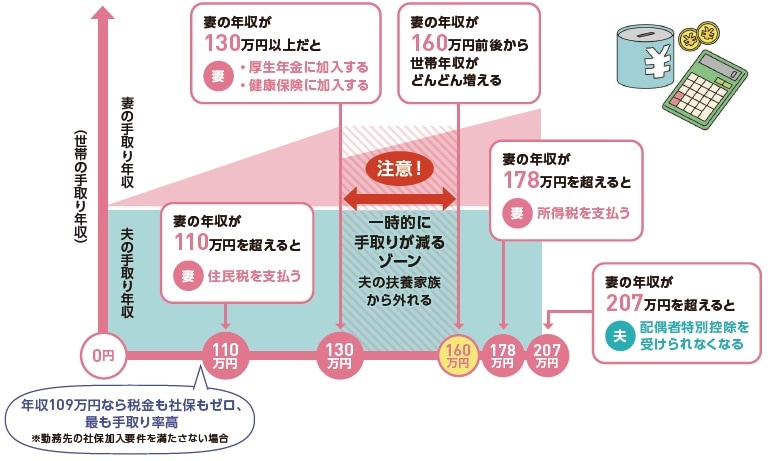
「働き損」と感じてしまうのは、社会保険の壁を超えた一時的な現象。そこを乗り越えれば、あとは働いた分だけ手取りが着実に増えていきます!
【注目のセミナー情報】
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌