自身の老齢年金と遺族年金は特例的に併給できますが、受給には申請が必要です。すでに遺族年金を受け取っていても、請求手続きをしなければ自分の老齢年金はもらえません。また、遺族年金に上乗せされる「中高齢寡婦加算」は妻が65歳になると自動的に打ち切られるため、仕組みを知らないと支給額の減少に慌てることになります。本記事では、日本年金機構からの〈緑色の封筒〉を放置した65歳女性の事例をもとに、年金制度の注意点をCFPの山﨑裕佳子氏が解説します。

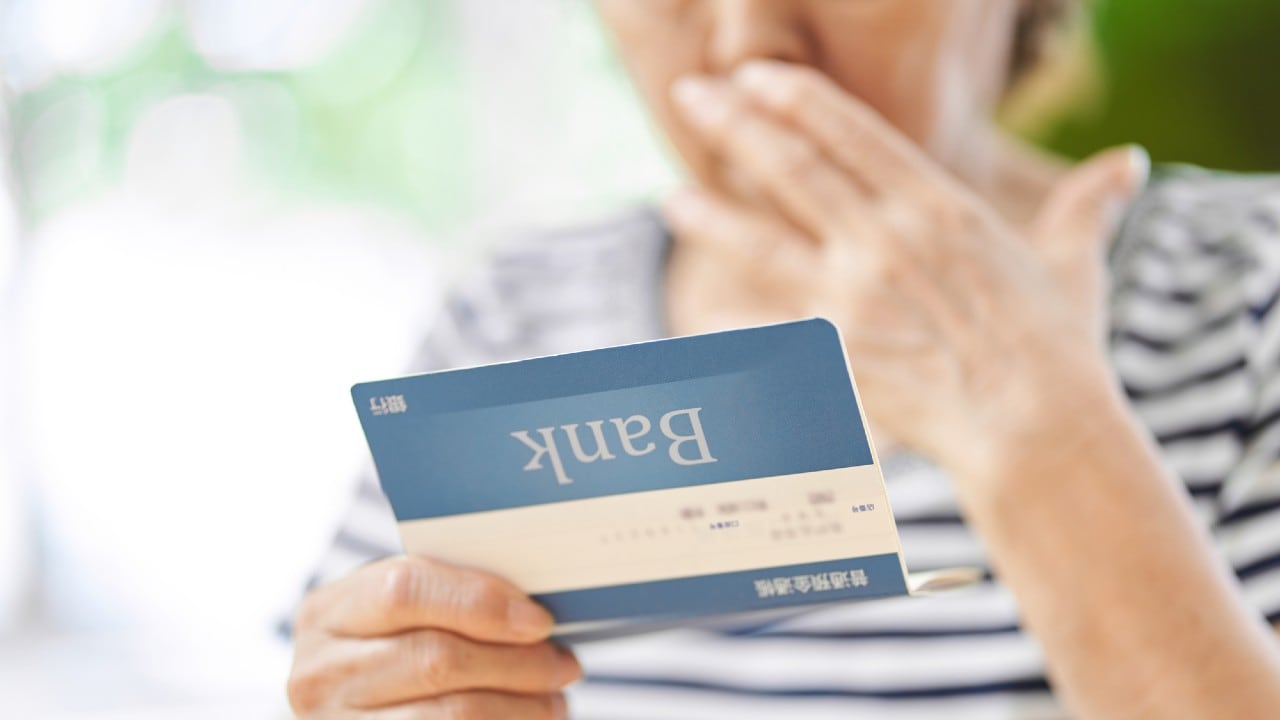
(※写真はイメージです/PIXTA)
「28万円もらえるはずでは…」待ちに待った年金支給日、ATMの前で思わず目を丸くした65歳女性。日本年金機構からの〈緑色の封筒〉を放置した結果【CFPが解説】
年金の支給額が月5万円も減少…放置していた「緑色の封筒」の中身
年金事務所の担当者に事情を説明し、確認してもらうと、ヒロコさんの勘違いが発覚。今回の年金支給額に間違いはないことがわかりました。
担当者から「誕生日の約3ヵ月前に、日本年金機構から『緑色の封筒』が届きませんでしたか?」と尋ねられ、ヒロコさんはハッとしました。たしかに自宅には届いていましたが、開封せずに放置していたのです。「緑色の封筒」の中身は、年金受給手続きに関する書類でした。
ヒロコさんは、5年前からすでに夫の遺族厚生年金を受け取っていたため、あらためて自分の年金の受給申請をしなくても自動的に振り込まれると思い込んでいました。しかし、担当者はこう告げました。
「遺族年金を受給中であっても、ご自身の老齢年金は自動的には振り込まれません。自ら申請手続きをしていただく必要があるのです」
年金受給の手続きを怠っていたために、ヒロコさんの老齢年金は支給されていなかったのです。
「完全に自分の思い込みでした」と、自身の確認不足に肩を落とすヒロコさん。しかし、ふと通帳の金額に目を戻し、さらなる疑問をぶつけました。
「だとしても1回の振り込みが17万4,000円って少なすぎじゃないですか? 今までは28万円あったのに……」
担当者に質問すると、「中高齢寡婦加算」についての説明がありました。
【CFPが解説】「中高齢寡婦加算」終了の仕組み
中高齢寡婦加算は、遺族厚生年金の加算給付のひとつです。次のいずれかに該当する場合、年額63万5,500円(月額約5万3,000円)が加算されます。
1.夫の死亡時に40歳以上65歳未満で生計を同じくしている子のない妻
2.子が18歳*の年度末を過ぎたことで遺族基礎年金が受給できなくなった妻
*障害年金1級、2級の子は20歳
65歳までのヒロコさんが受け取っていた月額14万円の年金には、遺族厚生年金に加えて、中高齢寡婦加算が含まれていました。
しかし、65歳を迎えて中高齢寡婦加算が終了したにもかかわらず、ヒロコさんは自分の老齢年金の請求手続きを放置していました。その結果、本人の老齢年金は支給ゼロとなり、遺族厚生年金の8万7,000円しか振り込まれなかったのです。
【正しく手続きをした場合、本来もらえる年金額】
本人の老齢基礎年金:年額84万7,000円(月額7万円)
本人の老齢厚生年金:年額3万9,000円(月額3,000円)
*結婚前に厚生年金加入歴ありと仮定して計算(平均報酬月額20万円×36ヵ月で計算)
※ 本人に老齢厚生年金の受給権がある場合には、その老齢厚生年金相当額が遺族厚生年金から支給停止になる。つまり、単純に本人の老齢年金に遺族厚生年金を足した金額が受給額にはならない。
これらを合計すると、基礎年金(7万円)+老齢厚生年金(3,000円)+遺族厚生年金(8万4,000円)=月額15万7,000円となります。正しく手続きさえ行えば、ヒロコさんは65歳前よりも手取り額は増える計算になります。