 (※写真はイメージです/PIXTA)
「やっと自由になれた」はずが…ねんきん定期便を見て青ざめた55歳女性
愛知県在住の中村典子さん(仮名・55歳、昭和46年生まれ)は、令和7年4月、29年連れ添った会社員の夫(58歳)と離婚しました。長年のすれ違いに耐えきれず、家を飛び出すようにして協議離婚。現在はパートで働きながら一人暮らしをしています。
「やっとスッキリしました。今は毎日が楽しいんです」
そう話す典子さんですが、最近になって老後のお金が急に不安になってきたといいます。
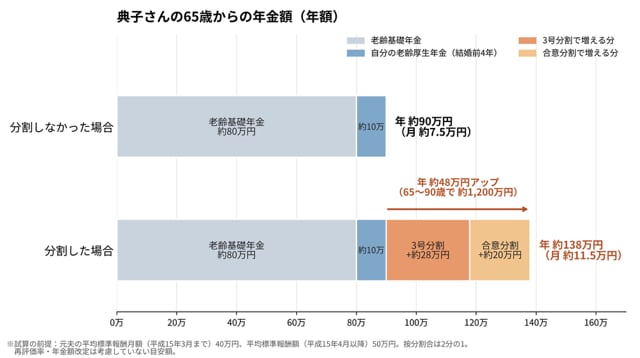
典子さんは短大卒業後に4年間会社勤めをし、25歳で結婚。その後はずっと夫の扶養に入り、パートも扶養の範囲内で続けてきました。届いたねんきん定期便を見ると、65歳からの見込額は老齢基礎年金が年約80万円、老齢厚生年金が年約10万円。合わせても月7万5,000円ほどです。
年金相談の現場では、典子さんのように「結婚前に少しだけ働き、その後は扶養に入っていた」というケースは珍しくありません。厚生年金に加入していた期間が短く、加入していても男性より収入が低いことが多いため、2階部分の老齢厚生年金がどうしても小さくなるのです。
「元夫の年金はもうアテにできないし、これで暮らしていけるんでしょうか…。年金分割という制度があるのは知っています。でも元夫とは二度と顔を合わせたくないし、話し合いにも応じてくれないと思います。それに、請求期限は5年に延びたとニュースで見ました。気持ちが落ち着いてからでも間に合いますよね?」
筆者のもとを訪れた典子さんは、不安そうにたずねました。しかし結論から申し上げますと、典子さんの請求期限は5年ではなく「2年」。残された時間は、あと半年ほどしかありません。なぜ2年なのかについては後述します。
そして、期限内にきちんと手続きをすれば、典子さんの年金は年間で約48万円、65歳から90歳までの25年間で約1,200万円も増える可能性があるのです。
「期限は5年に延びた」は誤解?年金分割の2つの方法と法改正の盲点
年金分割とは、婚姻期間中の厚生年金の記録(標準報酬月額・標準賞与額)を夫婦で分け合う制度です。分けるのは年金そのものではなく、将来の年金額の計算のもとになる記録。また、国民年金(老齢基礎年金)は分割の対象になりません。年金分割の方法は次の2つです。
年金分割の方法その①:3号分割
婚姻期間のうち、平成20年4月以降に扶養(第3号被保険者)に入っていた期間が対象です。相手の合意がなくても、一方的な請求で2分の1を分割できます。
年金分割の方法その②:合意分割
婚姻期間全体が対象です。分割割合(上限2分の1)を、夫婦の合意か家庭裁判所の手続きで決めます。調停・審判で決まった場合は、調停調書、または審判書と確定証明書を添えて年金事務所に請求します。
典子さんの婚姻期間29年のうち、平成20年4月以降の約17年は3号分割の対象です。ここは元夫の同意がなくても、典子さんが年金事務所に請求するだけで半分を受け取れます。試算では年約28万円の増額です。
一方、平成20年3月以前の約12年分は合意分割でなければ分けられず、これを加えると全部で年約48万円の増額になります(【図1】参照)。