 (※写真はイメージです/PIXTA)
投資の利益を非課税に…投資初心者は「iDeCo」より「NISA」が簡単な理由
インデックス投資を含む、資産運用で得た利益には、通常約20%の税金がかかります。この税金を非課税にできるのがNISAです。
NISAは国が準備してくれた非課税の投資口座といえます。たとえば、通常であれば100万円の利益に対して約20万円の税金が差し引かれますが、NISA口座なら100万円がまるごと手元に残ります。NISAを利用せずに投資をするのは、使える割引券を捨てているようなものです。
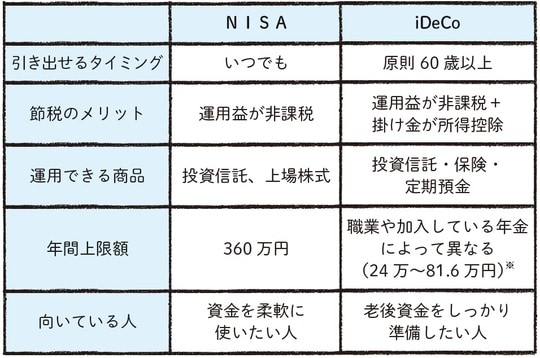
非課税で投資できる制度として、iDeCo(個人型確定拠出年金)という選択肢もあります。iDeCoは老後資金を積み立てるための制度。NISAとの違いは、積立時にも税制メリットがある点です。掛け金を所得から差し引くことができ、所得税や住民税が軽減されます。
ただし、いつでも現金化できるNISAと異なり、iDeCoには原則として60歳になるまでお金を引き出せないという制約があります。
僕がおすすめするのは、NISAです。たしかにiDeCoは掛け金が所得控除になるため、理論上は効率的に運用できる制度です。ただ、投資をやり込んでいる僕でも、iDeCoは複雑な制度で使いこなすのが難しいと感じています。
その理由は、資金が60歳まで引き出せないうえに、受け取り方によって税金の扱いが変わる点にあります。投資初心者、教育費や急な出費に備えたい方には、この使いづらさがネックになるかもしれません。まずは投資を始めてみたいという方は、NISAが簡単です。
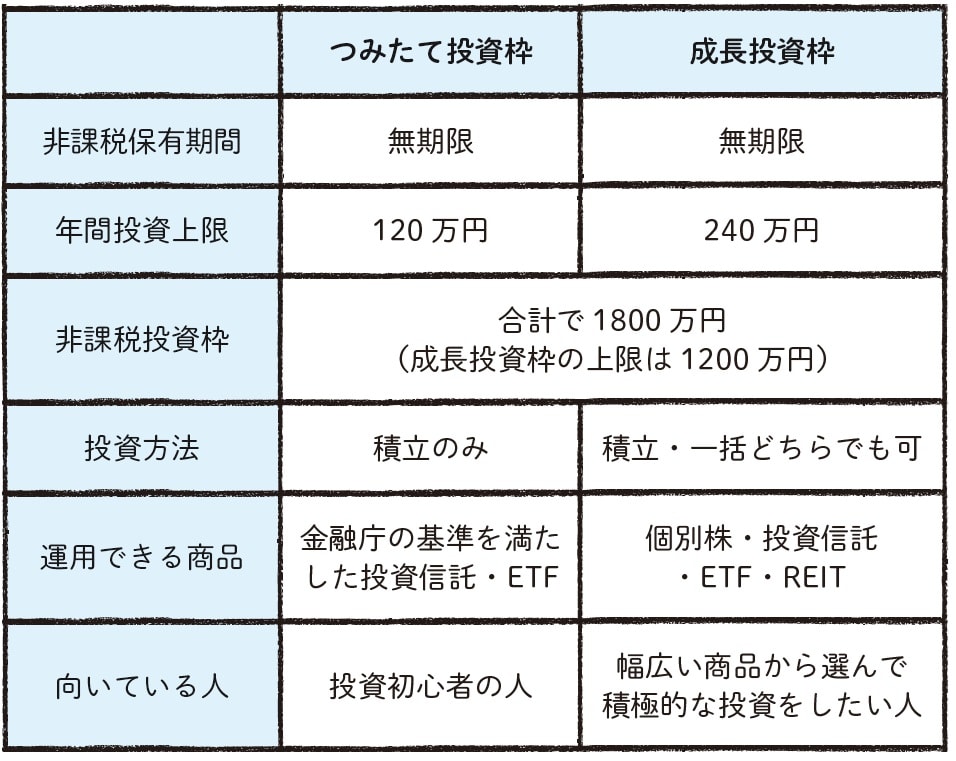
NISAの利用を始める前に知っておきたいのが、NISAに「つみたて投資枠」と「成長投資枠」という2つの枠があるということです。
つみたて投資枠は、毎月一定額を自動で積み立てるための枠。年間120万円まで利用できます。対象商品は金融庁の基準をクリアした投資信託とETFに限られているので、初心者でも安心して選びやすいです。インデックス投資を始めるなら、まずはつみたて投資枠を使うのがおすすめです。
一方、成長投資枠は年間240万円が上限で、投資信託だけでなく個別株も購入できます。つみたて投資枠と合わせると年間最大360万円、生涯で最大1800万円まで非課税で運用できます。
最初はつみたて投資枠でインデックス投資を積み立てることから始めて、慣れてきたら成長投資枠で個別株に挑戦するというのが、ぴち家流の使い方です。
最初から完璧にやろうとしなくても大丈夫。つみたて投資枠だけでも、十分すぎるくらいの資産形成ができるので、焦らず自分のペースで始めてみましょう。
ゆーき(ぴち家)
※本記事は、著書に基づく著者の見解を紹介するものであり、特定の銘柄の売買を推奨するものではありません。また、株価等の情報はすべて、書籍執筆時(2026年10月)のものです。