年金を受け取っていて仕事もしているのに、老後資金が不安――。そのような人のなかには、「子どもに貸したお金が返ってこない」という問題を抱えているケースがあります。住宅購入資金として長男に1,000万円を貸している70代夫婦の事例から、子どもにお金を貸すリスクについて見ていきましょう。
(※写真はイメージです/PIXTA)
長男夫婦に1,000万円を貸した70代夫婦…5年経っても1円も返ってこない状況に激怒し、返済を約束させた「凄い一言」
一向に返済する気配がない長男に「強気の条件」
マサキさんの妻が職場復帰をして家計が安定してきたら、少しずつでも返済してくれるだろう。そう考えていたかおるさんでしたが、マサキさんの妻が職場復帰をしてから5年が経った今でも、立て替えたお金は1円も返ってきていません。
かおるさん夫婦には約1,500万円の貯金があり、長男に貸しているお金を合わせると2,500万円になります。しかし、マサキさんからの返済の目途が立たない状況では、「貯金2,500万円」は皮算用にしかなりません
「手元にある1,500万円の貯金と年金だけで老後をしのぐのは、あまりにも不安……」
そんな思いから、かおるさんは年金を受け取りながらもパートを続けているのです。平日は週4でマサキさんの長男・海斗くん(仮名・小学2年生)を自宅で預かっているので、勤務時間は4~5時間が精いっぱいです
「いつも海斗のこと、ありがとね」
マサキさんはいつも感謝を伝えてくれますが、肝心の1,000万円については何も触れてきません。もしかしたら忘れているのかもしれない。このまま何も言わなかったら一生返ってこないかもしれない――。そう思ったかおるさんは、遠慮がちにマサキさんに話を切り出します。
「そういえば、以前に貸した住宅費用のことなんだけど……。もうそろそろ、少しずつでもいいから返してもらえない?」
ごめんごめん、忘れてた、という言葉が返ってくるかと思っていたのですが、マサキさんの反応は意外なものでした。
「ああ、忘れてはいないんだけど……。海斗の背がどんどん伸びて服や靴を頻繁に買い換えないといけなかったり、これから塾にも通わせようかって話してたり……。もちろん、住宅ローンの返済もあるしさ。そうなるとまだまだお金がかかるし、正直ちょっとまだ返せる状況じゃないんだよね」
マサキさんの口ぶりから、かおるさんは「返すつもりがないのだ」と感じました。もしくは、返済額を減らしてもらえるように誘導しているのかもしれません。頭に血が上ったかおるさんは、マサキさんに向かって語気を強めます。
「月10万円。来月からでいいから、毎月25日までに振り込んでください。連絡もなしに遅れたら、もう海斗の面倒は見ません」
かおるさんの毅然とした態度に、マサキさんは明らかに動揺していました。その後、妻と相談のうえ、翌月から10万円を毎月振り込むことを約束してくれました。
新築注文住宅の自己資金比率は30.1%
国土交通省 住宅局『令和7年度 住宅市場動向調査報告書(令和8年7月)』によると、土地を購入した注文住宅新築世帯の自己資金比率は30.1%です。
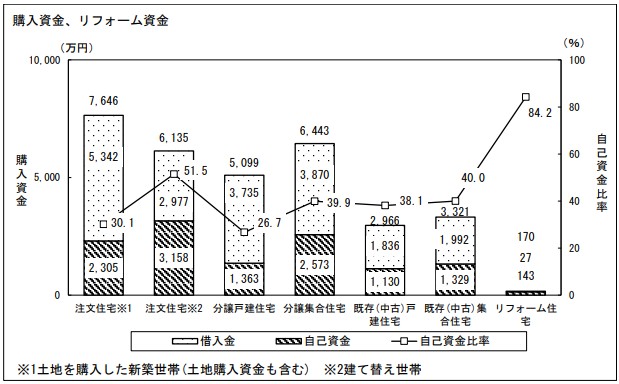
住宅購入資金・リフォーム資金の自己資金比率 出典:国土交通省 住宅局『令和7年度 住宅市場動向調査報告書(令和8年7月)』
ここでの「自己資金比率」とは、住宅の購入総額のうち「ローンや借り入れに頼らず、自分たちの預貯金等で用意した純粋な手元資金の割合」のこと。マサキさんは住宅購入資金のすべてを親からの借り入れと住宅ローンで賄っているため、自己資金比率は0%ということになります。
自己資金0円で住宅購入費用を全額返済していくことを考えると、親から借りたお金の返済は後回しにされてしまうリスクが高くなります。
孫への愛情や子どもの力になりたいという思いから資金を差し出す親は少なくありませんが、自身の老後資金を脅かしては元も子もありません。お金を貸す際は「最悪の場合返ってこないリスク」を考慮し、毅然としたルール作りを行うことが身を守るカギとなります。