 (※写真はイメージです/PIXTA)
小さな子どもがいるうちの生命保険
必要な死亡保障額は家族構成で変わる
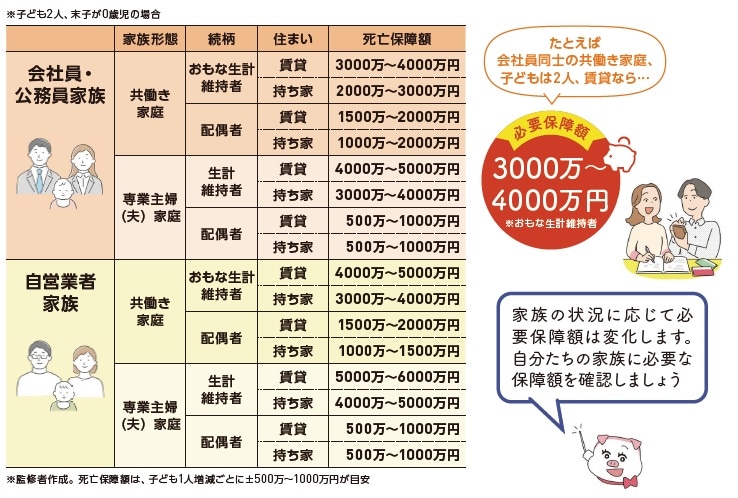
先述の通り、小さな子どものいる家庭では、生計を支える人の死亡保障を手厚くする必要があります。具体的に、どのくらいの死亡保障があればいいのかの目安を記載したのが図表4です。
必要な死亡保障額は、夫婦の働き方や子どもの数、賃貸か持ち家かなどによって異なります。また、会社員や公務員に比べて、公的保障の手薄な自営業者は、保険で備えるべき死亡保障額が高くなります。たとえば、会社員同士の共働き夫婦で、子どもが2人、賃貸暮らしという条件なら、必要な死亡保障額は、おもな生計維持者が3000万〜4000万円、配偶者が1500万〜2000万円。子どもが1人増えるごとに500万〜1000万円の死亡保障をプラスすると安心です。
「終身型」と「定期型」の死亡保障、どちらに加入すればいい?
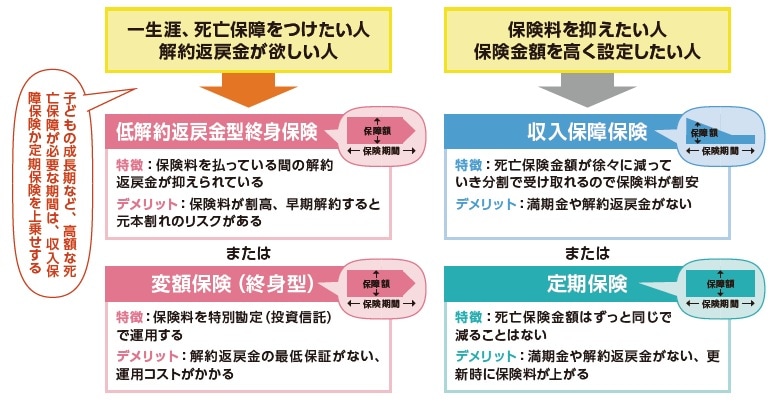
死亡保障の保険には大きく分けて、一生涯の保障が続く「終身型」と、一定期間だけ備える掛け捨ての「定期型」があります。
終身型は、中途解約時に返戻金が受け取れるという貯蓄性もあり、保険料は高め。代表的な商品に、保険料払込期間中の解約返戻金が低く抑えられている「低解約返戻金型終身保険」や、保険料の一部を投資信託などで運用し、成績次第で死亡保険金などが変動する「変額保険(終身型)」があります。
一方の定期型は、契約満了時の返戻金がないので保険料は低め。代表的な商品には、年金形式で保険金が受け取れる「収入保障保険」や、保険期間内の保険金額が一定の「定期保険」があります。
両者を比較すると「死亡保障は一生涯あった方が安心」と思うかもしれませんが、子どもが大きくなるほど必要な死亡保障額は減っていきます。そのため、保険料が高くなりがちな終身保険のみに加入するのではなく、保障を手厚くしたい時期だけ定期型の保険を組み合わせる方法もあります。保障額と保険料のバランスを考えながら、加入を検討しましょう。
外交員、窓口、ネット…保険加入のルート別、それぞれの主な特徴
保険加入のルートはおもに次の3つ。
1.保険会社の外交員
直接話すことができるので、わからないことは、その場で教えてもらえる。
2.複数の保険会社の商品を取り扱っている保険ショップ
複数の保険会社の商品を取り扱っており、加入済みの保険の見直しも可能。
3.通販やネット生保のHP
従来型の生命保険よりも、保険料が割安。
1、2は直接質問できる安心感があります。3は自分で商品情報を調べる必要がありますが、保険料は安く抑えられます。
【注目のセミナー情報】
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌