「老後資金はいくら必要か?」という問題は、「老後をどこで暮らすのか?」ということと深く関係しています。老後の住居選びでは、家賃だけでなく「その場所で長く暮らし続けられるか」という視点も大切です。本記事では、家賃を下げるために市営住宅へ転居した60代夫婦の事例をもとに、老後の住まい選びの注意点についてCFPの山﨑裕佳子氏が解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。
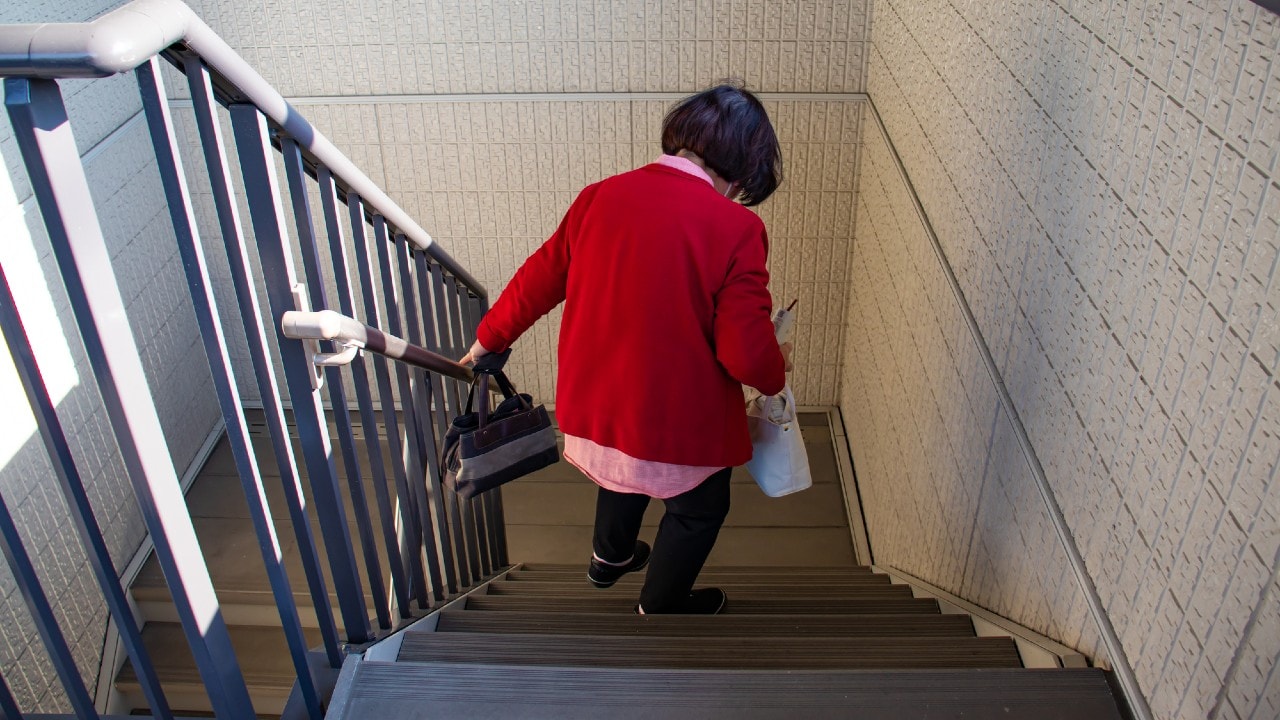
(※写真はイメージです/PIXTA)
「市営団地に当選!」年金月21万円・60代夫婦、家賃4万円に歓喜も…〈老後安泰の切符〉を掴んだはずが、赤字家計に陥ったワケ【CFPが解説】
転居した団地は「エレベーターなしの4階」…妻の怪我で想定外の赤字転落
ある日、サチコさんは、部屋の小さな段差につまずいて転倒し、足首を捻ったうえに膝を強打してしまったのです。転居した団地は、バリアフリー仕様ではないうえに、エレベーターもありません。
これまでは「良い運動になる」と言いながら、4階まで昇り降りしていたサチコさんでしたが、怪我によって一人で外出することができなくなってしまいました。
車はすでに手放しているため、通院は毎回タクシーを利用することに。加えて、これまで徒歩や自転車で利用していたスーパーも、タクシーを使わざるを得ません。一時的ではあるものの、交通費が急増してしまいました。
せっかく黒字家計を取り戻していた矢先、想定外の医療費、交通費により家計は赤字に逆戻りです。
怪我が完治すれば、赤字は解消できる見込みですが、以前の状態に戻るまでには時間が必要なようでした。生活コストを下げるために決心した新生活でしたが、再び預金残高が心配な日々となってしまいました。
果たして、マサユキさん夫婦にとって、生活コストを下げるための「住み替え」は正解だったのでしょうか。
【CFPが解説】「家賃を下げる=生活費が下がる」ではない
マサユキさん夫婦のケースで考えたいのは、家賃を下げることと、生活費全体を下げることは必ずしもイコールではなかった、という点です。
市営住宅への転居により、夫婦は家賃を月5万円減らすことができました。転居前とその他の支出が変わらないという想定の上では、家計は「月2万円の赤字から3万円の黒字」に転じます。
しかし、実際には予期せぬ出来事により医療費やタクシー代の出費が急増してしまいました。仮に追加負担が月3万円なら、家賃の削減効果はなくなります。さらに今後も通院期間が長引いたり交通費が増えたりすれば、家計改善効果がなくなるばかりか家計は赤字に転落してしまうでしょう。
老後の住居費は「持ち家」か「賃貸」かによって異なります。持ち家では住宅ローンを完済しても固定資産税や修繕費などがかかる一方、賃貸住宅では家賃そのものと、更新料などの費用を見込む必要があります。
大切なのは、現在の居住費だけで判断せず、老後の収入と健康状態の変化を考慮しながら、長期的に無理なく住み続けられるかを検討することです。