75歳以上の医療費の窓口負担は原則1割。高額療養費制度もあります。それにもかかわらず、日々の医療費の支払いに窮してしまう高齢単身世帯は少なくありません。いったいなぜでしょうか。77歳の女性が、必要な薬を受け取らずにいた理由とは。本記事ではFPオフィスツクル代表・内田英子氏がある親子の事例とともに、同居や備えがあっても生じる老後の孤立感と、高齢期の家計の落とし穴を考えます。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したものです。
(※写真はイメージです/THE GOLD 60編集部)
「母さん、薬代が払えなかったの…?」〈年金月11万円〉77歳母の机で見つけた“期限切れの処方箋5枚”。1年ぶりの帰省で51歳息子が直面した「隠れ老後破綻」の悲鳴【FPが解説】
「1割負担」でも薬代が払えない理由
総務省の2025年「家計調査」によると、65歳以上の単身無職世帯の可処分所得は月平均約11万8,000円、消費支出は約14万8,000円です。月平均では支出額のうち約3万円が手取り収入を上回っている計算です。
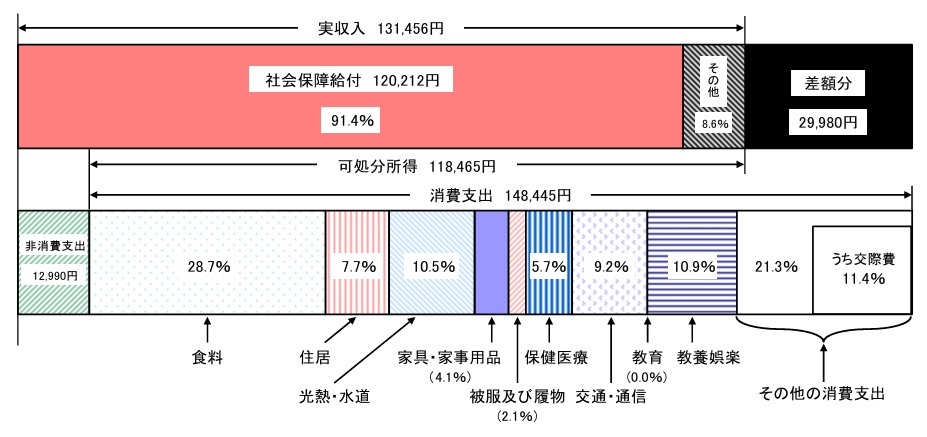
[図表]65歳以上の単身無職世帯(高齢単身無職世帯)の家計収支 2025年 出所:総務省「2025年家計調査(家計収支編)」「2020年家計調査(家計収支編)」
(注)
1.図中の「社会保障給付」及び「その他」の割合(%)は、実収入に占める割合である。
2.図中の「食料」から「その他の消費支出」までの割合(%)は、消費支出に占める割合である。
3.図中の「消費支出」のうち、他の世帯への贈答品やサービスの支出は、「その他の消費支出」の「うち交際費」に含まれている。
4.図中の「差額分」とは、「実収入」と、「消費支出」及び「非消費支出」の計との差である。
同調査をさらに詳しく見ると、65歳以上の単身無職世帯の「クレジット購入借入金」は月平均2万5,099円です。「クレジット購入借入金」は、クレジットカード等による後払いの購入額を示しています。2020年の同調査結果では、1万5,884円でした。利用者の割合は不明ではあるものの、高齢者の家計でも、過去5年間でクレジットカードなどによる後払いの購入額が増加していることがわかります。
後期高齢者医療制度では、75歳以上の窓口負担は原則1割で、所得によって2割または3割です。さらに高額療養費制度によって、自己負担額が一定の限度額を超えた場合には負担が軽減されます。
しかし、医療費が制度上抑えられていても、家計に支払う余力があるかどうかは別の話でしょう。通院や服薬が重なれば、支払いは万単位となり、そのときの家計の支払い能力を超える場合があります。特に、普段クレジットカードを使っていると、資金繰り管理が難しくなることがあります。
クレジットカードや電気代などの各種料金の支払いは月1回であるのに対し、年金支給は2ヵ月に1度。本当に手元に引き出していい生活費の金額はそれぞれの引き落とし後に確定します。2ヵ月分の引き落とし後に残る金額を先読みしながら使っていい金額を決める。これを2ヵ月ごとに繰り返さなければいけないのですから、意識なしでは実行は難しいのです。
Aさんは住民税非課税世帯の「区分II」に該当し、外来医療費の自己負担には月額1万1,000円、年間9万6,000円の上限が設けられています。それでも月額上限に達すれば、手取り収入の約1割に相当する負担です。Aさんは複数の医療機関に通院しており、昨年は月上限に達することが年に数回ありました。
Aさんは、これまでと同じように暮らしているつもりでした。しかし、物価高によって日々の支出が増え、手元に残せる金額は徐々に少なくなっていました。将来に備えた貯蓄には手をつけたくない。その思いも重なり、ついには薬代を先送りするようになっていたのです。
必要な医療を諦めないために、家庭でできる3つの工夫
いきなりこういった大きな事態に直面すると戸惑ってしまいますが、対策としてやりくりのほか、家庭でできる工夫もあります。たとえば、
〇固定費の見直し
〇通院スケジュールの調整相談
〇これから必要な資金の洗い出し
などです。長年契約したままの固定電話や携帯電話、インターネット回線、電気・ガスなどの料金プランが、現在の利用状況に合っているか確認します。利用状況に合わない高いプランになっている高齢者は少なくありません。手続きに手間はかかりますが、見直しの過程では、普段の暮らしを家族と共有する貴重な機会ともなります。本人の暮らしに寄り添った見直しが大切です。
医師に家庭の事情を伝え、治療に支障のない範囲で受診日や処方日数を調整できないか相談することも選択肢の1つです。症状が安定しており、医師が適切と判断すれば、1枚の処方箋を最大3回まで繰り返し利用できる「リフィル処方箋」の利用も相談できるかもしれません。毎回支払う金額がある程度わかっているのなら、2ヵ月分の医療費を先に確保しておくことも、資金不足を防ぐ方法です。
あわせて、これから必要になる資金の洗い出しも行いましょう。医療介護や葬儀の方法、自宅の修繕状況など。できるものから、希望を尋ねながら確保したい金額を見積もっていきます。余る金額があれば、将来の備えとは区分して管理します。貯蓄は必要なときに使うためのもの。生活のための予備資金として、必要なときに安心して使えるよう土台を整えます。
親の暮らしに不安を感じても、子どもがすぐに経済的援助を引き受ける必要があるとは限りません。本人が大切にしてきた暮らしを尊重しながら、安心して暮らしを続けられるよう、一緒に家計を整えることも、家族にできる支援の一つです。
内田 英子
FPオフィスツクル代表