
近年、NISAを活用して自分で老後資金を準備する人が増えています。しかし、「投資で資産形成しているから」と国民年金保険料を納めずにいると、将来の年金受給額が減るだけでなく、一緒に暮らす家族にまで影響が及ぶ可能性もあります。本記事では、保険料を未納し続けていた43歳男性の事例をもとに、辻本剛士CFPが「年金未納の思わぬリスク」について解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。

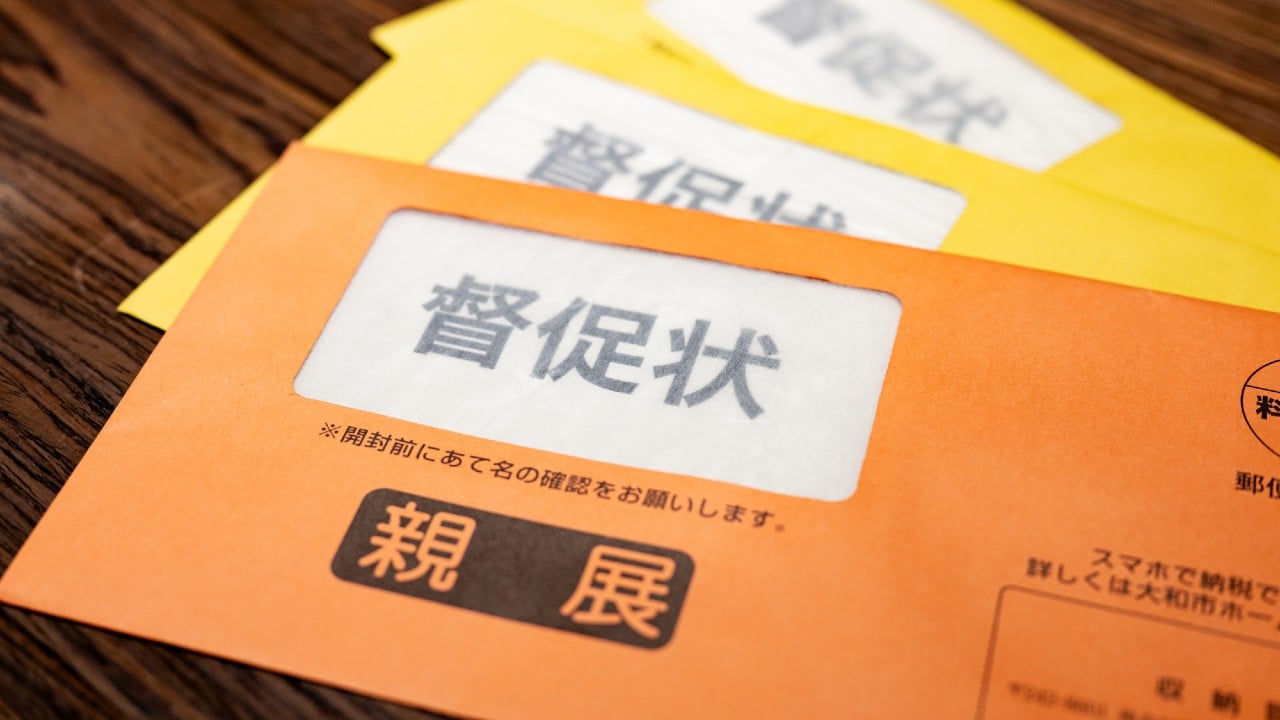
(※写真はイメージです/PIXTA)
「母さん、ごめん…」国民年金未納の年収500万円・43歳男性、日本年金機構からの〈赤色の封筒〉を放置した“思わぬ代償”【CFPが解説】
「年金はNISAで作る」年収500万円・43歳男性が選んだ“国民年金未納”という選択
数年前に離婚し、子どもを前妻に託して実家に戻ってきたトモカズさん(43歳・仮名)。現在は、父親を亡くして一人になっていた母親のチエさん(仮名・73歳)と二人で暮らしています。
トモカズさんは個人事業主のプログラマーとして働き、年収は約500万円。生活に困っているわけではありませんが、国民年金保険料を納めることには抵抗がありました。
「自分が年を取るころ、年金制度がどうなっているかなんてわからない」という思いを抱くトモカズさん。そんななか、知人から「年金を払うより、NISAで投資したほうが利回りが高いんじゃないか」と聞き、自分でも老後資金の準備について調べるようになりました。
トモカズさんが魅力を感じたのは、資産を子どもに残せるという点でした。老後の備えと子どものための資産づくりを両立できる。そう考えたトモカズさんは、「老後資金はNISAで作る」と、国民年金保険料を納めず、投資信託の積み立てを始めました。
自分なりに将来を考えた選択だと思い、チエさんにも詳しく話していませんでした。
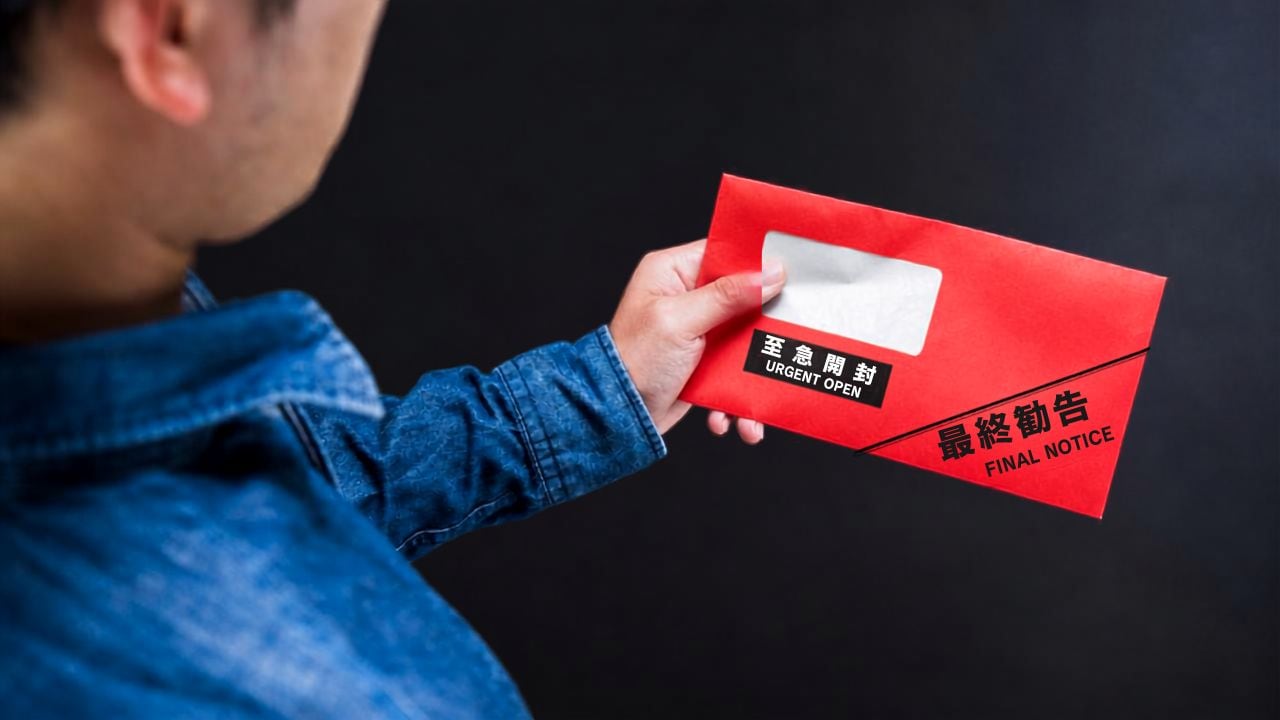
青色から黄色、そして赤色へ…無視し続けた日本年金機構からの「色付き封筒」
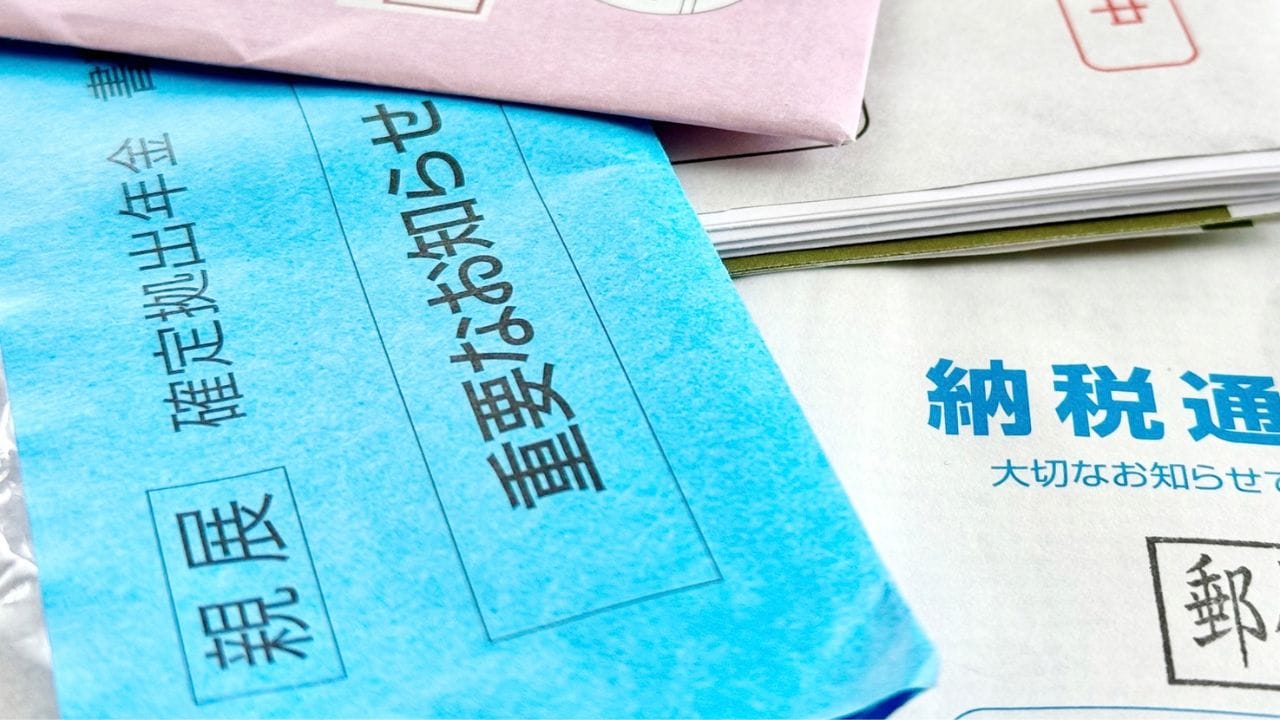
国民年金保険料を納めなくなってから、1年以上が経ったある日のこと。トモカズさん宛てに、青色の封筒が届きました。
なかに入っていたのは、未納の保険料について納付を求める特別催告状です。しかし、トモカズさんは「老後の備えは自分でしているから」と、書類をしまいました。
その後も保険料を納付しないまま過ごすうち、手元に届く封筒は「青色→黄色→赤色」へと変わっていきました。
「大事そうな赤色の封筒が届いているわよ」とチエさんに声をかけられても、「年金のことだよ。自分で考えているから大丈夫」と答えるだけでした。
年金制度に詳しくないチエさんは、トモカズさんの言葉を信じ、それ以上は尋ねませんでした。