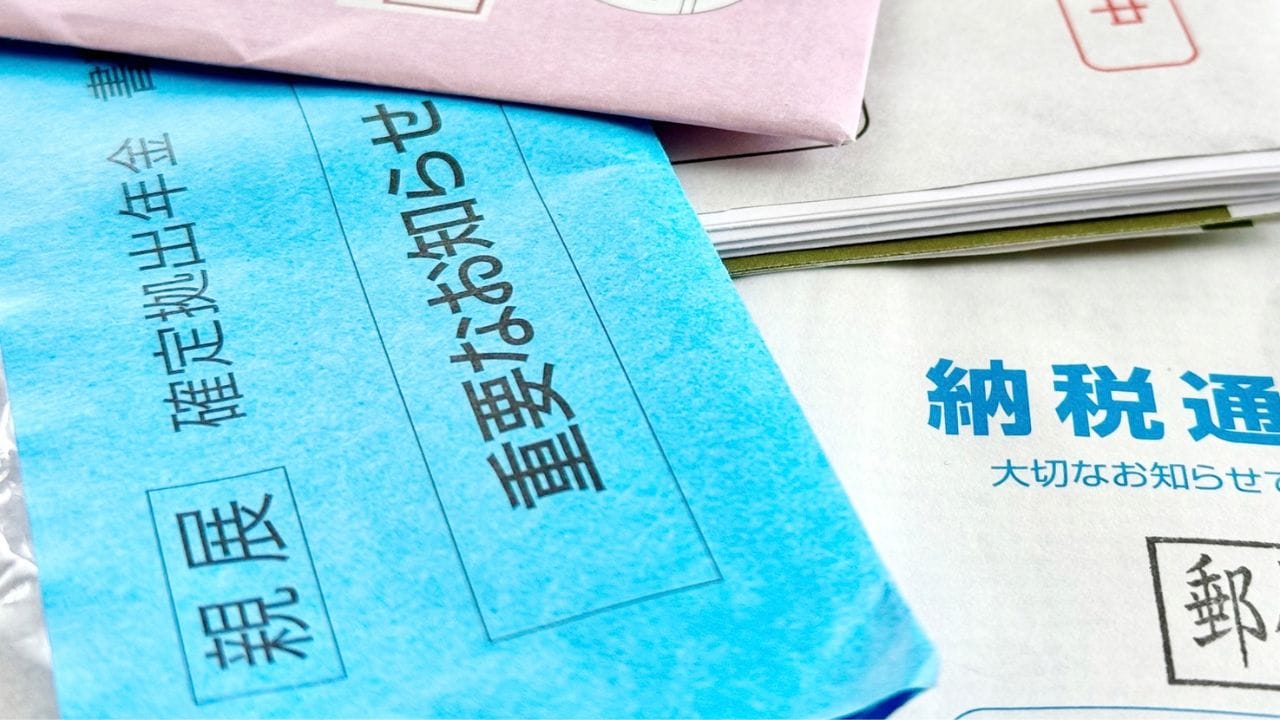

近年、NISAを活用して自分で老後資金を準備する人が増えています。しかし、「投資で資産形成しているから」と国民年金保険料を納めずにいると、将来の年金受給額が減るだけでなく、一緒に暮らす家族にまで影響が及ぶ可能性もあります。本記事では、保険料を未納し続けていた43歳男性の事例をもとに、辻本剛士CFPが「年金未納の思わぬリスク」について解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。

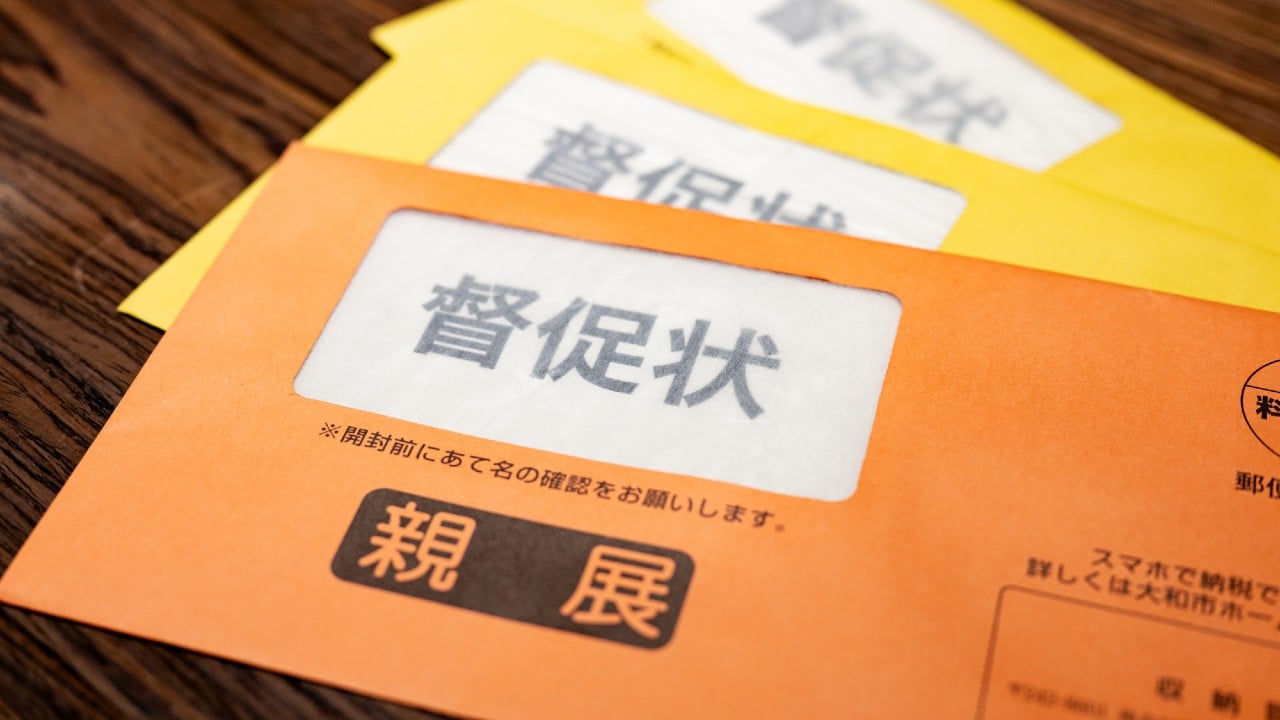
(※写真はイメージです/PIXTA)
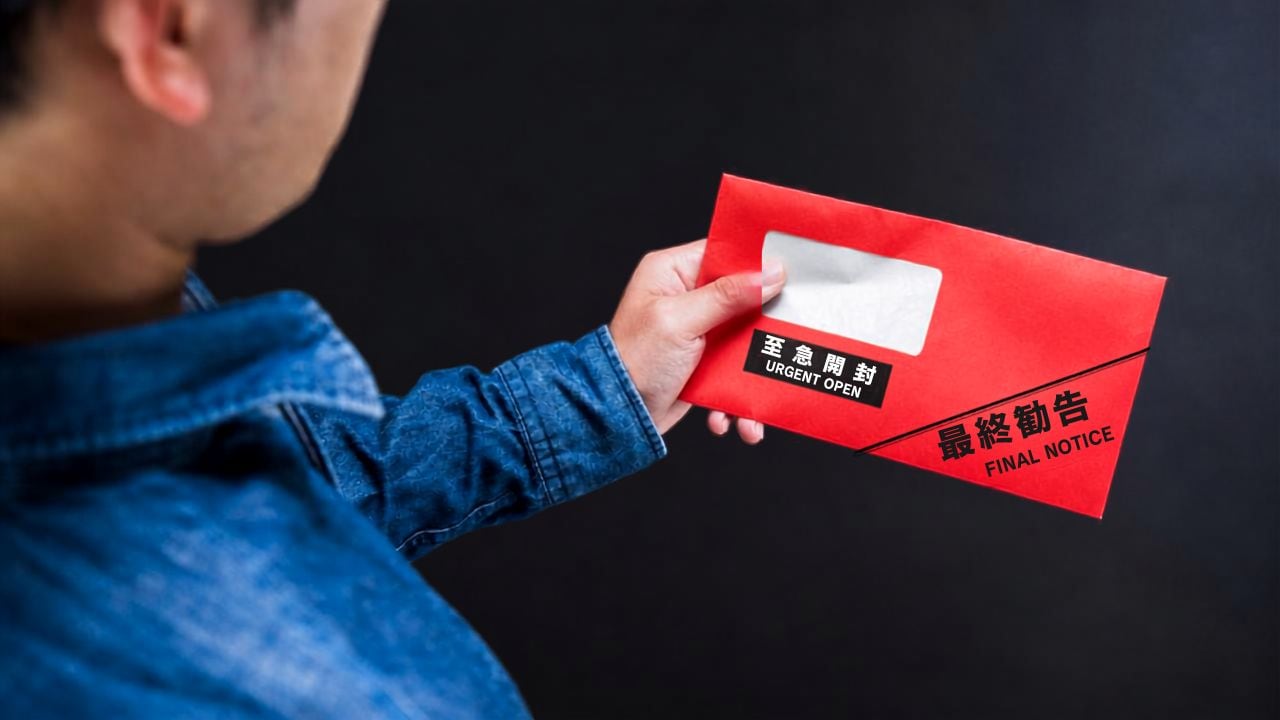
「母さん、ごめん…」国民年金未納の年収500万円・43歳男性、日本年金機構からの〈赤色の封筒〉を放置した“思わぬ代償”【CFPが解説】
「母さん、ごめん…」身勝手さを猛省し、未納分を納付
トモカズさんは離婚して実家に戻った自分を迎え入れ、日々の暮らしを支えてくれた母親の生活資金まで危うくしていたと知り、「母さん、ごめん……。老後資金は自分で用意すれば、それでいいと思っていた」と深く反省しました。
後日、トモカズさんは届いた書類を持って年金事務所を訪れました。担当者に未納の期間や金額、納付方法を確認し、自分の預貯金から未納分を納めました。
老後に備え、離れて暮らす子どもに資産を残したい。その思いがあっても、保険料を納めなくてよい理由にはなりません。トモカズさんは、投資の利回りや資産を残せる点に目を向ける一方で、国民年金の納付義務や未納の影響を十分に理解していませんでした。
これからは保険料や生活費を確保し、残った資金の範囲でNISAを活用して、老後に向けた資産づくりを続けるつもりだといいます。
辻本 剛士
神戸・辻本FP合同会社
代表/CFP
【注目のセミナー情報】
【Bar投資「お酒の美術館」】10月31日(土)
飲食業界未経験からBarオーナーに!
利回り年40%も狙える仕組みを解説
【大阪・民泊運営】10月31日(土)
「カジノ特需×規制強化」で参入チャンス到来か?
実質利回り15%以上を目指す仕組み
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ