
月々の支払額を抑えられる「残価設定型クレジット(残クレ)」を利用して、新車を購入する人が増えています。しかし、月々の負担が軽く見える一方で、契約満了時の残価や返却条件を正しく理解していなければ、思わぬ高額請求に直面することも……。本記事では、月々7万円の残クレでアルファードを購入した45歳男性の事例をもとに、残クレを利用する際の注意点について、辻本剛士CFPが解説します。

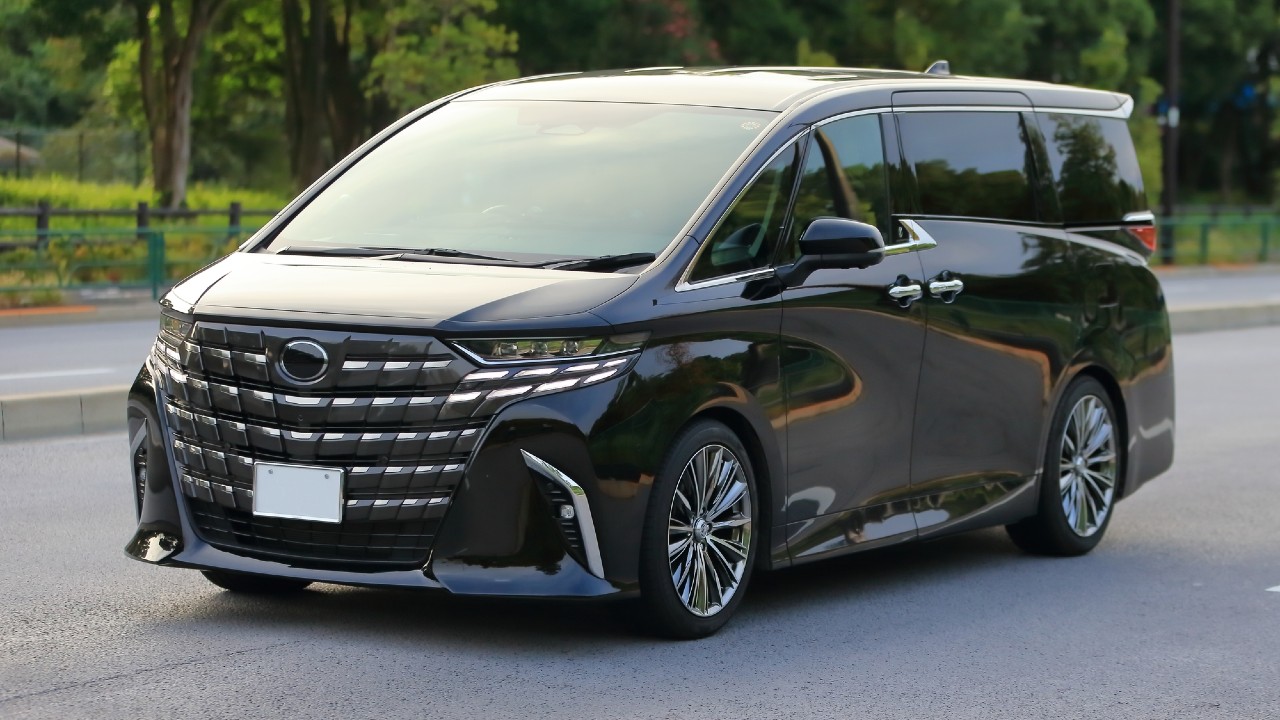
(※写真はイメージです/PIXTA)
なんて恐ろしい契約を…「残クレ」で念願のアルファードを手に入れた年収600万円・45歳サラリーマンの末路【CFPが「残クレ」の注意点を解説】
「店長の自分が古い車では示しがつかない」見栄からアルファード購入を決意
家電量販店で店長を務めるケンジさん(仮名・45歳)は現在、妻と中学生の息子との3人暮らしです。年収は約600万円、貯金は約400万円ありますが、毎月12万円の住宅ローンを返済しています。
今から5年前、ケンジさんが40歳だったある日のこと。後輩が新しい高級セダンで出勤する姿を目にしました。同僚たちが「格好いい」と車を囲む様子を見て、「店長の自分が古い車に乗っていては示しがつかない」と感じました。
ケンジさんの当時の愛車は、購入から10年近く経過したコンパクトカーです。息子の成長とともに車内が手狭になり、車検も迫っていたため「いずれ買い替えるなら今でも同じだ」と考えました。
そして週末、ケンジさんは家族そろってディーラーを訪れました。
そこで試乗したのがトヨタの高級ミニバン「アルファード」でした。広い車内と豪華な内装に息子は大喜び。ケンジさんも運転席に座ると、すっかり購入する気になっていました。
しかし、希望するグレードとオプションを付けると、車両価格は約600万円。ケンジさんの毎月の手取りは約40万円で、そこから住宅ローンの12万円を支払っています。通常の自動車ローンを組むと、毎月の返済額は約11万円にのぼる見込みでした。
住宅ローンと自動車ローンを差し引けば、手元に残るのは月17万円ほどです。さすがに家計が厳しくなると考えた妻は、購入に難色を示します。結局その日は契約せず、家族でいったん帰宅します。
「店長、いい車ですね」…月々7万円の「残クレ」で得た優越感
数日後、どうしてもアルファードを諦めきれなかったケンジさんは、一人でディーラーを訪れました。そこで販売担当者から提案されたのが、5年後の想定下取り価格を残価として据え置く「残価設定型ローン」、いわゆる残クレでした。
「このプランなら、月々の支払いは約7万円です」
通常のローンより負担が軽く見えたケンジさんは、妻に月々の支払額だけを伝えて「これなら家計の負担にはならない」と説得します。そして後日、契約を結びました。
納車されたアルファードを前に、当時のケンジさんは後輩への劣等感から解放されたように感じました。職場でも「店長、いい車ですね」と声をかけられ、購入してよかったと満足。
家族旅行やキャンプ、帰省の機会も増え、通勤にも毎日使用しました。毎月約7万円が引き落とされても「600万円の車に、この金額で乗れている」と喜んでいたのです。