
近年、NISAを活用して自分で老後資金を準備する人が増えています。しかし、「投資で資産形成しているから」と国民年金保険料を納めずにいると、将来の年金受給額が減るだけでなく、一緒に暮らす家族にまで影響が及ぶ可能性もあります。本記事では、保険料を未納し続けていた43歳男性の事例をもとに、辻本剛士CFPが「年金未納の思わぬリスク」について解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。

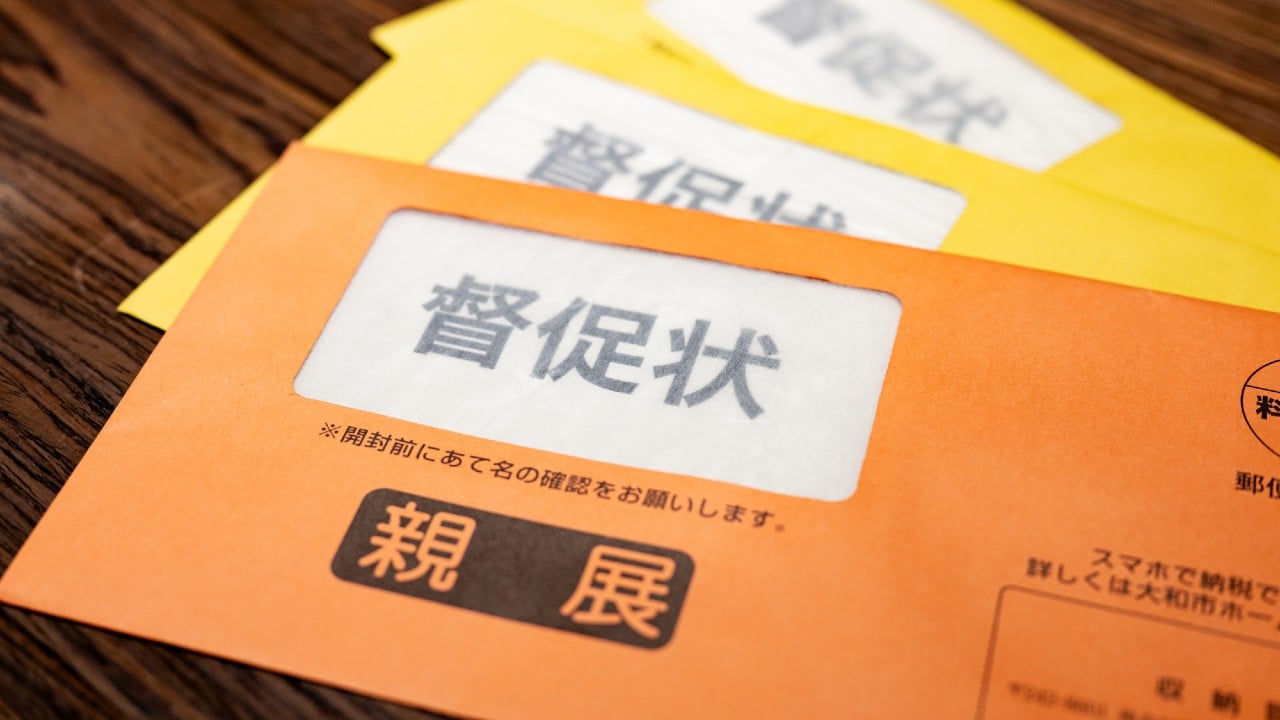
(※写真はイメージです/PIXTA)
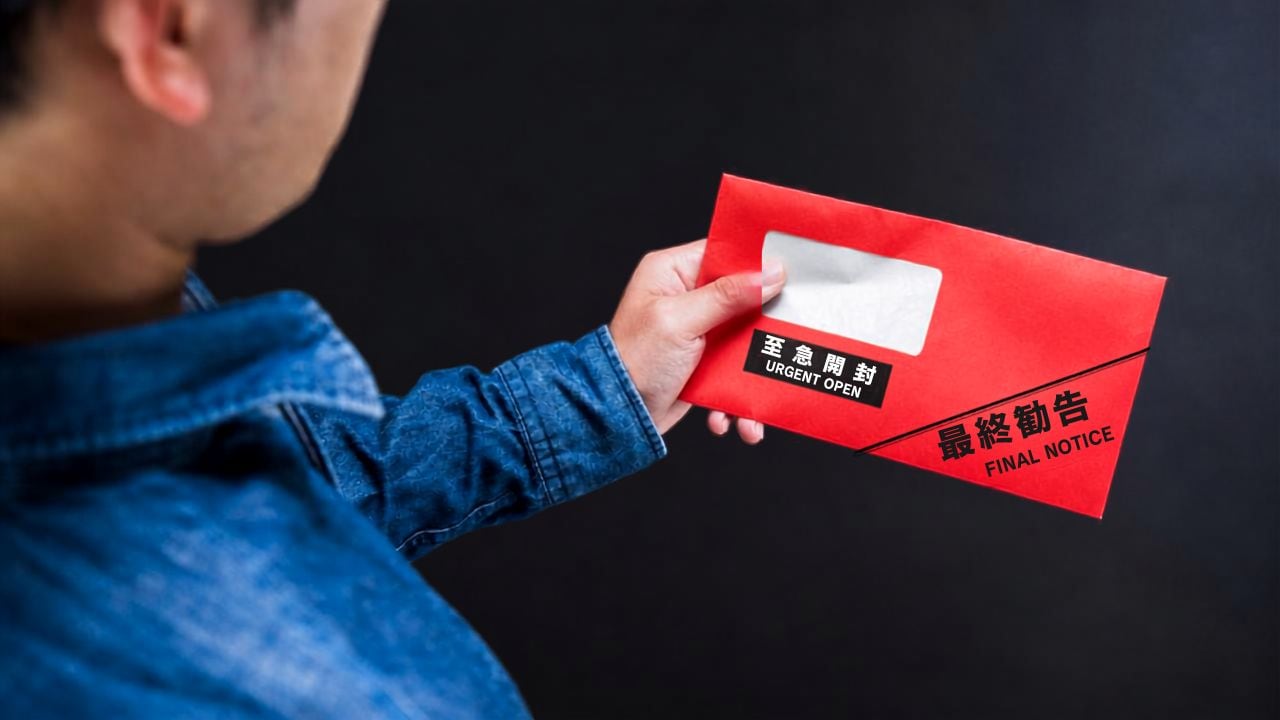
「母さん、ごめん…」国民年金未納の年収500万円・43歳男性、日本年金機構からの〈赤色の封筒〉を放置した“思わぬ代償”【CFPが解説】
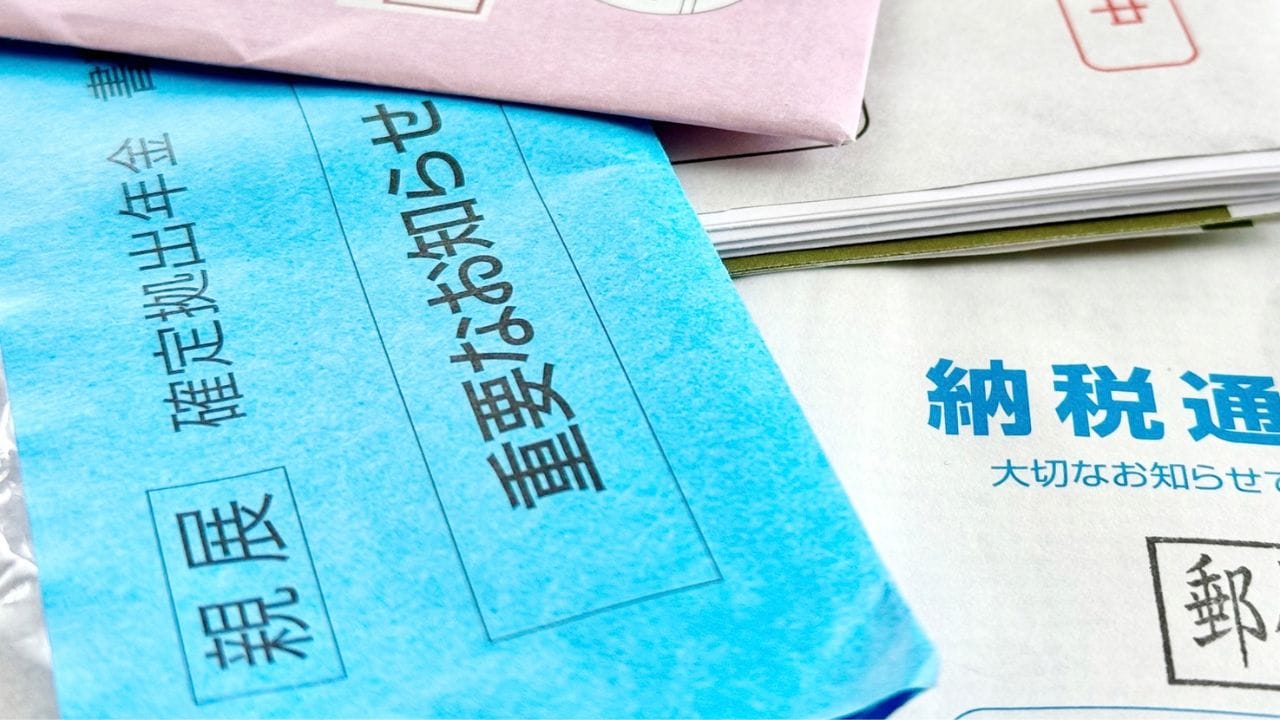
「親にまで請求される…?」73歳母に届いた“差し押さえ”の最終催告状
やがて最終催告状も届きましたが、トモカズさんは対応を後回しにし、指定期限を過ぎても納付しませんでした。
そんなある日、チエさんが心配そうな顔で、一通の書類をトモカズさんに差し出しました。差し出された書類は、世帯主である母自身に宛てられた催促状でした。
「年金保険料の滞納で差し押さえ? しかも、親にまで請求される……?」
同封の説明文書と合わせて読むと、トモカズさんの国民年金保険料が未納になっていること、チエさんにも連帯して納める義務があること、指定期限までに納付しなければ財産を差し押さえられる可能性があることが示されていました。
【CFPが解説】国民年金未納の思わぬリスク…世帯主の親にも及ぶ「連帯納付義務」
国民年金は、日本国内に住む20歳以上60歳未満の人が原則として加入する年金制度です。個人事業主やフリーランスなどの第1号被保険者は、給与から天引きされる会社員とは異なり、自分で保険料を納める必要があります。
厚生労働省の資料によると、令和7年度末の納付者等は695万人いる一方で、直近24ヵ月分の保険料がすべて未納となっている人は67万人でした。全額免除・猶予者を除くと、約9%がこの未納者にあたります。
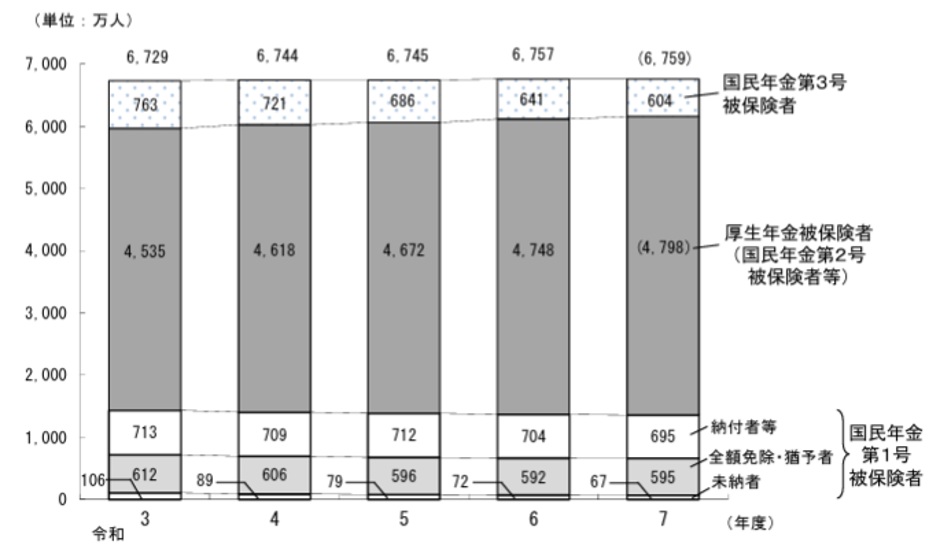
[図表1]公的年金加入者数の推移 出典:厚生労働省 令和7年度の国民年金の加入・保険料納付状況
保険料の未納が続き、納付を求める通知にも対応しなければ、督促を経て財産を差し押さえられる可能性があります。また、配偶者や世帯主にも連帯納付義務があるため、本人だけでなく、これらの人にも督促状が届き、財産が差し押さえの対象となり得ます。
今回のように、世帯主が年金で暮らす親であれば、預貯金の差し押さえによって、生活費や医療費の支払いに困るおそれがあります。自分の判断で保険料を払わなかった結果、親の暮らしにも影響が及びかねません。
さらに、未納は将来の老齢基礎年金を減らすだけでなく、納付要件を満たせず、障害基礎年金や遺族基礎年金を受けられないリスクにもつながります。保険料は期限内に納め、支払いが難しい場合は、放置せず年金事務所に免除や納付猶予を相談することが大切です。