NISAをきっかけに、投資は一般的な資産形成の手段として周知されるようになりました。しかし一方で、非課税枠を早く埋めるために生活を極端に切り詰める「NISA貧乏」も問題視されています。本記事では事例を通じて、今の生活を尊重しながら将来に備えるバランスの取れた資産形成について、CFPの山﨑裕佳子氏が解説します。
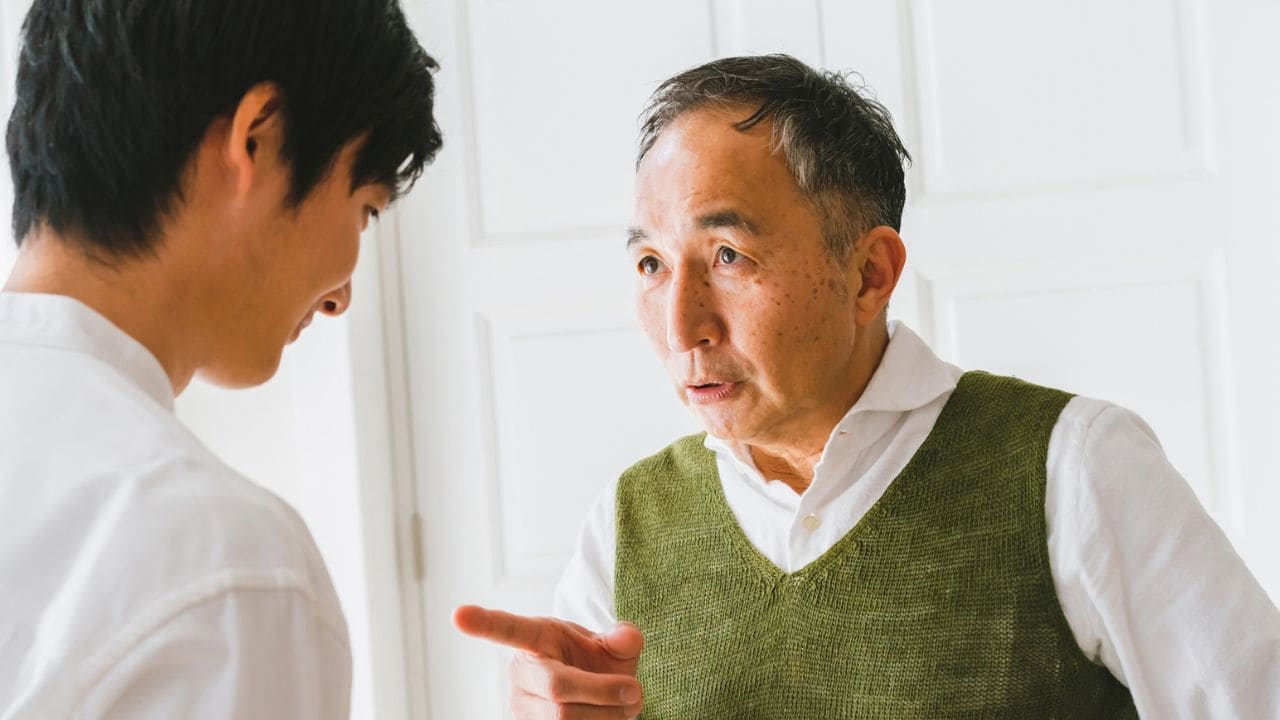
(※写真はイメージです/PIXTA)
「新NISA?やめておけ」3億円の資産を築いた88歳祖父が一喝…手取り26万円から月10万円を投資に回す26歳孫に〈待ったをかけたワケ〉【CFPが解説】
【CFPが解説】NISAの非課税投資枠は「使い切るべき目標」ではない
金融庁の調査によると、2026年6月末時点で、NISA口座開設数は3,048万件に上ります。「NISA熱」が高まりを見せるなか、資産形成に取り組む若い世代が増えています。今や「投資」は一部の人のものではなく、一般的な資産形成の手段となっています。
NISAは、長期的な資産形成を考えるうえで有効な制度です。特に、運用益が非課税となるメリットを活かし、早い時期から長期・積立で資産形成に取り組むことは、将来の経済的な安心につながります。
しかし一方で、「非課税枠は早く埋めたほうが得」という考え方だけで投資額を増やすのは注意が必要な場合があります。NISAの年間投資枠や生涯投資枠は、あくまで「利用できる上限」であり、「使い切るべき目標」としてしまうと弊害も出てきます。
特に20代、30代の若い世代にとって、お金を増やすことと同じくらい大切なのが、自分自身への投資です。
資格取得やスキルアップ、健康、趣味、旅行、人との交流など、若い時期だからこそ得られる経験は、その後の人生をより豊かなものにしてくれる可能性があります。スキルアップをして収入を増やすことも立派な資産形成の一つです。
将来への資産形成と自己投資…NISAを活用するバランス感覚の重要性
将来に備えるためには、投資に回すお金と、日々の生活や近い将来に使うお金を分けて考えることが重要です。まずは生活防衛資金を確保し、数年以内に使う予定のある資金は預貯金や個人向け国債など元本保証の資金で確保する。そのうえで、当面使う予定のない資金をNISAで長期運用する、といった目的別の管理を基本とするといいでしょう。
今の生活を極端に切り詰めて将来の資産だけを増やすのではなく、現在の生活、自己投資、将来への資産形成にバランスよくお金を配分することが大切です。
NISAを「資産形成の目的」ではなく「資産形成のためのツール」として捉え、自分の収入やライフプランに合わせて無理のない資金で活用する。今も将来も安定した生活を送るためには、そんな視点が重要なのかもしれません。
山﨑 裕佳子
FP事務所MIRAI
1級ファイナンシャル・プランニング技能士
CFP®
※個人情報保護のため、登場人物の情報等は一部変更しています。
【注目のセミナー情報】
【資産防衛】10月14日(水)
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務