検索

限界を迎える都心家賃と「家賃ドミノ」
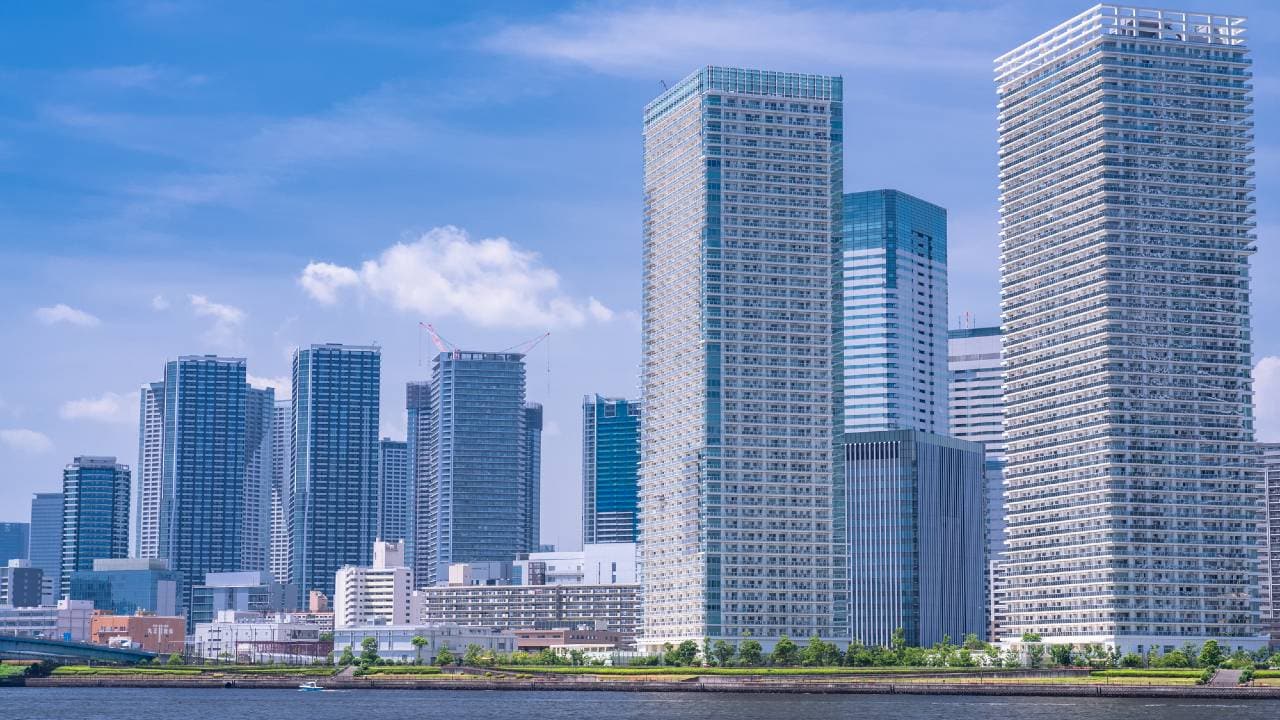
不動産情報サービス「アットホーム」の最新調査によると、東京23区における単身向け賃貸マンション(専有面積30平米以下)の平均募集家賃は11万4,242円となり、集計開始以来25ヵ月連続で過去最高値を更新しています(前年同月比12.4%増)。
この長期にわたる賃料高騰の背景には、建築資材費や人件費の高騰に伴う開発コストの増加、さらには固定資産税などオーナー側の費用増を賃料へ転嫁する構造的な動きが存在します。一方で、働く世代の給与の伸びは家賃の上昇速度に追いついておらず、都心部における家賃負担が高まっています。
住居費の圧迫を受けた単身者や若年層は、都心と同等の交通利便性を保ちながらコストを抑えられる周辺地域へ居住地を移す動きもみられます。都心部の高騰が需要を外側に押し出し、周辺都市へと波及していくこの連鎖的な構造変化こそが「家賃ドミノ」現象です。
需要の受け皿となっている神奈川県(平均8万1,593円)などの近接都市でも過去最高値を更新する動きがみられ、都心から周辺エリアへ、例として需要シフトを示唆する動きがみられます。
横浜・川崎エリアにおける賃貸需要の拡大と高い収益性の背景
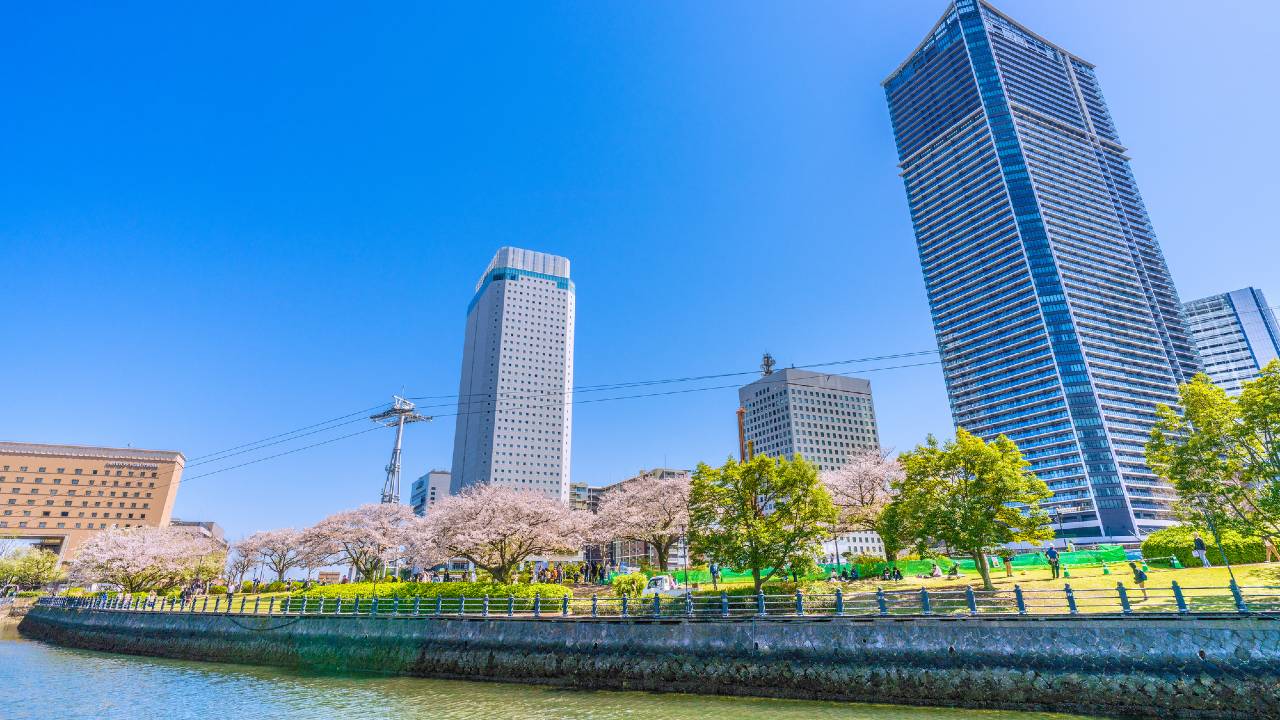
横浜・川崎エリアは、長く「都心に通うためのベッドタウン」と見なされてきました。しかし現在は、駅周辺の再開発や商業施設の集積により、独自の実需を備えた主要居住エリアへと変貌を遂げています。
これを裏付けるのが、総務省が公表した2025年の「住民基本台帳人口移動報告」です。同報告によると、横浜市の年間転入超過数は11,298人に達し、全国の市区町村で第2位を記録しました(日本人移動者に限定した場合は8,037人で全国第5位)。
隣接する川崎市も同様に高い転入超過数を維持しています。流入の主力を占めるのは両市ともに20代の若年層であり、特に20代前半の転入が際立つ一方、川崎市においては30代が転出超過(流出傾向)にあるなど、詳細な動向には地域ごとの特徴も見られます。

都心に比べて家賃の割安感がありながら、優れた交通・生活利便性を享受できる点が彼らを惹きつける要因です。
不動産投資の観点からも、周辺エリアにもいくつかの投資上の特徴があります。現在、都心部の物件は価格が高騰しきっており、利回りは低下傾向にあります。借入金利との差(イールドギャップ)が縮小し、手元に残る収益を確保しにくいのが実情です。
対して横浜・川崎エリアは、物件価格と家賃収入のバランスが良く、相対的に利回りを確保できる物件が存在する可能性があります。若い世代の流入に伴う堅調な賃貸需要を背景に、賃料収入を期待できる投資対象として注目されています。
「完成物件」を追わない開発上流アプローチ
過熱する不動産市場において、すでに完成した物件を市場で競り合う手法では、取得価格が高騰し、十分な利回りを確保することが難しくなっています。
完成物件取得とは異なるアプローチとして、完成物件を追うのではなく、プロジェクトの初期段階である「開発上流(川上フェーズ)」から参画することは、取得コストを抑えるアプローチの一つとなります。
開発上流からの参画とは、土地の仕入れや建築計画の立ち上げ段階から事業に関わる手法を指します。中間マージンを抑えた原価に近い水準で事業を進められるため、完成後の価格変動に対する耐性を高められる点がメリットです。
小口化ファンドが切り拓く個人の投資機会
こうした開発段階のプロジェクトへ個人が参画する有効な選択肢の一つが、不動産特定共同事業法(不特法)を活用した小口化ファンドです。1口あたり数万円程度から出資が可能なため、個人でも資金を分散させた運用を行えます。
ダーウィンアセットパートナーズでは、独自のネットワークを通じて一般市場に出回る前の未公開用地を確保する体制を整えています。横浜・川崎をはじめ、「家賃ドミノ」による需要拡大が見込まれるエリアで早期に土地を仕入れファンド化することで、事業機会の創出に取り組んでいます。
なお、不特法を活用したファンドのなかには、リスク低減を図るための工夫として「優先劣後出資」と呼ばれる仕組みを取り入れているものがあります。これは、運用期間中に不動産の評価損が発生した場合でも、あらかじめ設定された割合までは事業者側の出資分(劣後出資)が先に損失を被る設計です。
元本を完全に保証するものではありませんが、投資家(優先出資)の元本割れリスクを和らげる機能を持っています。
市場の変化を見極め、こうしたリスクを抑える仕組みを活用することが、これからの資産運用の選択肢となります。