60歳で定年を迎えたあと、会社の再雇用を選ばず、退職金と貯蓄を取り崩しながら年金生活までつなぐ――。そんな老後設計に、いま新たな選択肢が加わっています。短時間・単発で働く「スポットワーク」です。月8万円ほどの収入でも、5年間続ければ老後資金には大きな差が生まれます。60歳以降の「ほどほどに働く」という選択について、CFPの松田聡子氏が解説します。
(※写真はイメージです/PIXTA)
「思った以上のペースで減っていくな…」〈退職金1,900万円〉で定年退職した60歳男性、65歳までの生活費を守るために決めた“再就職以外の選択肢”【CFPの助言】
月8万円でも5年で480万円…「少し働く」が老後資金を大きく変える
シニア世代にも、スポットワークは広がりつつあります。
株式会社タイミーの調査機関であるスポットワーク研究所の「シニア世代のスポットワーク利用実態調査(2025年版)」によると、タイミーに登録する60歳以上のワーカーは2025年4月時点で約30万8,000人と、前年同月の約1.9倍でした。65歳以上だけでも約11万人となっています。
同調査における60歳以上の利用者1,080人の利用動機としては、「自宅から通いやすい場所で働けるから」が43.6%で最も多く、「空き時間を有効活用するため」が39.7%、「柔軟な働き方ができるから」が39.6%と続きます。
信太郎さんのように「フルタイムでは働きたくないが、まったく働きたくないわけでもない」というシニアにとって、選択肢の一つになっていることがうかがえます。
では、月8万円の収入は老後資金にどの程度影響するのでしょうか。夫婦の生活費を月25万円、文子さんのパート収入を月5万円とし、信太郎さんが65歳になるまでの5年間について単純比較してみましょう。
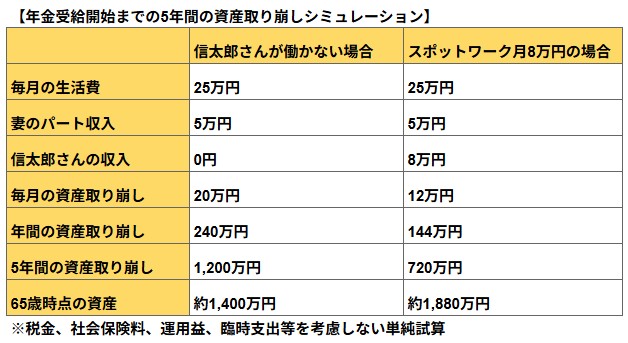
5年間で生じる資産残高の差は480万円です。退職後の家計では、資産から取り崩さなくて済む金額がいくらになるかという見方が重要です。
信太郎さんの場合、退職金と貯蓄を合わせて2,600万円ありました。それでも、まったく働かなければ、生活費だけでも65歳までの5年間で1,200万円を取り崩す計算です。一方、月8万円働けば、取り崩しは720万円に抑えられます。65歳時点で480万円多く残せれば、その後の老後生活にも余裕が生まれます。
もちろん、実際には住民税や健康保険料、国民年金保険料、家電の買い替え、住宅修繕などもあります。そのため、現実の取り崩し額はこの試算より増える可能性があります。
だからこそ、60歳から65歳までの「年金を本格的に受け取り始めるまでの期間」に、少額でも労働収入を得る効果は小さくありません。