
老後生活では、収入が限られる一方、預貯金などの資産を少しずつ取り崩して生活することも珍しくありません。しかし、通帳の残高が減っていくのを見るうちに、必要以上に「お金を使うこと」が怖くなってしまう人もいます。節約すること自体は決して悪いことではありません。しかし、お金を使わないことばかりに意識が向いてしまった結果、大切な家族との関係まで壊してしまうことも……。CFPの小川洋平氏が、高齢者が過度な節約に走る背景とその対策について解説します。
(※写真はイメージです/PIXTA)
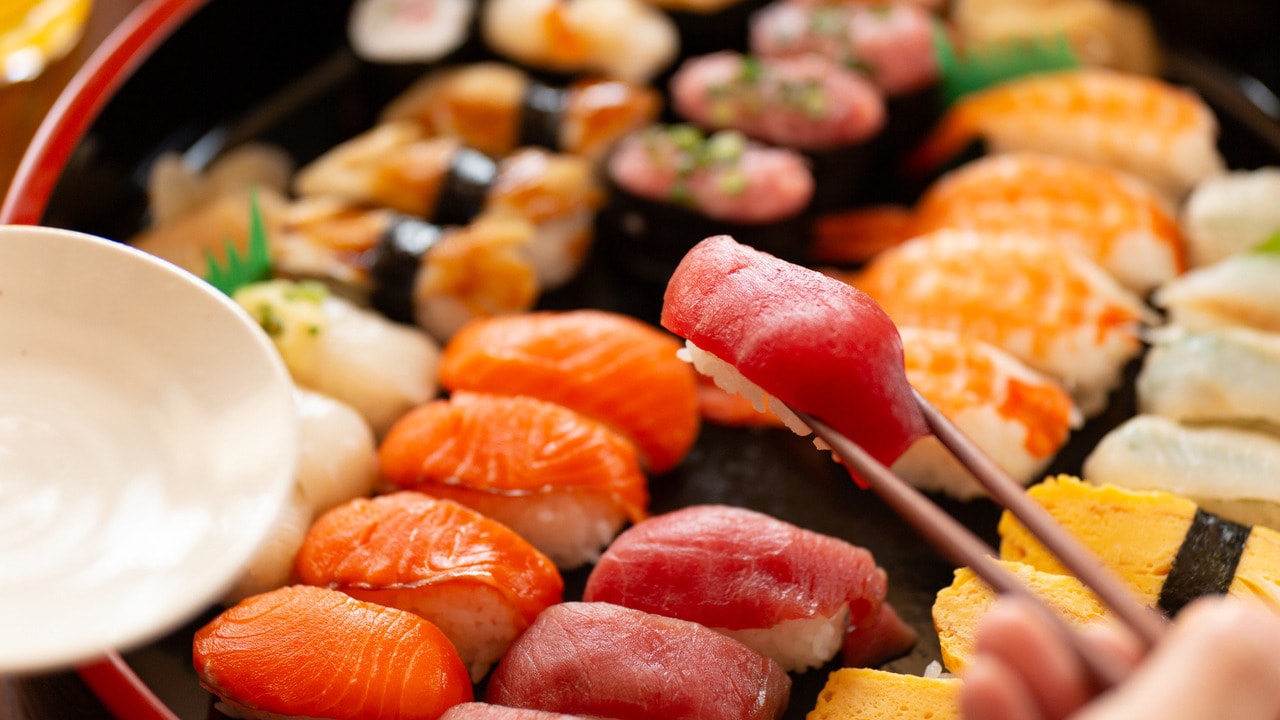
「年金10万円でカツカツだから」孫の誕生日会に手ぶらで参加し、胃袋と保存容器に高級寿司を詰め込んで帰宅した75歳男性、数時間後にかかってきた〈怒りの電話〉
「夫婦のどちらかが亡くなった場合」を想定した資金計画を
年金だけで生活費を賄えない場合は、働く期間を延ばす方法もあります。また、リタイア時点で年金額が少ないことがわかっているのであれば、働きながら受給開始を遅らせ、繰下げ受給によって将来の年金額を増やす方法も検討できるでしょう。
また、夫婦の場合は「二人とも生きている場合だけで老後資金を考えない」ことも重要です。夫婦のどちらかが亡くなれば年金などの収入は減りますが、その分だけ生活費がそのまま減るわけではありません。そのため、夫婦二人なら問題なく暮らせる計画でも、どちらかが早く亡くなることで家計の収支が大きく崩れる可能性があります。
このような場合には、生命保険などで生活費を補うことも選択肢の一つです。
「何歳の時点でいくら残るのか」を見える化する
総務省「家計調査」の2025年平均によると、65歳以上の単身無職世帯では、1か月の実収入は平均13万1,456円、可処分所得は11万8,465円でした。それに対して消費支出は14万8,445円となっています。つまり、平均的な高齢単身無職世帯でも、毎月の収入だけですべての生活費を賄えているわけではありません。
正男さんの年金は月10万円のため、平均よりも少ない状況です。
ただし、「資産が減っている=すぐに生活できなくなる」とは限りません。正男さんには1,000万円を超える金融資産があり、繁忙期には働いて収入を得ることもできます。本来必要だったのは、ただ節約することではなく、年金・就労収入・現在の資産・今後予想される生活費を洗い出し、「何歳の時点でいくら残るのか」を数字で確認することだったのではないでしょうか。
そうすることで、孫の誕生日に無理せず安心して使えるお金も見えてくるのです。もちろん、高価なプレゼントを用意することで家族関係が良好になるわけではありませんが、お祝い事に気持ちよくお金を使える程度の余裕を持つことも、豊かな老後生活の一つと言えます。
資産を減らすことを恐れるあまり、家族との大切な時間まで失ってしまっては本末転倒です。資産が減り始めてから慌てて節約するのではなく、現役のうちから「一人になった場合」まで想定した老後の収支を考えておきたいものです。
小川 洋平
FP相談ねっと
【注目のセミナー情報】
【最新・法人決算対策】9月17日(木)オンライン開催
公認会計士が監修!
「短期償却」で手元キャッシュを大きく残す不動産活用
【物販事業】9月26日(土)オンライン開催
月額30万~50万円の利益を狙う!
オマカセ型「物販事業運用スキーム」とは?