
老後生活において「年金をいつから受け取るか」は重要な選択です。ネットでは繰上げ受給のメリットも紹介されていますが、自身の家計や健康状態を考慮せずに決断すると、思わぬトラブルに直面することもあります。本記事では、60歳で繰上げ受給を始めた専業主婦の事例をもとに、年金の受給時期を決める際の注意点を辻本剛士CFPが解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。

(※写真はイメージです/PIXTA)
年金の繰上げ受給、後悔しています…貯金1,300万円・60歳専業主婦が「ネットに騙された」とこぼしたワケ【CFPが解説】
【CFPが解説】減額率の縮小だけでは語れない…遺族年金との併給制限
老齢基礎年金および老齢厚生年金は、原則65歳から受け取ることが可能です。また、希望すれば60歳から65歳になるまでの間に受給を始める「繰上げ受給」を選択することもできます。ただし、受給を早めた月数に応じて年金額が減り、その減額率は生涯変わりません。
2022年4月の制度改正では、1ヵ月あたりの減額率が0.5%から0.4%に縮小されました。たとえば、60ヵ月年金を繰り上げた場合の減額率は30%から24%となり、以前より早期受給を選びやすくなったといえるでしょう。
厚生労働省の資料によると、老齢厚生年金の受給権者のうち、繰上げ受給者は2024年度末で35万650人です。2020年度末の約13万人から毎年度増加しています。
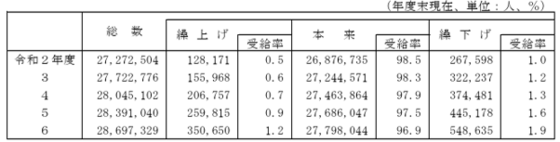
【図表】出典:厚生労働省『厚生年金保険・国民年金事業年報(令和6年度)』
一方、遺族年金や障害年金との関係には注意が必要です。繰り上げた老齢年金は、65歳までは遺族厚生年金と併給できず、いずれかを選択します。一般には金額の多いほうを選びますが、選ばなかった年金は支給停止となります。
繰上げ受給は、一度請求すると、あとから取り消すことができません。また、遺族厚生年金を選択して自身の老齢年金が支給停止となっても、繰上げによる減額率は変わらず、生涯適用されます。
目先の収入確保だけでなく、配偶者の死亡や自身の病気も想定した慎重な判断が求められるでしょう。
65歳になっても消えない「24%減額」…受給前に考えるべきライフプラン
その後、65歳になったヒトミさんは、自身の老齢年金を再び受け取れるようになりました。しかし、繰上げによる24%の減額は変わりません。年金額の改定を考慮しなければ、本来は月約10万円だった年金は、月約7万6,000円のままです。
ネットの情報をきっかけに、自分にとって有利だと思い込み、注意点を十分に理解しないまま繰上げ受給を申請したことを後悔したヒトミさん。
年金の繰上げ受給は、生活費の確保などに役立つ選択肢です。ただし、適した受給時期は、健康状態や貯蓄、配偶者の年金などによって異なります。
年金を早く受け取れるメリットと生涯続く減額の両方を確認し、そのうえで後悔のない選択をしましょう。
辻本 剛士
神戸・辻本FP合同会社
代表/CFP
【注目のセミナー情報】
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌