
住宅ローンの金利上昇を受け、繰上げ返済を検討する方もいるでしょう。ただ、目先の返済負担を抑えることに意識を向けすぎると、今後必要になる資金への備えを見落とすことがあります。本記事では、金利上昇への不安から繰上げ返済を決めた45歳男性の事例をもとに、金利上昇時のローンの繰上げ返済の注意点について辻本剛士CFPが解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。
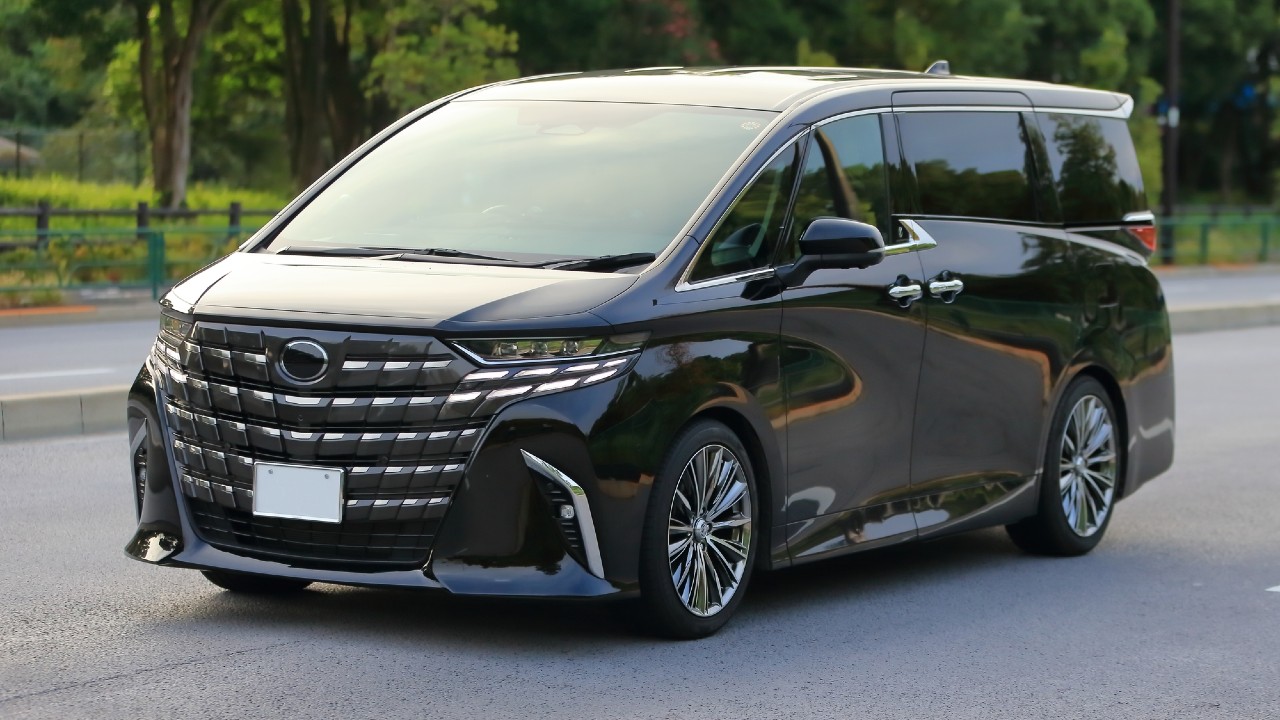
(※写真はイメージです/PIXTA)
「金利上昇で焦りました…」年収700万円・45歳会社員、住宅ローンの繰上げ返済を後悔。家族の将来を揺るがした〈痛恨の判断〉【CFPが解説】
「このまま金利が上がったら…」年収700万円・45歳会社員、住宅ローン500万円を繰上げ返済
食品メーカーに勤務するアキラさん(仮名・45歳)は、妻と大学生の長男、高校2年生の次男との4人暮らしです。年収は700万円、預貯金も700万円あり、これまで大きな不安もなく家計をやりくりしてきました。
住宅を購入したのは数年前のことです。4,000万円の住宅ローンを組んだアキラさんは、固定金利より低い金利で借りられることに魅力を感じ、変動金利型を選びました。当初の金利は年0.5%で、返済額は毎月約10万4,000円です。
「日本の金利は、これからも上がらないだろう」と、周囲の声やメディアで目にした情報から、アキラさんもそう考えていました。
しかしその後、日本銀行がマイナス金利政策を解除。それまで将来の負担増を深く考えることのなかったアキラさんでしたが、金融機関による相次ぐ金利引き上げを知り、気持ちは変わっていきます。
「このまま金利が上がったら、毎月いくら払うことになるんだろうか……」
子どもたちの教育費も気になるなか、同僚から「うちは繰上げ返済をしたよ」と聞いたアキラさんは、帰宅後、さっそく妻に相談します。
今のうちに少しでも返しておけば、負担を抑えられるのではないか。話し合いの末、アキラさん夫婦は預貯金から500万円を使い、返済額軽減型で繰上げ返済することにしました。事前の試算では、毎月の返済額は約9万9,000円に下がります。
手続きを終えたアキラさんは、月々の返済負担を抑えられたことに、ひとまず安堵しました。
金利1.7%に上昇で返済額増加…手元資金が底をつく事態に
ところが、繰上げ返済後も金利上昇は続き、アキラさんの適用金利は年1.7%になりました。半年後には、5年ルールに基づく返済額の見直し時期を迎えます。銀行から届いた案内には、次回からの返済額が約10万6,000円になると記されていました。
「以前よりも負担が増えるのか……」と、繰上げ返済前の月約10万4,000円を上回る金額に、アキラさんは戸惑いました。
金利が上がっても、5年ルールによって月々の返済額は据え置かれていました。しかし、その間は利息の割合が増え、元金の減りが遅くなっていたのです。
500万円を返済したことで月額はいったん下がりましたが、その後の金利上昇で再び増額となりました。繰上げ返済の効果があっても、将来の増額まで防げるわけではありませんでした。
そんなとき、長男から大学の短期海外研修に参加したいと相談されます。費用50万円をなんとか捻出。しかし繰上げ返済後、200万円ほどだった預貯金は、支払いによって150万円になりました。
翌年度以降には次男の受験費用や入学金に加え、長男の学費も必要になります。教育費を払えば、病気や住宅設備の故障に備えるためのお金はどれほど残るのでしょうか。
「こんなことなら、繰上げ返済しなければよかった……」
金利への不安から返済を急ぐあまり、生活を守るための現金まで減らしてしまったことに、アキラさんはようやく気づきました。