共働き夫婦が増えていますが、どちらかが亡くなった場合の遺族年金には、男女によって大きな違いがあります。夫婦ともに正社員として働いていても、妻に先立たれた夫が遺族年金をまったく受け取れないケースもあるのです。今回は、妻を突然亡くして生活が一変した53歳男性の事例から、遺族年金の仕組みと共働き世帯に必要な備えについて、CFPの松田聡子氏が解説します。

(※写真はイメージです/PIXTA)
「妻は亡くなって、お金もない…」52歳妻の急死で世帯年収620万円が「320万円」に激減。53歳夫が直面した〈遺族年金ゼロ〉の現実【FPが“55歳の壁”について解説】
妻なら受け取れるのに、夫は受け取れない?遺族厚生年金の男女差
遺族年金には、国民年金から支給される「遺族基礎年金」と、厚生年金から支給される「遺族厚生年金」があります。
遺族基礎年金を受け取れるのは、原則として18歳になった年度の3月31日までの子(一定の障害がある場合は20歳未満)がいる配偶者、または子本人です。修さん夫婦の息子はすでに成人して独立しているため、遺族基礎年金の受給対象にはなりません。
一方、遺族厚生年金は、厚生年金の加入者などが亡くなった場合に、一定の要件を満たす遺族に支給されます。ただし、2026年10月時点の制度では、遺族年金の対象となる年齢の子がいない場合、夫と妻で受給できる年齢が異なります。
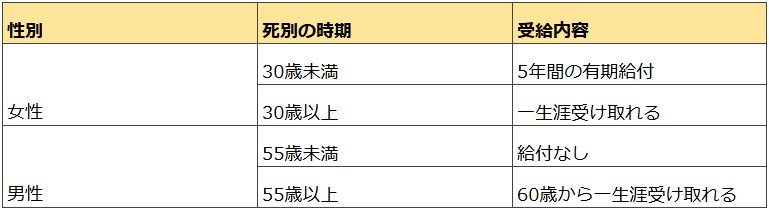
[図表]【現行の遺族厚生年金(対象となる年齢の子がいない場合)】 出典:日本年金機構『遺族厚生年金の受給対象者』
修さんは妻が亡くなった時点で53歳だったため、遺族厚生年金を受け取る権利がありません。今後55歳や60歳になっても、朋子さんの死亡による遺族厚生年金を受け取れるようにはならないのです。
では、もし亡くなったのが修さんで、朋子さんが残された場合はどうだったのでしょうか。朋子さんは52歳なので、ほかの受給要件を満たせば、遺族厚生年金を原則として期間の制限なく受け取れます。年金額は基本的に、亡くなった夫の老齢厚生年金の報酬比例部分の4分の3です。
さらに、40歳以上65歳未満の子のいない妻には、一定の要件のもとで「中高齢寡婦加算」が支給されます。2026年度の加算額は年63万5,500円、月額換算で約5万3,000円です。つまり、同じ夫婦でも、夫と妻のどちらが先に亡くなるかによって、残された配偶者が受け取れる遺族年金には大きな違いがあるのです。
こうした男女差を解消するため、2028年4月から遺族厚生年金の制度改正が予定されています。子のいない60歳未満の男性も、原則5年間の遺族厚生年金を受け取れるようになります。一方、女性については20年かけて段階的に見直されます。ただし、改正前に妻を亡くして受給権が生じなかった修さんは、新制度による給付の対象にはなりません。
共働きでも安心できない…配偶者を亡くした場合の家計に備えるには
修さん夫婦のように、二人の収入を合わせて家計を維持している共働き世帯では、どちらかが亡くなると生活に大きな影響が及ぶ可能性があります。
特に、住居費やローン返済などの支出は、家族が一人減ったからといって減らせるとは限りません。そのため、共働き世帯でも、夫婦それぞれが亡くなった場合に家計がどうなるかを確認しておくことが大切です。
まず、片方の収入だけになった場合の生活費を試算します。食費や光熱費などは減らせても、家賃や住宅ローン、教育ローンなどの返済は残る場合もあります。現在の生活費からどの程度削減できるかを考えたうえで、毎月の収入と支出を比較しましょう。
あわせて、遺族年金や勤務先の死亡退職金、弔慰金など、配偶者の死亡によって受け取れるお金を確認します。遺族年金については、夫婦のどちらが亡くなるかによって受給条件が異なることにも注意が必要です。
そのうえで、預貯金などで不足を補えない場合は、生命保険による死亡保障を検討します。
子どもが独立すると死亡保障を減らす家庭もありますが、配偶者の収入がなくなった場合に生活が成り立たないのであれば、一定の死亡保障を残しておく必要があるでしょう。
なお、配偶者を亡くした後は、住居費などの固定費を早めに見直すことも重要です。住宅ローンの債務者が団体信用生命保険に加入している場合、死亡すると原則として住宅ローンの残債が完済されます。一方、修さんのように賃貸住宅に住んでいる場合は、家賃の安い物件への転居が選択肢になります。
老後資金の準備についても、夫婦二人の収入を前提とした計画だけでなく、一人になった場合を想定しておくと安心です。
共働きだからといって、配偶者に万一のことがあった場合の備えが不要になるわけではありません。むしろ、互いの収入に支えられている家計だからこそ、どちらかが亡くなったときの生活を具体的に考えておくことが大切です。
松田 聡子
群馬FP事務所 代表
ファイナンシャルプランナー
【注目のセミナー情報】
【Bar投資「お酒の美術館」】10月31日(土)
飲食業界未経験からBarオーナーに!
利回り年40%も狙える仕組みを解説
【大阪・民泊運営】10月31日(土)
「カジノ特需×規制強化」で参入チャンス到来か?
実質利回り15%以上を目指す仕組み
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ