仕事から解放され、自分の時間を楽しむFIRE。しかし、十分な資産を用意したつもりでも、家族の理解が得られるとは限りません。今回は、早期退職を機に55歳でFIREした夫と、猛反対した妻の2年後の暮らしを通して、50代の完全リタイアで見落とせないお金と夫婦関係の問題を、CFPの松田聡子氏が解説します。
(※写真はイメージです/PIXTA)
「夫のあなただけ早期退職して、妻の私は派遣で働き続けるってどういうこと?」〈退職金5,000万円〉で自分だけFIREした55歳夫…2年後の意外な結末【CFPが解説】
金融資産7,000万円でも…妻の心配が正論だった理由
佐伯さん夫妻は結果的に新しい生活を楽しんでいますが、久美子さんの不安には十分な理由があります。
まず、55歳で退職すると、働き続けた場合より将来の厚生年金が少なくなります。
仮に幸夫さんが60歳まで厚生年金に加入し、標準報酬月額65万円が5年間続いたとすると、55歳で退職した場合との差は、老齢厚生年金の報酬比例部分だけで年約21万4,000円、月約1万8,000円です。これは賞与や標準報酬月額の上限引き上げ、将来の年金額改定などを考慮しない単純計算です。
次に、年金を受け取るまでの生活費です。
必要な生活費が月28万円だとしたら、夫が55歳から65歳になるまでの10年間で3,360万円が必要です。妻の手取りを年240万円と仮定すれば、働き続ける間の生活費不足は年96万円にとどまります。しかし、派遣の仕事がいつまで続くかはわかりません。
仮に久美子さんが60歳で仕事を辞めるとしたら、65歳までの生活費の不足額は以下のようになります。
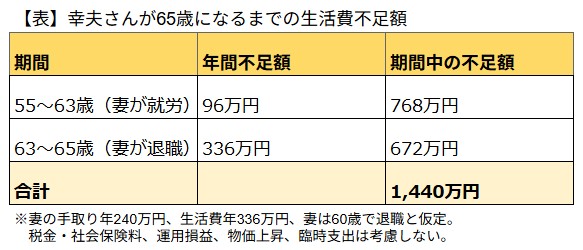
運用収益がゼロでも、生活費だけなら65歳時点で5,560万円が残る計算です。しかし、幸夫さんが65歳になったとき、3歳年下の久美子さんはまだ62歳。夫婦の公的年金がそろうまでには、さらに3年間あります。
また、50代以降は親の介護や自宅の修繕、病気などによる想定外の支出も考えられます。さらに、資産運用の失敗も大きなリスクです。例えば、2,000万円の投資資産が30%下落すれば、600万円の評価損が生じます。年4%はあくまで目標であり、毎年確実に得られる収益ではありません。
相場の下落時に生活費のために投資資産を売却すると、その後の相場回復の恩恵を十分に受けられない可能性もあります。FIREでは、資産を増やすこと以上に、必要な資金を確保しながら長期間暮らせるかが重要なのです。
夫婦円満でFIREを成功させるための3つのポイント
FIREを成功させるには、十分な資産を用意することに加え、退職後の暮らしを長く続けられるかを検証する必要があります。
ポイント1:65歳までではなく、生涯のキャッシュフローを確認する
FIREを検討する際は、夫婦それぞれの年金見込額と受給開始時期、妻の退職時期を確認し、長期的なキャッシュフロー表を作成しましょう。日本年金機構の「ねんきんネット」では、今後の働き方などの条件を変えて年金見込額を試算できます。
老後資金は少なくとも90代までの見通しを確認し、運用益が出ない場合や、夫婦のどちらかが先に亡くなった場合も想定しておくことが大切です。
ポイント2:妻が働き続けるなら、夫が家事を担う
夫婦のどちらかだけがFIREする場合、家事や生活時間の分担についても話し合う必要があります。
妻が働き続け、夫が完全リタイアするなら、夫が家事を中心的に担うことには合理性があります。ただし、妻の収入を当てにする場合は、本人がいつまで働きたいかを尊重しなければなりません。FIREによって、働き続ける側の負担が増えるようでは、夫婦間に不満が生じる可能性があります。
ポイント3:うまくいかなかった場合の対応を決めておく
FIRE後の資産運用が想定どおりに進むとは限りません。そのため、資産が一定額を下回ったら旅行などの支出を減らす、必要なら再び働くことも検討するなど、事前に対応策を決めておきましょう。
生活費の数年分を値動きの小さい資産で確保しておくことも、暴落時に投資資産を売らずに済む備えになります。
幸夫さんのFIREが今のところうまくいっているのは、運用で大きく儲けたからではありません。資金面の余裕を持ち、妻の負担も減らしたからです。FIREの成否は、資産残高だけでなく、夫婦が納得して暮らせているかにも表れるのではないでしょうか。
松田聡子
CFP®
【注目のセミナー情報】
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
無駄な保険の見直しと、手元資金を守る投資のコツ