
国民年金保険料の未納リスクは、本人だけの問題にとどまりません。配偶者や世帯主にも「連帯納付義務」が定められており、子の未納によって親の財産が差し押さえの対象となるケースもあります。本記事では、日本年金機構から届いた〈赤封筒〉を機に娘の未納が発覚した60代夫婦の事例を通じ、子どもの年金未納が家族に及ぼす影響と対処法について辻本剛士CFPが解説します。
(※写真はイメージです/PIXTA)
なんだこれは…日本年金機構からの〈赤封筒〉に「年金月27万円の60代夫婦」が戦慄。元凶は、大手企業で働いているはずの「実家暮らし・32歳娘」【CFPが解説】
【CFPが解説】子どもの「年金未納」で親の財産没収…「連帯納付義務」の落とし穴
20歳以上60歳未満の人は原則として国民年金に加入します。20歳から60歳までの40年間、すべての保険料を納めた場合、令和8年度の老齢基礎年金は年額84万7,296円です。
会社員であれば厚生年金保険料が給与から差し引かれますが、個人事業主やフリーランスなどの国民年金第1号被保険者は、自分で国民年金保険料を納めなければなりません。
そのため、収入減少などをきっかけに納付が難しくなり、未納が続いてしまうケースも少なくありません。もし、国民年金保険料を納付期限までに支払わなければ、最終催告状や督促状が送付され、最終的には預貯金や給与などの財産を差し押さえられる可能性があります。
厚生労働省の資料によると、令和6年度に行われた財産差し押さえは2万6,797件でした。
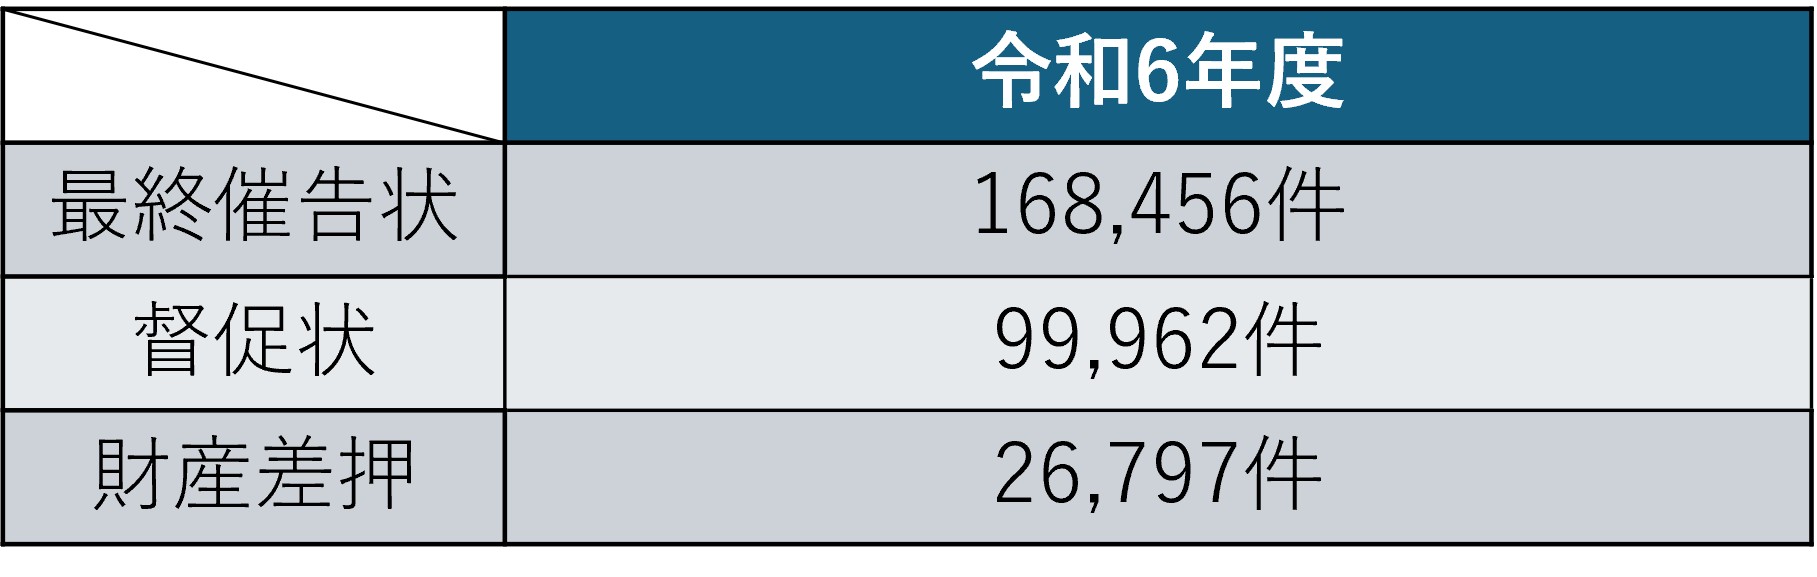
出典:「厚生労働省 令和6年度の国民年金の加入・保険料納付状況を公表します」を参考に筆者作成
また、国民年金保険料には、本人だけでなく、配偶者と世帯主にも連帯納付義務があります。今回のミホさんのように親が世帯主になっている場合、子どもの未納保険料について親にも督促状が送られ、親の財産が差し押さえの対象になる可能性もあります。
加えて保険料の未納があると、将来受け取る老齢基礎年金が減るだけではありません。障害基礎年金や遺族基礎年金を受け取れないおそれもあるため、納付状況を確認し、未納や催告を放置しないことが大切です。