
長い老後生活を送るなか、年金をいつから受け取るかは、将来の家計を左右する大切な選択です。年金の繰下げ受給には「長生きしなければ損」という声もありますが、毎月の暮らしに安心をもたらす場合もあります。本記事では、年金受給を70歳まで繰り下げた70代夫婦の事例をもとに、繰下げ受給のメリットと判断のポイントを辻本剛士CFPが解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。
(※写真はイメージです/PIXTA)
「年金増えて、ウハウハです」5年間の繰下げ受給を選んだ74歳夫婦。〈年金月21万円→月30万円〉で一変した老後【CFPが解説】
「年金増えて、ウハウハです」年金月21万円→月30万円に…70歳で一変した老後
それから5年が過ぎ、ミズホさん夫婦は70歳を迎えました。二人とも年金の受給手続きを済ませると、65歳時点で合計月21万円ほどだった年金は、繰り下げによる42%の増額で月約30万円になりました。
「毎月の暮らしがこんなに楽になるなんて。もらえる年金が増えて、今はウハウハです」と、ほっとした表情を浮かべたキョウコさん。仕事を辞めたら貯金を取り崩すしかないのではないか。そんな不安を抱いていた5年前とは、気持ちが一変していました。
ミズホさんは健康にも恵まれ、70歳以降も仕事を続けています。ただし、以前のように多くの仕事を引き受けることはせず、月5万円ほどの収入になる程度に抑えました。
夫婦の年金と仕事の収入を合わせると、月約35万円です。税金や社会保険料、日々の生活費を差し引いても、月10万円以上を手元に残せるようになりました。
休日には夫婦で映画を見たり、喫茶店でゆっくり過ごしたりするようになりました。月に何度かは外食にも出かけ、お金の心配をせずに二人の時間を楽しめるようになっています。
「前は急な出費があると、貯金が減って心配でした。でも今は毎月少しずつ残せるので、気持ちが違います」
キョウコさんの言葉に、ミズホさんもうなずきます。二人にとって年金の増額は、日々の食事を楽しみ、先々の支出にも備えられる安心につながっています。
【CFPが解説】年金繰下げ受給の仕組みと注意点
年金の繰下げ受給とは、本来65歳から受け取れる老齢基礎年金や老齢厚生年金の受給開始を遅らせる制度です。1ヵ月繰り下げるごとに年金額が0.7%増え、その増額率は生涯変わりません。原則75歳まで繰り下げることができ、増額率は最大84%となります。
たとえば、65歳時点の年金額が月15万円の方が70歳まで5年間繰り下げると、42%増額され、月21万3,000円になります。ただし、これは税金や社会保険料を差し引く前の金額であり、満額が手取りになるわけではありません。
一方、受給開始後早期に亡くなった場合、65歳から受け取るより累計受給額が少なくなる可能性もあります。
とはいえ、今後は高齢期の生活がさらに長くなると見込まれています。厚生労働省の資料によると、65歳時点の平均余命は2020年で男性19.97年、女性24.88年でした。2070年には男性23.14年、女性28.36年まで延びると推計されています。
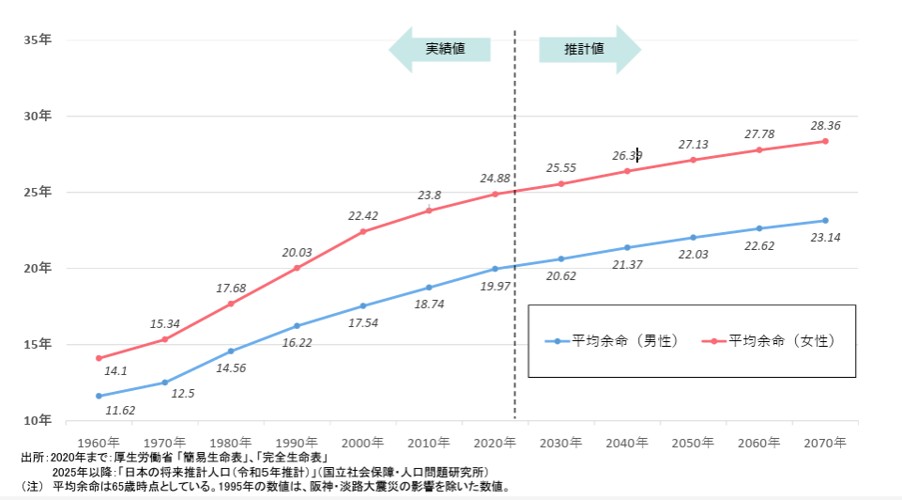
出典:厚生労働省「高齢期と年金をめぐる状況」
老後生活が長期に及ぶと、貯蓄を取り崩して生活費を補う期間も長くなる可能性があります。そのため、受給総額の損得だけでなく、年齢を重ねて働くことが難しくなったあとも、毎月の生活費を安定して賄えるかという視点が大切です。
もちろん、受給を待つために現在の生活を過度に切り詰めたり、無理をして働き続けたりすることは避けたいところです。自身の健康状態や資産、今後の働き方、受給開始までの生活費などを踏まえ、自身にとって最適な年金の受け取り方を選んでください。